Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Bddk

Kapsül Haber Ajansı - Bddk haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Bddk haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Softtech ve İşNet’ten Oltalama Saldırılarına Karşı Yerli Çözüm: Zoka Suite Haber

Softtech ve İşNet’ten Oltalama Saldırılarına Karşı Yerli Çözüm: Zoka Suite

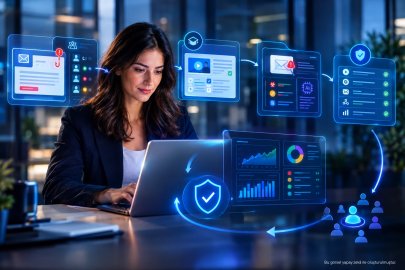
Yapay zekâ ile üretilen dolandırıcılık amaçlı oltalama e-postaları hızla yaygınlaşırken, Türkiye’nin öncü teknoloji şirketlerinden Softtech, siber güvenlik alanındaki ürün portföyüne Zoka Suite ile yeni ve güçlü bir çözüm ekledi. Zoka Suite; oltalama simülasyonu, çalışan eğitimi ve gerçek şüpheli e-postaların analiz ve yönetimini tek platformda bir araya getiriyor. Simülasyon sonuçlarını eğitim süreçlerine dönüştüren çözüm, kurumların çalışan farkındalığını sürekli geliştirmesine ve şüpheli içeriklere hızlı şekilde müdahale etmesine yardımcı oluyor. Stratejik iş birliği kapsamında Softtech, Zoka Suite’in ürün geliştirme süreçlerinden sorumlu olurken; İşNet, çözümün kurumsal müşterilere ulaştırılmasında satış, pazarlama ve hizmet süreçlerini üstlenecek. Softtech’in ürün geliştirme ve mühendislik gücü, İşNet’in kurumsal müşterilerine sunduğu teknoloji hizmetlerindeki yetkinliği, siber güvenlik uzmanlığı ve yaygın müşteri ağıyla buluşturularak Zoka Suite’in daha geniş bir kurumsal ekosisteme ulaştırılması hedefleniyor. Oltalama saldırılarına karşı testten yanıta tek platform Zoka Suite’in Zoka Oltalama Simülasyonu modülü, gerçekçi senaryolarla test ettiği çalışanları simülasyon sonuçlarına göre otomatik eğitim süreçlerine yönlendirerek test ve eğitimi sürekli bir öğrenme döngüsüne dönüştürüyor. Platformun Zoka Şüpheli E-posta Yönetimi modülü ise Outlook eklentisi üzerinden çalışanların bildirdiği şüpheli e-postaları otomatik olarak analiz ediyor. E-postaları ayrıştıran sistem, tehdit istihbaratıyla doğrulama gerçekleştirerek risk skoru oluşturuyor ve belirlenen kılavuz doğrultusunda yanıt sürecini başlatıyor. Gerçekleştirilen işlemlerin çıktıları SIEM sistemlerine aktarılabiliyor. Veriler kurum içinde kalıyor Zoka Suite, verilerin Türkiye’de ve kurum bünyesinde kalmasını sağlayarak bankacılık ve finans başta olmak üzere; BDDK’ya tabi tüm kurumlar, sigorta, kamu, enerji ve telekomünikasyon gibi yüksek güvenlik ve regülasyon gerektiren sektörlerin siber güvenlik verileri üzerindeki kontrolünü korumasına olanak tanıyor. “Siber güvenlikte insan faktörünü güçlendiren kapalı bir döngü sunuyoruz” Softtech Genel Müdürü M. Bülent Özçengel, Zoka Suite’in ekosisteme sunacağı katkıya ilişkin şunları söyledi: “Siber saldırılarda insan unsurunun hâlâ belirleyici bir rol oynaması, çalışanların günlük iş süreçlerini hedef alan tehditlere karşı teknolojik önlemlerin farkındalık ve eğitimle desteklenmesi gerektiğini gösteriyor. Softtech olarak geliştirdiğimiz Zoka Suite; oltalama simülasyonu, çalışan eğitimi ve şüpheli e-posta yönetimini tek platformda bir araya getirerek kurumlara testten müdahaleye uzanan bütüncül bir güvenlik yaklaşımı sunuyor. İşNet ile gerçekleştirdiğimiz stratejik iş birliği sayesinde Softtech’in mühendislik ve ürün geliştirme gücünü, İşNet’in güçlü satış, hizmet ve müşteri ağıyla buluşturuyoruz. Böylece bu yerli çözümü daha fazla kuruma ulaştırmayı, Zoka Suite’in yetkinliklerini sürekli geliştirerek kurumların siber dayanıklılığını güçlendirmeyi hedefliyoruz.” İşNet Genel Müdürü Mehmet Fahri Can ise iş birliğine ilişkin şu açıklamayı yaptı: “Siber tehditlerin giderek çeşitlenmesi, kurumların siber güvenlik konusundaki ihtiyaçlarını da artırıyor. Çalışan farkındalığı da kurumların güvenlik yaklaşımının önemli unsurlarından biri haline geliyor. Softtech ile gerçekleştirdiğimiz iş birliği kapsamında Zoka Suite’i siber güvenlik portföyümüze dahil ederek, çalışan farkındalığından şüpheli e-postaların analiz ve yönetimine uzanan süreçleri tek platformda bir araya getiren kapsamlı bir çözümü müşterilerimize sunuyoruz.” Kaynak: (KAHA) Kapsül Haber Ajansı

ING Türkiye’de Üst Düzey Atama Haber

ING Türkiye’de Üst Düzey Atama

Çakıt’ın yeni görevine BDDK onaylarının ardından 18 Eylül 2026 itibarıyla başlaması planlanıyor. ING Türkiye Genel Müdürü Alper Gökgöz, “ING'de birçok alanda üstlendiği liderlik rolleriyle şirketimize önemli katkılar sağlamış değerli bir ismin bu kritik göreve atanmasından mutluluk duyuyoruz" dedi. ING Türkiye'de üst düzey bir atama gerçekleşti. ING Türkiye Finansal Raporlama ve Vergi Direktörü ve ING Teknoloji Genel Müdürü olarak görev yapan Gökçe Çakıt, Mali Kontrol ve Hazine Genel Müdür Yardımcısı ve İcra Kurulu Üyesi olarak atandı. Çakıt’ın yeni görevine BDDK onaylarının ardından 18 Eylül 2026 itibarıyla başlaması planlanıyor. Gökçe Çakıt, yeni görevinde ING Türkiye'nin en sevilen dijital banka olma stratejisi ve büyüme vizyonu doğrultusunda mali kontrol ve hazine yönetimine liderlik edecek. Atamayla ilgili değerlendirmede bulunan ING Türkiye Genel Müdürü Alper Gökgöz, “ING Türkiye olarak güçlü finansal yapımızı korurken, sürdürülebilir büyümeyi önceliklendirmeye devam ediyoruz. Bu doğrultuda mali kontrol ve etkin hazine yönetimi, stratejik önceliklerimiz arasında önemli bir yer tutuyor. Bu kapsamda, ING'de birçok alanda üstlendiği liderlik rolleriyle şirketimize önemli katkılar sağlamış değerli bir ismin bu kritik göreve atanmasından mutluluk duyuyoruz. Gökçe Çakıt'ın deneyimi ve liderliğiyle, sürdürülebilir büyüme hedeflerimize değerli katkılar sunacağına ve güçlü finansal yapımızın daha da ileri taşınmasına destek olacağına inanıyoruz” dedi. Gökçe Çakıt, Marmara Üniversitesi İşletme Bölümü’nden mezun olduktan sonra kariyerine 1995 yılında Koçbank'ta başladı. Koçbank ve Oyak Bank'ta çeşitli görevler üstlenmesinin ardından 2007 yılında ING Türkiye'ye katılan Çakıt, finans bölümünün farklı alanlarında liderlik rolleri üstlendi. ING Teknoloji’nin kuruluşu ile çeşitli stratejik dönüşüm projelerinde önemli sorumluluklar alan Çakıt, son olarak Finansal Raporlama ve Vergi Direktörü ve ING Teknoloji Genel Müdürü olarak görev yaptı. Çakıt, aynı zamanda ING European Financial Services ve ING Leasing'de Yönetim Kurulu Üyesi olarak da görev aldı. Kaynak: (KAHA) Kapsül Haber Ajansı

Enpara Bank 300 milyar TL eşiğini aştı: Müşteri sayısı 9,2 milyona çıktı Haber

Enpara Bank 300 milyar TL eşiğini aştı: Müşteri sayısı 9,2 milyona çıktı

Enpara Bank, 2026’nın ilk yarısında aktif büyüklüğünü yüzde 21 artırarak 301,8 milyar TL’ye taşıdı. Bankanın müşteri mevduatı 231,9 milyar TL’ye, net dönem kârı 3,9 milyar TL’ye ulaşırken müşteri sayısı 9,2 milyona yükseldi. Dijital bankacılık alanında faaliyet gösteren Enpara Bank, 2026 yılının ilk altı ayına ilişkin finansal sonuçlarını açıkladı. Banka, bilançosundaki büyümeyi sürdürerek toplam aktiflerini ilk kez 300 milyar TL’nin üzerine çıkardı. 30 Haziran 2026 tarihli konsolide olmayan finansal tablolara göre Enpara Bank’ın aktif büyüklüğü, 2025 yıl sonundaki 250,1 milyar TL seviyesinden 301,8 milyar TL’ye yükseldi. Böylece altı aylık dönemde yüzde 21’e yaklaşan büyüme kaydedildi. Söz konusu finansal tabloların sınırlı bağımsız denetimden geçtiği ve BDDK finansal raporlama mevzuatına göre hazırlandığı belirtildi. Enpara Bank’ın 30 Haziran 2026 finansal raporu Müşteri mevduatı 231,9 milyar TL’ye ulaştı Enpara Bank’ın toplam müşteri mevduatı, 2025 yıl sonuna göre yüzde 13 artarak 205,5 milyar TL’den 231,9 milyar TL’ye çıktı. Mevduatın 174,4 milyar TL’sini Türk lirası, 57,5 milyar TL’sini ise yabancı para hesapları oluşturdu. Açıklanan bilanço verilerine göre Türk lirası mevduatındaki büyüme, toplam mevduat artışında belirleyici oldu. Bankanın toplam kredi hacmi de aynı dönemde 154,7 milyar TL’den 176,5 milyar TL’ye yükseldi. Kredilerin yaklaşık 171 milyar TL’si Türk lirası, 5,6 milyar TL’si ise yabancı para cinsinden kaydedildi. Net dönem kârı 3,9 milyar TL oldu Enpara Bank, 2026 yılının ilk yarısında 10,8 milyar TL net faiz geliri elde etti. Faaliyet brüt kârı 16,2 milyar TL, vergi öncesi kârı ise 5,4 milyar TL seviyesinde gerçekleşti. Vergi giderinin ardından bankanın altı aylık net dönem kârı 3 milyar 868 milyon TL olarak finansal tablolara yansıdı. Enpara Bank’ın açıkladığı özsermaye kârlılık oranı ise yüzde 37,7 oldu. Bu oran, bankanın sahip olduğu özkaynağı dönem içinde ne ölçüde kâra dönüştürdüğünü gösteren temel finansal göstergelerden biri olarak takip ediliyor. Özkaynaklar yüzde 20 büyüdü Bankanın özkaynak büyüklüğü, 2025 yıl sonundaki 18,9 milyar TL seviyesinden yüzde 20 artışla 22,6 milyar TL’ye ulaştı. Enpara Bank’ın 30 Haziran 2026 itibarıyla ödenmiş sermayesi 12,5 milyar TL olarak kaydedildi. Kâr yedekleri 6,2 milyar TL’ye, cari dönem net kârı ise yaklaşık 3,9 milyar TL’ye ulaştı. Finansal gösterge 2025 yıl sonu 2026 ilk yarı Değişim Toplam aktifler 250,1 milyar TL 301,8 milyar TL %21 Müşteri mevduatı 205,5 milyar TL 231,9 milyar TL %13 Krediler 154,7 milyar TL 176,5 milyar TL %14 Özkaynaklar 18,9 milyar TL 22,6 milyar TL %20 Net dönem kârı — 3,9 milyar TL — Özsermaye kârlılığı — %37,7 — Enpara’nın müşteri sayısı kaç oldu? Enpara Bank’ın toplam müşteri sayısı da büyümeye devam etti. Şirketin açıklamasına göre 2025 yıl sonunda 8,6 milyon olan müşteri sayısı, 2026’nın ilk altı ayında yüzde 6 artarak 9,2 milyona yükseldi. Bu artışla banka, yılın ilk yarısında yaklaşık 600 bin yeni müşteri kazandı. Müşteri sayısındaki büyüme, mevduat ve kredi hacmindeki genişlemeyle birlikte gerçekleşti. Enpara, 2012 yılında QNB bünyesinde dijital bankacılık hizmeti olarak faaliyete başlamıştı. Enpara.com hizmetleri, 2025 yılında tamamlanan kısmi bölünme işlemiyle bağımsız tüzel kişiliğe sahip Enpara Bank’a devredildi. Finansal rapora göre banka, 30 Haziran 2026 itibarıyla fiziksel şubesi olmadan faaliyet gösteriyor ve 1.425 kişiye istihdam sağlıyor. Yeni yatırım ve sigorta ürünleri devreye alındı Enpara Bank Genel Müdürü Cumhur Türkmen, 2026’nın ilk yarısında güçlü bilanço yapısını koruduklarını ve toplam aktifleri 300 milyar TL’nin üzerine taşıdıklarını söyledi. Krediler, müşteri mevduatı ve özkaynaklarda sağlanan büyümenin müşterilerin bankaya duyduğu güveni yansıttığını belirten Türkmen, müşteri odaklı ve verimli çalışma modelinin güçlü özsermaye kârlılığına katkıda bulunduğunu ifade etti. Türkmen, bankanın yılın ilk yarısında ürün portföyünü de genişlettiğini açıkladı. Bireysel müşterilere yeni yatırım ve sigorta ürünleri sunulurken KOBİ müşterileri için taksitli ticari kredi kullanıma açıldı. Enpara Bank’ın büyüme stratejisi Cumhur Türkmen, önümüzdeki dönemde müşteri odaklı yaklaşımı koruyarak yeni ürün ve hizmetleri devreye almaya devam edeceklerini belirtti. Bankanın altı aylık sonuçları; bilanço büyümesinin yalnızca aktiflerde değil, mevduat, kredi hacmi, özkaynak ve müşteri sayısında da sürdüğünü gösterdi. Bununla birlikte bankacılık sektöründe kârlılığın devamı; faiz oranları, fonlama maliyetleri, kredi büyümesi, aktif kalitesi ve düzenleyici gelişmeler gibi birçok değişkene bağlı olacak. Kaynak: (KAHA) Kapsül Haber Ajansı
Efor Holding Finans Sektörüne Adım Atıyor Haber

Efor Holding Finans Sektörüne Adım Atıyor

1968 yılından bu yana farklı sektörlerde gerçekleştirdiği yatırımlarla büyümesini sürdüren İstanbul merkezli Efor Holding, finans sektörüne yönelik stratejik adımında önemli bir aşamayı geride bıraktı. Rekabet Kurulu, Bank Pozitif’in Efor Holding’e devrine izin verdi; süreç BDDK değerlendirmesi ve yasal prosedürlerle devam edecek Uzun süredir TMSF kontrolünde bulunan Bank Pozitif Kredi ve Kalkınma Bankası A.Ş.’nin satış ihalesine katılan ve ihale süreci lehine sonuçlanan Efor Holding’e, bankanın devrine ilişkin Rekabet Kurulu tarafından izin verildi. Satın alma sürecinin kesinleşmesi, Bankacılık Düzenleme ve Denetleme Kurumu’nun (BDDK) değerlendirmesi ile ilgili yasal prosedürlerin tamamlanmasına bağlı olacak. Söz konusu süreçlerin tamamlanmasının ardından Efor Holding’in finans sektöründeki faaliyetlerine Bank Pozitif üzerinden başlaması hedefleniyor. Finans sektörüne yönelik stratejik adım İçecek, tarım, madencilik, enerji ve gayrimenkul sektörlerinde faaliyet gösteren Efor Holding, Bank Pozitif sürecini faaliyet alanlarını çeşitlendirme ve uzun vadeli büyüme stratejisinin bir parçası olarak değerlendiriyor. Finans sektörünü uzun vadeli büyüme alanlarından biri olarak konumlandıran Efor Holding, köklü geçmişi, yatırım bankası niteliği ve uluslararası bağlantı ağıyla Bank Pozitif’in devralınmasına yönelik süreçte önemli bir eşiği geride bıraktı. Rekabet Kurulu izninin ardından süreç, BDDK başta olmak üzere ilgili kamu kurumlarının değerlendirmeleri ve yasal prosedürlerin tamamlanmasıyla devam edecek. Türkiye’nin yatırım ekosistemine katkı vizyonu Efor Holding, devir sürecinin tamamlanması halinde Bank Pozitif’in mevcut faaliyetlerini geliştirerek sürdürmesini, kurumsal kapasitesini güçlendirmeyi ve yatırım bankacılığı alanındaki etkinliğini artırmayı hedefliyor. Finans sektörüne yönelik bu adım, İstanbul merkezli Efor Holding’in farklı sektörlerde oluşturduğu yatırım deneyimini yeni alanlara taşıma vizyonunun önemli bir parçası olarak öne çıkarken, holdingin sürdürülebilir büyüme ve sektörel çeşitlilik yaklaşımı kapsamında değerlendiriliyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Finansman Tercihlerinde Toplam Maliyet, Erişilebilirlik ve Öngörülebilirlik Öne Çıkıyor Haber

Finansman Tercihlerinde Toplam Maliyet, Erişilebilirlik ve Öngörülebilirlik Öne Çıkıyor

. Tasarruf finansman sektörünün 34 yıllık köklü kuruluşu Fuzul’ün verilerine göre, katılımcıların yarısından fazlası karar vermeden önce farklı finansman türlerinin toplam maliyetlerini kıyasladıktan sonra tasarruf finansmanını tercih ediyor. Türkiye’de son yıllarda artan finansal okuryazarlık, konut ve araç sahibi olmak isteyen tüketicilerin karar alma süreçlerini daha analitik hale getiriyor. Bununla birlikte yüksek faiz ortamı ve krediye erişimde yaşanan zorluklar tüketicilerin alternatif finansman modellerine yönelmesine sebep oluyor. Tasarruf finansmanı; toplam maliyet, erişilebilirlik, öngörülebilirlik ve ödeme planı esnekliğini birlikte sunan yapısıyla rasyonel bir seçenek olarak daha görünür hale geliyor. Tasarruf finansmanına gösterilen talebin artması, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) denetiminde faaliyet gösteren sektörün büyümesine önemli bir hız kazandırdı. Finansal Kurumlar Birliği (FKB) 2025 yılı verilerine göre, tasarruf finansman sektörünün işlem hacmi yıllık yüzde 261,8 artışla 1,21 trilyon TL’ye, aktif büyüklüğü ise yüzde 251 artışla 323 milyar TL’ye ulaştı. Aktif katılımcılarının sayısı 1 milyonu aşan tasarruf finansmanı, Türkiye’de finansal sistem içerisindeki ağırlığını güçlendirdi. Karar sürecinde toplam maliyet, erişilebilirlik ve esneklik birlikte öne çıkıyor Tasarruf finansman sektörünün 34 yıllık köklü kuruluşu Fuzul tarafından paylaşılan verilere göre, tasarruf finansman modelini tercih eden müşteri profilinde son iki yılda önemli bir değişim yaşandı. Beyaz yakalı çalışanlar, girişimciler, ilk evini almak isteyen genç aileler ve büyükşehirler çevresindeki Anadolu illerinden gelen yeni katılımcılar belirgin biçimde artış gösterdi. Bu kitlenin karar sürecinde toplam maliyet hesabı önemli bir yer tutarken; erişilebilirlik, ödeme planı esnekliği ve öngörülebilirlik de tercih motivasyonunu güçlendiren unsurlar arasında öne çıkıyor. 2023-2025 döneminde Fuzul’e başvuran müşterilerin yüzde 60’ı banka kredisi ve diğer finansman seçeneklerinin toplam maliyetlerini kıyaslayarak görüşmeye geldi. Önceki döneme göre yaklaşık yüzde 25 artışa işaret eden bu oran, finansal okuryazarlığın karar sürecindeki etkisinin güçlendiğini gösteriyor. Öngörülebilir ve esnek ödeme planı karar kriteri oldu Tasarruf finansman modelini tercih eden tasarruf sahipleri teslimat hızından önce ödeme planı esnekliğini soruyor. Tasarruf finansman modelinin tercih edilmesinde, sabit taksitlerin sağladığı güven duygusu kadar, müşterilerin kendi bütçelerine en uygun ödeme planını oluşturabilme esnekliği de öne çıkıyor. Modelin planlı birikim disiplini sağlaması ve ödeme sürecini öngörülebilir hale getirmesi de tüketicilerin tercih motivasyonunu güçlendiriyor. Dijital kanallar üzerinden sunulan şeffaf takip imkânı, taksitlerin ve teslim planının anlık görüntülenebilmesini sağlayarak müşterilerin karar sürecini kolaylaştırıyor. Tüm bu unsurları bir araya getiren tasarruf finansmanı, katılımcılar için sürdürülebilir ve öngörülebilir bir finansman modeli sunuyor. Finansal okuryazarlığın artmasıyla birlikte tasarruf finansman modeline yönelik farkındalığın ve güvenin güçlenmesi, müşteri görüşmelerine de yansıyor. Fuzul’ün ortalama müşteri görüşme süreleri kısalırken, bu görüşmelerin sonucunda alınan katılım kararlarının oranları da önceki yıllara kıyasla yükseldi. Fuzul Tasarruf Finansman AŞ Yönetim Kurulu Başkan Vekili Furkan Akbal, finansal okuryazarlığın sektörün büyümesindeki en önemli itici güçlerden olduğunu vurgulayarak şunları söyledi: “Eskiden müşterilerin ilk sorusu çoğunlukla aylık taksit tutarı olurdu. Bugün ise bilinçli tasarruf sahipleri ‘toplam maliyetim ne olacak?’ sorusunu daha fazla gündeme getiriyor. Bu çok önemli bir değişim. Artan finansal okuryazarlık, müşterilerin finansman seçeneklerini yalnızca aylık ödeme üzerinden değil; toplam maliyet, erişilebilirlik, öngörülebilirlik ve ödeme planı esnekliğiyle birlikte değerlendirmesini sağlıyor. Mevcut piyasa koşullarında tasarruf finansmanı, krediye erişimin zorlaştığı ve finansman maliyetlerinin yükseldiği bir ortamda daha görünür bir seçenek haline geliyor. Özellikle beyaz yakalılar, girişimciler ve genç ailelerin artan ilgisi, tasarruf finansmanının daha bilinçli ve planlı bir finansman tercihine dönüştüğünü gösteriyor.” Fuzul’ün finansal okuryazarlığı destekleyen dijital dönüşüm ve teknoloji yatırımlarını hız kesmeden sürdürdüğünü belirten Akbal, “Müşterilerimizin şeffaflık, anlık takip ve kişiselleştirilmiş finansal rehberlik beklentilerini teknoloji yatırımlarımızın merkezine aldık. Yapay zekâ destekli tasarruf planlama önerileri, ödeme davranışı analitiği ve mobil teslim simülasyonları gibi gelişmiş araçlar üzerinde çalışıyoruz. Sunduğumuz finansman çözümleriyle müşterilerimizi gelecek planlarına ulaştırırken, aynı zamanda onları güçlü bir eğitim ve farkındalık ekosistemiyle desteklemeyi hedefliyoruz.” Kaynak: (KAHA) Kapsül Haber Ajansı

ING Türkiye’de Üst Düzey Atama Haber

ING Türkiye’de Üst Düzey Atama

Erken, yeni dönemde ING’nin Türkiye’nin en sevilen dijital bankası olma ve üstün müşteri deneyimi sunma hedefi doğrultusunda özel bankacılık ve yatırım alanındaki çalışmalarına liderlik edecek. ING Türkiye Genel Müdürü Alper Gökgöz, “Stratejik bakış açısı ve veri odaklı karar alma yetkinliği ile birçok başarıya imza atmış değerli bir ismin bu önemli göreve atanmasından dolayı mutluyuz” dedi. ING Türkiye’de üst düzey bir atama gerçekleşti. Bankacılık alanında önemli bir deneyime sahip olan ve Tüzel Bankacılık Mevduat, Yatırım ve Dijital Ürünler Direktörü olarak görev yapan Sezin Erken, ING Türkiye Özel Bankacılık ve Yatırım Genel Müdür Yardımcılığı ve İcra Kurulu Üyeliği görevine atandı. Sezin Erken’in yeni görevine BDDK onaylarının ardından 13 Mayıs 2026 itibarıyla başlaması planlanıyor. Erken, yeni dönemde ING’nin Türkiye’nin en sevilen dijital bankası olma ve üstün müşteri deneyimi sunma hedefi doğrultusunda özel bankacılık ve yatırım alanındaki çalışmalarına liderlik edecek. Alper Gökgöz: Sezin Erken’in stratejik hedeflerimize önemli katkılar sağlayacağına inanıyorum. Atama ile ilgili değerlendirmede bulunan ING Türkiye Genel Müdürü Alper Gökgöz, “Türkiye’nin en sevilen dijital bankası olma hedefimize ilerlerken yatırım alanını ve özel bankacılığı stratejik önceliklerimiz arasında konumluyoruz. Bu kapsamda, stratejik bakış açısı ve veri odaklı karar alma yetkinliği ile birçok başarıya imza atmış değerli bir ismin bu önemli göreve atanmasından dolayı mutluyuz. Deneyimi ve bilgi birikimiyle Sezin Erken’in stratejik hedeflerimize ulaşmamızda önemli katkı sağlayacağına inanıyorum” diye aktardı. Sezin Erken, Orta Doğu Teknik Üniversitesi İşletme Bölümü’nde lisans eğitimini ve Columbia Üniversitesi’nde MBA programını tamamladı. McKinsey & Company’de Analist olarak başladığı kariyerine, 2003–2014 yılları arasında Capital One’da devam etti. 2014-2024 yılları arasında sırasıyla; Alternatif Bank Bireysel Bankacılık Genel Müdür Yardımcısı, Fibabanka Bireysel Bankacılık Genel Müdür Yardımcısı, Dgpays Bireysel ve Perakende Genel Müdürü olarak görev yaptı. 2025 yılında ING Türkiye’ye Tüzel Bankacılık Mevduat, Yatırım ve Dijital Ürünler Direktörü olarak katılan Erken, tüzel bankacılık bünyesinde sürdürülebilir büyümeyi destekledi ve dijital pazarlama yolculuğunun şekillenmesinde etkin rol üstlenerek müşteri deneyimini iyileştiren dijital yetkinliklerin güçlenmesine öncülük etti. Kaynak: (KAHA) Kapsül Haber Ajansı

Vakıf Faktoring A.Ş. 12-13-14 Kasım Tarihlerinde Halka Arz Oluyor Haber

Vakıf Faktoring A.Ş. 12-13-14 Kasım Tarihlerinde Halka Arz Oluyor

Çeyrek asırdan uzun bir süredir yalnızca finansal performansıyla değil Türkiye’nin ekonomik kalkınmasına yaptığı önemli katkılarla da öne çıkan Vakıf Faktoring A.Ş 12-13-14 Kasım tarihlerinde halka arz oluyor. VakıfBank Finans Grubu şirketlerinden Vakıf Faktoring A.Ş., Kurumsal, Ticari ve KOBİ firmalarına verdiği finansman desteğiyle kurulduğu günden bu yana Türkiye’nin toplam ticaret hacminin gelişmesine katkı sağlamaya devam ediyor. Güçlü sermaye yapısı, uzman kadrosu ve müşteri odaklı çalışma prensibi ile istikrarlı büyümesini sürdüren, faktoring sektörünün öncü şirketlerinden Vakıf Faktoring A.Ş. şimdi de gerçekleştireceği halk arz ile ürettiği değeri yeni yatırımcılarla paylaşmaya hazırlanıyor. Bu kapsamda Vakıf Faktoring A.Ş.’nin yaptığı halka arz başvurusu Sermaye Piyasası Kurulu (SPK) tarafından onaylandı. Halka arz sürecinde talep toplama; Vakıf Yatırım Menkul Değerler A.Ş. liderliğinde oluşturulan konsorsiyum tarafından “Sabit Fiyat ile Talep Toplama” ve “En İyi Gayret Aracılığı” yöntemiyle, 12-13-14 Kasım tarihlerinde 14,20 TL sabit fiyatla gerçekleştirilecek. Sermaye artırımı ve ortaklık pay satışı yoluyla halka arz olacak Vakıf Faktoring’in mevcut çıkarılmış sermayesinin 850.000.000-TL’den 900.000.000-TL’ye yükseltilmesi planlanıyor. 225.000.000 adet nominal değerli payların satışında, %60’ı yurt içi bireysel yatırımcıya ve %40’ı ise yurt içi kurumsal yatırımcıya tahsis edilecek. Halka arzın 3.195.000.000-TL büyüklükte olması hedeflenirken, halka arz sonrası halka açıklık oranının da %25 olarak gerçekleşmesi öngörülüyor. “Sürdürülebilir Değer Üreterek Sektördeki Öncü Konumumuzu Güçlendiriyoruz” Halka arz süreci hakkında değerlendirmelerde bulunan Vakıf Faktoring A.Ş. Genel Müdürü Bülent Atılgan, “Vakıf Faktoring olarak, çeyrek asrı aşan tecrübemizle müşterilerimize hızlı ve etkili çözümler sunuyoruz. Uzun vadede sürdürülebilir değer üreterek, sektörümüzdeki öncü konumumuzu her geçen gün güçlendiriyoruz. Şimdi de oluşturduğumuz bu değeri daha da ileriye taşımak için şirketimizin hisselerini halka arz ediyoruz. Bu halka arzla, sürdürülebilir kurumsal yapımızı güçlendirip, faktoring sektöründeki rekabet gücümüzü daha da artırarak pazar payımızı ve karlılığımızı istikrarlı bir şekilde büyütmeyi amaçlıyoruz. Gerçekleştireceğimiz halk arzda yeni yatırımcılarımızdan alacağımız güçle, sürdürülebilir bir büyüme yolunda daha da emin adımlarla yürüyerek; ülkemiz, sektörümüz ve tüm paydaşlarımız için değer sağlamaya devam edeceğiz” dedi. “Sektörde Çeyrek Asrı Aşan Tecrübeye Sahip Öncü Şirketlerden Biri” Vakıf Faktoring A.Ş., 28 Ocak 1998 tarihinde, yurt içi ve yurt dışı ticari işlemlere yönelik faktoring hizmetleri sunmak amacıyla T. Vakıflar Bankası T.A.O.’nun öncülüğünde kurulmuştur. Yurt içi ve yurt dışında faktoring hizmetleri sunan şirket, faaliyetlerini 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu ile Finansal Kiralama, Faktoring ve Finansman Şirketlerinin Kuruluş ve Faaliyet Esasları Hakkında Yönetmelik çerçevesinde yürütüyor. Vakıf Faktoring, aynı zamanda Bankacılık Düzenleme ve Denetleme Kurumu’nun (BDDK) denetim ve gözetiminde faaliyetlerini sürdürüyor. Uluslararası alanda da aktif olan Vakıf Faktoring, Factors Chain International (FCI) ve Finansal Kurumlar Birliği’nin asil üyesi olarak sektörde önemli bir yere sahip. “Aktif Büyüklük ve Karlılıkta İstikrarın Simgesi” Türkiye’nin aktif büyüklükte en büyük ikinci bankası VakıfBank’ın bağlı ortaklığı olan Vakıf Faktoring A.Ş., ağırlıklı olarak kredi değerliliği yüksek ticari ve kurumsal müşterilere faktoring hizmeti sunmaktadır. Bunun yanı sıra, portföyündeki Küçük ve Orta Büyüklükteki İşletmelerin (KOBİ) payını artırmak için pazarlama faaliyetlerine de önem vermektedir. Faktoring sektörüne ilişkin yayınlanan Finansal Kurumlar Birliği ve Bankacılık Düzenleme ve Denetleme Kurulu verilerine göre, Vakıf Faktoring A.Ş. 2020-2023 yılları arasında dört dönem üst üste aktif büyüklük, faktoring alacakları büyüklüğü ve en yüksek net kar elde eden faktoring şirketi sıralamasında birinci olarak sektördeki konumunu sağlamlaştırdı. Böylece sadece finansal büyüme hedeflerini gerçekleştirmekle kalmayıp, aynı zamanda sürdürülebilir karlılık konusundaki kararlığını da ortaya koydu. Vakıf Faktoring, 2024 yılında 105,2 milyar TL işlem hacmi, 32,9 milyar TL aktif büyüklük, 1,7 milyar TL net kara sahip olurken, 2025 yılının ilk 6 ayında da başarılı finansal sonuçlara imza atarak 45,8 milyar TL işlem hacmi, 32,4 milyar TL aktif büyüklük, 881 milyon TL net kara ulaştı. Böylece 2025 yılında da sektöründeki en büyük aktif büyüklüğe ve en yüksek net kara sahip şirketlerden birisi olma yolunda emin adımlarla ilerlediğini gösterdi. Şirket, aktif kalitesinin en büyük göstergelerinden biri olan ve sektör ortalamasının çok altında gerçekleşen bir takibe dönüşüm oranı (NPL) ile sürdürülebilir karlılığın korunması konusundaki başarılı performansını 2025 yılının ilk yarısında da devam ettirdi. Sektörünün takibe dönüşüm oranı %2,03 olarak gerçekleşirken, Şirket’in takibe dönüşüm oranı %0,31 olarak gerçekleşti.

Enuygunfinans.com kredi vadelerindeki yeni limitleri değerlendirdi Haber

Enuygunfinans.com kredi vadelerindeki yeni limitleri değerlendirdi

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), tüketici kredilerinin limitlerinde ve vade sürelerinde güncelleme yaptı. BDDK’nın açıklamasına göre, tüketici kredisi tutarı 125.000 TL ve altında ise 36 ay, 125.000 TL ile 250.000 TL arasında 24 ay, 250.000 TL’nin üzerinde ise vade sınırı 12 ay olarak belirlendi. BDDK, en son Haziran 2022'de kredi vade sınırlarını belirlemişti. 2022 yılındaki karara göre, 50.000 TL ve altı tüketici kredileri için 36 ay, 50.000 TL ile 100.000 TL arası için 24 ay, 100.000 TL üzerindeki tutarlar için ise 12 ay vade sınırı uygulanıyordu. Daha önce 36 ay vadeye kadar 50.000 TL ihtiyaç kredisi kullanılırken, yeni kararla birlikte 125.000 TL kredi kullanılabilecek. Enuygunfinans.com İş Geliştirme Müdürü Erkam Adıyaman, kredilerdeki vade sınırlarını değerlendirerek şunları söyledi: “Bu güncelleme ile birlikte, bankaların müşterilerine sunduğu yüksek tutarlı kredilerde daha esnek ödeme vadeleri, tüketici kredilerine olan talebi artıracaktır. Düzenlemenin, piyasadaki nakit akışını canlandırarak özellikle hanehalkı harcamaları ve ticaret üzerinde olumlu bir etki yaratmasını bekliyoruz. Kararın açıklanmasının ardından, dijital ortamlardaki arama hacimlerine baktığımızda da yine bu etkiyi kredi kanadında gözlemleyebiliyoruz. Tüketici kredisi kullanmayı düşünenlere, kredi başvurusu öncesinde gelir ve bütçelerine uygun bir planlama yapmalarını öneriyoruz. Gelir-gider dengesine dikkat edilmeden alınan krediler, ilerleyen dönemde ödeme güçlüğü yaşanmasına neden olabilir. Enuygunfinans.com olarak, kullanıcılarımıza tek platformda bankacılık ürünlerini sunmaya ve finansal durumlarına en uygun çözümleri bulmalarına yardımcı olmaya devam edeceğiz.”

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.