Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Bes

Kapsül Haber Ajansı - Bes haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Bes haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Katılım Emeklilik Başarısını Üç Uluslararası Ödülle Taçlandırdı Haber

Katılım Emeklilik Başarısını Üç Uluslararası Ödülle Taçlandırdı

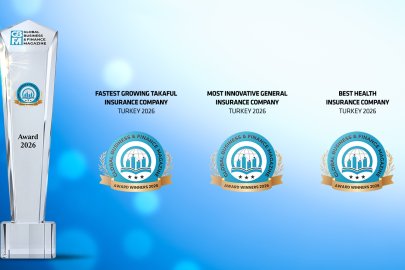
Sektörünün öncü ve yenilikçi markası Katılım Emeklilik, Global Business & Finance Magazine Awards 2026 kapsamında üç ayrı kategoride ödül kazandı. Şirket, “Türkiye’nin En Hızlı Büyüyen Katılım Sigortacılığı Şirketi”, “Türkiye’nin En Yenilikçi Sigorta Şirketi” ve “Türkiye’nin En İyi Sağlık Sigortası Şirketi” kategorilerinde ödüllendirildi. Katılım Emeklilik’in büyüme performansını, ürün çeşitliliğini ve farklı ihtiyaçlara yönelik sigorta çözümlerini öne çıkaran ödüller, şirketin bireysel emeklilik ve sigortacılık alanlarındaki faaliyetlerine dikkat çekti. Katılım Emeklilik, Global Business & Finance Magazine Awards 2026 kapsamında “Türkiye’nin En Hızlı Büyüyen Katılım Sigortacılığı Şirketi”, “Türkiye’nin En Yenilikçi Sigorta Şirketi” ve “Türkiye’nin En İyi Sağlık Sigortası Şirketi” kategorilerinde üç ödül kazandı. Şirketin büyüme performansını, ürün geliştirme yaklaşımını ve sağlık sigortası alanındaki konumunu öne çıkaran ödüller, Katılım Emeklilik’in farklı alanlardaki faaliyetlerini uluslararası platformda görünür kıldı. 2013 yılında kurulan Katılım Emeklilik, bireysel emeklilik ve sigortacılık alanlarında büyümesini sürdürüyor. 2026 Ekim ayı itibarıyla şirketin toplam fon büyüklüğü 76 milyar TL’yi aşarken BES sözleşmesi sayısı 1 milyon 584 bin, sigorta sözleşmesi sayısı ise 531 bin oldu. Katılım Emeklilik, faizsiz finans ilkelerine uygun ürünleri ve farklı ihtiyaçlara yönelik çözümleriyle sektördeki faaliyetlerini geliştiriyor. Yenilikçi ürünler ve farklı fon seçenekleri Katılım Emeklilik, “Türkiye’nin En Yenilikçi Sigorta Şirketi” ödülünü ürün çeşitliliği ve müşteri ihtiyaçlarına yönelik çözümleriyle öne çıktığı bir dönemde aldı. Şirketin ürün portföyünde erken yaşta tasarruf alışkanlığını destekleyen Erken BES, farklı yatırım tercihlerine yönelik 21 fon seçeneği ve sağlık sigortası ürünleri bulunuyor. Şirket, ürün ve hizmetlerini geliştirirken müşterilerin farklı beklenti ve ihtiyaçlarına uygun seçenekler sunmayı hedefliyor. Sağlık sigortasında sektörün üzerinde büyüme Katılım Emeklilik, “Türkiye’nin En İyi Sağlık Sigortası Şirketi” kategorisindeki ödülünü sağlık sigortasındaki büyüme performansıyla destekliyor. Ağustos 2026 sonu itibarıyla şirketin hastalık-sağlık branşındaki prim üretimi, geçen yılın aynı dönemine göre yüzde 68,69 artarak yaklaşık 2,72 milyar TL’ye ulaştı. Bu artış, aynı dönemde sektör genelinde kaydedilen yüzde 36,2’lik büyümenin üzerinde gerçekleşti. Katılım Emeklilik, sağlık sigortası prim üretiminde Türkiye genelindeki sigorta şirketleri arasında ilk onda, katılım sigortacılığı şirketleri arasında ise ilk sırada yer aldı. Şirketin sağlık branşındaki prim üretimi, katılım sigortacılığı şirketlerinin toplam sağlık sigortası prim üretiminin yüzde 58,5’ini oluşturdu. Kaynak: (KAHA) Kapsül Haber Ajansı

AgeSA’dan Dünya Tasarruf Günü’nde Finansal Planlama Vurgusu Haber

AgeSA’dan Dünya Tasarruf Günü’nde Finansal Planlama Vurgusu

Bireysel emeklilik ve hayat sigortası sektörünün lider kuruluşlarından AgeSA, 31 Ekim Dünya Tasarruf Günü kapsamında tasarrufun gelecekteki yaşam standardını korumadaki rolünü öne çıkarıyor. Tasarruf denildiğinde akla çoğunlukla harcamaları azaltmak ve para biriktirmek gelse de uzun vadeli tasarruf, yalnızca bugünün bütçesini değil, gelecekte nasıl bir yaşam sürmek istediğimizi de planlamak anlamına geliyor. Emeklilik dönemi, bu planlamanın en önemli başlıklarından biri. Çalışma hayatı sonrasında da mevcut yaşam standardını sürdürebilmek için bugünden finansal hazırlık yapmak önem taşıyor. AgeSA, bireylerin farklı yaşam hedeflerine yönelik finansal hazırlıklarında düzenli birikim ve güvence araçlarının önemli bir rol oynadığına işaret ediyor. Bireysel Emeklilik Sistemi (BES), düzenli katkılarla uzun vadeli birikim oluşturulmasına imkân sağlarken; hayat sigortası çözümleri hem birikim hem de hayatın beklenmedik risklerine karşı finansal güvence sunarak uzun vadeli planlamanın farklı ihtiyaçlarına yanıt verebiliyor. Tasarruf hedefleri yaşamın farklı dönemlerinde şekilleniyor Bireysel Emeklilik Sistemi, düzenli katkılarla uzun vadeli birikim oluşturma imkânı sunarken, emeklilik yatırım fonları farklı risk ve getiri beklentilerine yönelik seçenekler sağlıyor. Birikimlerin kişisel hedefler ve risk tercihleri doğrultusunda değerlendirilmesi, uzun vadeli finansal planlamanın önemli bir parçasını oluşturuyor. Uzun vadeli finansal planlama, bireylerin yaşamlarının farklı dönemlerinde değişen ihtiyaç ve öncelikleriyle birlikte şekilleniyor. Kariyerin ilk yıllarında başlayan birikimler, zaman içinde emeklilik, aile, eğitim veya farklı yaşam hedefleri için finansal kaynak oluşturabiliyor. Gelir düzeyi, yaşam koşulları ve gelecek beklentilerindeki değişimler de finansal planların zaman içinde yeniden değerlendirilmesini beraberinde getiriyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Anadolu Hayat Emeklilik Genel Müdürlüğüne Sezgin Yılmaz Atandı Haber

Anadolu Hayat Emeklilik Genel Müdürlüğüne Sezgin Yılmaz Atandı

Bireysel emeklilik ve hayat sigortaları sektörünün önde gelen kuruluşlarından Anadolu Hayat Emeklilik’in Genel Müdürlük görevine Sezgin Yılmaz atandı. Uludağ Üniversitesi İktisadi ve İdari Bilimler Fakültesi İktisat Bölümü’nden mezun olan Yılmaz, çalışma hayatına 1997 yılında Türkiye İş Bankası Bursa Şubesi’nde memur olarak başladı. Bankanın farklı kademelerinde görev alan Yılmaz, 2012 yılında KOBİ Kredileri Tahsis Bölümü Kayseri Bölge Müdürü, 2015 yılında KOBİ Kredileri Tahsis Bölümü İzmir Merkez I. Bölge Müdürü, 2016 yılında KOBİ ve İşletme Bankacılığı Satış Bölümü İzmir Merkez II. Bölge Satış Müdürü olarak atandı. Yılmaz, 2017 yılında Destek Hizmetleri ve Satın Alma Müdürü, 2018 yılında ise Satın Alma Müdürü olarak görev yaptı. 29 Mart 2019 tarihinde Türkiye İş Bankası Yönetim Kurulu Üyeliğine seçilen Yılmaz, 29 Temmuz 2020 tarihinde Türkiye İş Bankası Genel Müdür Yardımcılığı görevine atanırken, 24 Mart 2023 tarihinde de Anadolu Hayat Emeklilik Yönetim Kurulu Başkanı oldu. Sezgin Yılmaz, gerekli yasal izin süreçlerinin tamamlanmasının ardından Anadolu Hayat Emeklilik Genel Müdürü olarak görevine başlayacak. Ekim 2024’ten bu yana Şirketin Genel Müdürlüğünü yürüten Serkan Uğraş Kaygalak, Anadolu Sigorta’da üstleneceği yeni görevi sebebiyle Genel Müdürlük görevini Sezgin Yılmaz’a devredecek. Anadolu Hayat Emeklilik Hakkında: Bireysel emeklilik ve hayat sigortaları branşlarında faaliyet gösteren Anadolu Hayat Emeklilik, 1990 yılında “Türkiye’nin ilk hayat sigortası şirketi” olarak kuruldu. Halka açık ilk emeklilik şirketi olan Anadolu Hayat Emeklilik; hayat sigortası, bireysel emeklilik ve otomatik katılım kapsamında sayısı 5 milyona ulaşan müşteriye hizmet veriyor. Bireysel emeklilik ile otomatik katılım kapsamında 3 milyonu aşan katılımcıya hizmet veren Anadolu Hayat Emeklilik, gönüllü BES katılımcı sayısı ve otomatik katılım fon büyüklüğünde özel şirketler arasında lider konumda bulunuyor. Genel Müdürlüğü İstanbul'da bulunan şirketin; Ankara'daki Merkez Ofisi’nin yanı sıra İstanbul’da 3, Ankara’da 2, Adana, Bursa, İzmir, Antalya, Kocaeli, Samsun ve Diyarbakır’da birer adet olmak üzere toplam 12 Bölge Satış Müdürlüğü, Kuzey Kıbrıs Türk Cumhuriyeti'nde ise şubesi bulunuyor. Anadolu Hayat Emeklilik; 503’ü direkt satış ekibi olmak üzere 1.166 çalışanı, 431 özel acentesi ve 996 Türkiye İş Bankası, 96 Anadolubank, 6 Türk Bankası şubesine ilaveten 75 broker aracılığıyla hizmet sunuyor. Eşit Ücret ve Fırsat Sertifikası’nı Türkiye'de almaya hak kazanan ilk emeklilik ve sigorta şirketi olan Anadolu Hayat Emeklilik, ayrıca bireysel emeklilik ve hayat sigortası sektöründen BIST Sürdürülebilirlik Endeksi’ne giren ilk şirket olma özelliğini de taşıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Anadolu Hayat Emeklilik’in Aktif Büyüklüğü Yüzde 35 Artışla 508 Milyar TL’ye Ulaştı Haber

Anadolu Hayat Emeklilik’in Aktif Büyüklüğü Yüzde 35 Artışla 508 Milyar TL’ye Ulaştı

Anadolu Hayat Emeklilik 2026 yılının üçüncü çeyrek finansal sonuçlarını açıkladı. Gönüllü BES katılımcı sayısında özel sermayeli şirketler arasındaki, 18 yaş altı müşteri segmentinde ise sektördeki liderliğini devam ettiren şirket, istikrarlı büyümesini sürdürüyor. Anadolu Hayat Emeklilik’in finansal gücünün önemli bir göstergesi olan öz sermayesi, özel şirketler arasında zirvedeki yerini koruyarak 14,6 milyar TL’ye ulaştı. Aktif büyüklüğü 508 milyar TL, net dönem kârı ise geçtiğimiz yılın aynı dönemine göre yüzde 49 artışla 5,7 milyar TL seviyesinde gerçekleşti. Şirketin gönüllü BES ve otomatik katılım toplam fon büyüklüğü 427 milyar TL’ye ulaşırken, katılımcı sayısı 3,5 milyonu aştı. 408 bin çocuk katılımcı sayısı ile ulaştığı yüzde 23,1’lik pazar payı ile 18 yaş altı müşteri grubunda sektördeki öncü konumunu koruyan Anadolu Hayat Emeklilik’in hayat sigortası prim üretimi ise, 2026 yılının üçüncü çeyreğinde geçtiğimiz yıla göre yüzde 26 oranında artarak 18,3 milyar TL’yi aştı. 18 yaş altı BES kategorisinde 400 bin çocuğa ulaşan ilk şirket Anadolu Hayat Emeklilik, çok uzun yıllardır ayrıcalıklı bir müşteri grubu olarak değerlendirilen çocuk segmentinde öncü rolünü, özenli hizmeti sayesinde yeni bir kilometre taşıyla pekiştirdi ve sektördeki güven veren lider duruşuyla, 18 yaş altı BES kategorisinde 400 bin katılımcıya ulaşan ilk şirket oldu. Çocukların geleceğini bugünden güvence altına alan “Çocuğum için BES” ürünü ebeveynlerin tasarruf yolculuğuna eşlik ederken, şirketin, nesiller boyu sürecek uzun vadeli değer yaratma vizyonunu bir kez daha tescillemiş oldu. “Türkiye’nin BES Modellerini Arıyoruz” mesajıyla yeni reklam kampanyasını hayata geçirdi Anadolu Hayat Emeklilik 2026 yılında “İyi Gelecek Üyeliği”, yaklaşımıyla ele aldığı yepyeni ’BES Model’ kampanyasını da izleyicilerin beğenisine sundu. Üç filmden oluşan yeni reklam kampanyasıyla bireysel emeklilik kavramını gündelik hayatın içinden ve mizahi bir anlatımla ele alan şirket farklı bir iletişim diliyle yaptığı kurguda, iyi bir gelecek isteyen herkesin kolayca atacağı küçük bir adımla kendisine en uygun emeklilik planına sahip olabileceğini samimi bir dille anlattı. Anadolu Hayat Emeklilik, iletişim çalışmalarında geleceği bugünden planlama fikrini merkeze alarak bireysel emekliliği daha geniş kitlelerle buluşturmayı hedefliyor. Kaynak: (KAHA) Kapsül Haber Ajansı

BES Şirketlerinin Yapay Zekadaki İtibar Haritası Çıkarıldı Haber

BES Şirketlerinin Yapay Zekadaki İtibar Haritası Çıkarıldı

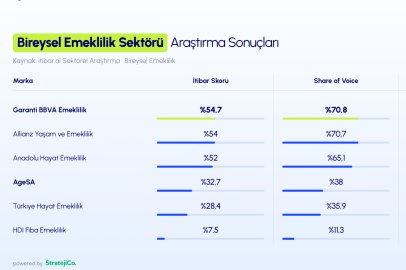
Fon piyasasında yaşanan gelişmeler, yatırımcıların uzun vadeli tasarruf araçlarına yönelimini yeniden gündeme taşıdı. Bu süreçte Bireysel Emeklilik Sistemi’ne ilginin arttığına ilişkin veriler de basına yansıdı. Haberlere göre sisteme günde yaklaşık 12 bin 500 yeni katılımcı dahil olurken BES fonlarına günlük 2 ila 2,5 milyar TL arasında kaynak aktarıldı. Yeni katılımlarla birlikte sistem yaklaşık 18 milyon kişiye, 25 milyon sözleşmeye ve 2,7 trilyon TL fon büyüklüğüne ulaştı. Sistemdeki bu hareketlilik, bireysel emeklilik şirketlerinin yapay zeka yanıtlarında ne kadar görünür olduğu ve nasıl anlatıldığı sorusunu öne çıkardı. StratejiCo. tarafından geliştirilen yapay zeka itibar yönetim modeli itibar.ai, 2 Ekim 2026 tarihinde ChatGPT, Gemini ve Claude üzerinde gerçekleştirdiği araştırmada şirketlerin itibarını, görünürlüğünü ve beğenisini karşılaştırdı. Sonuçlar https://app.itibar.ai/sektorel adresinde erişime sunuldu. Garanti BBVA Emeklilik itibar ve görünürlükte, AgeSA beğenide lider oldu Araştırmada Garanti BBVA Emeklilik 54,7 itibar puanıyla ilk sırada yer aldı. Allianz Yaşam ve Emeklilik 54 puanla ikinci, Anadolu Hayat Emeklilik 52 puanla üçüncü oldu. AgeSA 32,7, Türkiye Hayat Emeklilik 28,4 ve HDI Fiba Emeklilik 7,5 itibar puanı aldı. Şirketlerin yapay zeka yanıtlarında ne ölçüde yer aldığını gösteren görünürlük (Share of Voice) metriğinde Garanti BBVA Emeklilik %70,8 ile lider oldu. Allianz Yaşam ve Emeklilik %70,7 ile ikinci sırayı aldı. Anadolu Hayat Emeklilik %65,1, AgeSA %38, Türkiye Hayat Emeklilik %35,9 ve HDI Fiba Emeklilik %11,3 görünürlük oranına sahip oldu. Şirketlerin yapay zeka tarafından hangi tonla anlatıldığını gösteren beğeni (Sentiment) metriğinde AgeSA %84 ile ilk sıraya yerleşti. AgeSA’yı %80 ile Anadolu Hayat Emeklilik, %79 ile Türkiye Hayat Emeklilik, %77 ile Garanti BBVA Emeklilik, %76 ile Allianz Yaşam ve Emeklilik ve %73 ile HDI Fiba Emeklilik izledi. Kaynak: (KAHA) Kapsül Haber Ajansı

Sigortacılıkta Yeni Dönem Müşterinin İhtiyacını Anlamakla Başlıyor Haber

Sigortacılıkta Yeni Dönem Müşterinin İhtiyacını Anlamakla Başlıyor

2026 yılı, dijitalleşme, yapay zekâ, kişiselleştirilmiş çözümler ve müşteri deneyiminin sektör gündeminde daha fazla yer aldığı bir dönem oldu. Önümüzdeki dönemde ise sigortacılığın gelişimini yalnızca ürün çeşitliliği değil, müşterinin ihtiyacını doğru anlamak ve bu ihtiyaca uygun çözümü doğru zamanda ve doğru kanaldan sunabilmek belirleyecek. Sigortacılıkta geleceğin temel unsurlarından biri, müşteriye daha fazla ürün sunmaktan çok, ihtiyacına uygun çözümü daha doğru şekilde sunabilmek olacak. Veri analitiği ve yapay zekâ bu noktada önemli fırsatlar sunuyor. Müşterinin yaşam evresi, risk profili ve finansal hedefleri gibi farklı değişkenlerin birlikte değerlendirilebilmesi, sigorta çözümlerinin daha kişiselleştirilmiş bir yapıya kavuşmasını sağlayabilir. Böylece teknoloji, yalnızca operasyonel süreçleri hızlandıran bir araç olmaktan çıkarak müşteri ihtiyacını daha iyi anlamaya hizmet eden stratejik bir unsur haline geliyor. Dijitalleşme Satıştan Tüm Müşteri Yolculuğuna Yayılıyor Sigortacılıkta dijitalleşmeyi yalnızca ürün satın alma sürecini kolaylaştıran bir teknoloji yatırımı olarak değerlendirmemek gerekiyor. Asıl değer, müşterinin sigorta ile kurduğu ilişkinin tamamında ortaya çıkıyor. İhtiyacın belirlenmesinden ürün seçimine, satın alma ve poliçe yönetiminden bilgilendirmeye, hasar ve tazminat süreçlerinden sonrasındaki hizmetlere kadar uzanan bütünsel bir deneyim, yeni nesil sigortacılığın temel unsurlarından biri haline geliyor. BNP Paribas Cardif Türkiye olarak 'sigortayı daha erişilebilir hale getirme' misyonumuz çerçevesinde, e-Şube ve CepteCardif gibi dijital kanallarımızla müşterilerimizin BES ve Ailem Güvende ürünlerimize online erişimini sağlıyor, ürünlerimizdeki hasar süreçlerini de bu deneyimin bir parçası olarak ele alıyoruz. Buradaki temel yaklaşımımız, farklı temas noktalarının birbirinden bağımsız çalıştığı bir yapı yerine, müşterinin ihtiyacına göre kanallar arasında kesintisiz ilerleyebildiği bir deneyim oluşturmak. Dijitalleşmenin gerçek değerini yalnızca süreci hızlandırmakta değil, müşterinin sigorta ile kurduğu ilişkiyi kolaylaştırmakta ve güçlendirmekte görüyoruz. Teknolojinin müşteri deneyiminin merkezinde konumlanması, bu nedenle bir tercih olmanın ötesinde, sektörün geleceği açısından temel bir gereklilik haline geliyor. Yeni Nesil Ürünlerde Koruma ve Birikim Bir Arada Tüketicilerin finansal planlama ihtiyaçları da değişiyor. Sigortanın yalnızca risk gerçekleştiğinde devreye giren bir güvence mekanizması olarak değil, bireylerin daha uzun vadeli finansal planlamasının bir parçası olarak değerlendirilmesi giderek daha fazla önem kazanıyor. Bu noktada koruma ve birikim çözümlerinin birbirini tamamlayan yapısı öne çıkıyor. Kredi bağlantılı hayat sigortalarının yanı sıra kredi bağlantısız hayat sigortaları, prim iadeli ürünler ve BES, farklı yaşam evrelerinde ortaya çıkan ihtiyaçlara yanıt verebilecek seçenekler sunuyor. Ekonomik belirsizliklerin arttığı dönemlerde bireylerin hem yaşam risklerine karşı korunma hem de geleceğe yönelik birikim yapma ihtiyacını birlikte değerlendirmesi, ürün geliştirme yaklaşımının da bu doğrultuda şekillenmesini gerektiriyor. Burada önemli olan daha fazla ürün üretmek değil, doğru ihtiyaca doğru çözümü sunabilmek. Ürün tasarımının merkezine müşterinin gerçek ihtiyacını koymak, sigortacılığın geleceğinde rekabetin de önemli unsurlarından biri olacak. Erişilebilirlik Ürüne Ulaşmaktan Fazlasını İfade Ediyor Sigortacılığın geleceğini konuşurken erişilebilirlik kavramını da daha geniş bir çerçevede ele almak gerekiyor. BNP Paribas Cardif olarak 2024 yılında 21 ülkede 21 bin kişinin katılımıyla gerçekleştirdiğimiz "Protect & Project Oneself (Kendini Koruma ve Planlama)" araştırması bu açıdan dikkat çekici sonuçlar ortaya koyuyor. Araştırmamıza göre Türkiye'de tüketicilerin yüzde 80'den fazlası sigorta çözümlerine erişimde zorluk yaşarken, neredeyse yarısı bu zorluklar nedeniyle sigorta çözümü almaktan vazgeçiyor. Tüketicilerin sigorta çözümlerinin kapsamı, istisnaları ve sahip olma koşulları konusunda daha fazla netlik beklentisi de erişilebilirliğin yalnızca fiziksel veya dijital kanallara ulaşmakla sınırlı olmadığını gösteriyor. Bir sigorta çözümünün gerçekten erişilebilir olması; müşterinin ürünü kolayca anlayabilmesini, kendi ihtiyacıyla ilişkilendirebilmesini ve süreçleri mümkün olduğunca sade şekilde yönetebilmesini de kapsıyor. Bu nedenle sade ürün tasarımı, açık iletişim ve ihtiyaca yönelik yönlendirme, teknolojik yatırımlar kadar önemli. Sigortacılığın daha geniş kitlelere ulaşabilmesi için teknoloji ile sadeliğin, dijitalleşme ile güven ilişkisinin birlikte ele alınması gerekiyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Katılım Emeklilik Erken BES Maskotu BESTİ’yi Tanıttı Haber

Katılım Emeklilik Erken BES Maskotu BESTİ’yi Tanıttı

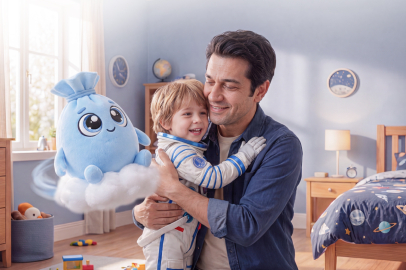
Yeni eğitim döneminin başlamasıyla birlikte ailelerin gündeminde yalnızca okul ihtiyaçları değil, çocuklarının geleceğine yönelik finansal planlama da yer alıyor. Son yıllarda ebeveynlerin çocukları için daha erken yaşlarda birikim yapma eğiliminin güçlenmesiyle, 18 yaş altı Bireysel Emeklilik Sistemi (BES) de bu planlamanın araçlarından biri haline geliyor. BES’in 18 yaş altındaki çocukları da kapsaması, ailelere uzun vadeli birikim için önemli bir zaman avantajı sağlıyor. Çocuk adına erken yaşta başlatılan bir BES sözleşmesi, küçük tutarlarla düzenli birikim yapılmasına ve uzun bir yatırım döneminden yararlanılmasına imkân tanıyor. Devlet katkısı ve fonların yatırım performansının uzun vadeli etkisi de erken yaşta başlayan birikimi destekliyor. 18 yaş altı BES'e ilgi artıyor 18 yaş altı çocuk ve gençlerin Bireysel Emeklilik Sistemi’ne dahil olmasına yönelik ilginin artması, bu alandaki iletişim çalışmalarını da çeşitlendiriyor. Katılım Emeklilik, Erken BES ürünü kapsamında çocukların doğumdan itibaren BES sistemine dahil edilebilmesini sağlayan yaklaşımını, yeni marka karakteri BESTİ ile anlatmaya başladı. Katılım Emeklilik’in 18 yaş altı BES katılımcı sayısı, Eylül 2026 itibarıyla 208 bini aştı. Şirketin 18 yaş altı BES katılımcı sayısı son bir yılda yüzde 14 artarken, bu artış sektör ortalamasının üzerinde gerçekleşti. 18 yaş altı katılımcılar, Katılım Emeklilik’in toplam BES sözleşmelerinin yüzde 13,4’ünü oluşturuyor. Türkiye genelinde de 18 yaş altı BES’e ilgi büyümeye devam ederken, sistemdeki toplam 18 yaş altı katılımcı sayısı ise 2 milyonun üzerine çıktı. Erken BES’in yeni iletişim yüzü BESTİ Katılım Emeklilik, Erken BES’in daha geniş bir kitleye ulaşması ve daha fazla bebeğin, çocuğun ve gencin erken yaşta birikim fikriyle tanışması amacıyla iletişim çalışmalarına BESTİ’yi dahil etti. Gricreative tarafından Katılım Emeklilik için geliştirilen BESTİ, Erken BES’in anlatımında kullanılacak marka karakteri olarak konumlandırılıyor. Karakter aracılığıyla çocukların eğitim, spor, seyahat ve gelecekteki meslekleri gibi farklı hayalleri üzerinden erken yaşta birikim yapma fikrinin anlatılması amaçlanıyor. BESTİ’nin tanıtımı için hazırlanan iletişim filminde de karakterin çocuklara ve ailelere yönelik iletişimdeki rolü ortaya konuluyor. Film, “Her Şey Çocuklarımızın Geleceği İçin!” mesajı ve “Erken BES’le Bugün Başla” söylemiyle yayınlanıyor. BESTİ baştan sona yapay zekâ ile yaratıldı Çalışmayı farklılaştıran unsurlardan biri de karakterin ve tanıtım filminin üretim süreci oldu. BESTİ’nin kendisi, hikâyesinin geçtiği ortamlar ve filmdeki sahneler dahil olmak üzere çalışma baştan sona yapay zekâ teknolojileri kullanılarak hazırlandı. Yapay zekâ destekli üretim süreci, BESTİ için karakterden mekânlara ve farklı sahnelere kadar bütünlüklü bir görsel dünyanın oluşturulmasına imkân sağladı. Katılım Emeklilik böylece Erken BES iletişiminde yeni bir karakter kullanmanın yanı sıra, içerik üretiminde yapay zekâ teknolojilerinden yararlanan bir çalışma da hayata geçirmiş oldu. BESTİ’nin önümüzdeki dönemde Katılım Emeklilik’in Erken BES iletişiminde farklı içerik ve mecralarda kullanılması planlanıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Ender Güzeler, Orta Vadeli Programı Sigortacılık Perspektifinden Değerlendirdi Haber

Ender Güzeler, Orta Vadeli Programı Sigortacılık Perspektifinden Değerlendirdi

“2027-2029 OVP hedeflerinin; yüksek sigorta penetrasyonu, çeşitlendirilmiş ürün yapısı ve riskleri gerçekleşmeden önce yönetmeye odaklanan daha güçlü bir sigorta ekosistemi açısından önemli bir dönüm noktası olması bekleniyor” diyen Ender Güzeler, OVP’ye ilişkin değerlendirmelerine şöyle devam etti: “OVP, sektöre bazı ödevler çıkartırken beraberinde bazı fırsat alanlarını da göstermekle birlikte “istikrar” ve “dayanıklılık” çerçevesinde rolü ve önemini vurguluyor. Bu vurgu sektörün 2030 Vizyonu ile de örtüştüğü şeklinde okuyoruz. Sektöre verilen ödevler Tüm afet tehlikelerini kapsayan zorunlu afet sigortası mekanizmasının geliştirilip yaygınlaştırılması, beyan/ödeme takibinin etkinleştirilmesi ve dolaysıyla afet ve bakım sigortası gibi yeni/genişleyen ürünlere aktüeryal kapasite ve reasürans kapasitesi ayırmak.Uzun dönemli bakım sigortasının altyapısının kurulması. Yaşlanan nüfus/bakım ekonomisi politikasının ürün ve aktüerya tasarımı sektöre bırakılıyor.Devlet Destekli Alacak Sigortası'nın etkinliğinin artırılması ve Eximbank ihracat kredi sigortalarının güçlendirilmesine yönelik, alacak sigortası ve ihracat kredi sigortası tarafında kamu programlarıyla (Eximbank, KGF) entegre dağıtım kurmak.BES (Bireysel Emeklilik Sistemi) /OKS (Otomatik Katılım Sistemi)'nin fon çeşitliliği ve cazibesinin artırılmasına paralel olarak, Yatırım fonlu ve birikimli hayat sigortalarının yaygınlaştırılması için hayat sigortası ürünlerini BES/OKS reformuyla uyumlu, yatırım fonlu/birikimli yapıya göre yeniden tasarlamak. Fırsatlar alanları Afet sigortasının zorunlu kapsamının genişlemesi, tarihsel olarak düşük penetrasyonlu bir branşta hacim artışı potansiyeli sunuyor. Afet sigortasının yaygınlaşması, erken yatırım yapan (fiyatlama, risk modelleme) şirketler için rekabet avantajı.Bakım ekonomisi ve uzun dönemli bakım sigortası, tamamen yeni bir ürün kategorisi ve prim havuzu ile ilk giren şirketler için marka konumlandırma ve pazar payı fırsatı getiriyor.Yurt içi tasarruf artırma hedefi, hayat sigortacılığına doğrudan siyasi destek sağlıyor; BES / OKS büyümesiyle birlikte hayat sigortasında çapraz satış ve yeni müşteri kazanımı için ürün satışı imkânı.Alacak sigortası ve ihracat kredi sigortasının kamu destekli genişlemesi, KOBİ ve ihracatçı tabanının genişlemesiyle ticari hat büyümesi. Ortaya çıkabilecek yeni ürün türleri Değer bazlı geri ödeme mantığına uyumlu ağ bazlı ve ko-ödemeli TSS paketleriBakım ekonomisi çerçevesinde yaşlı/engelli bakımını kapsayan hibrit sağlık-bakım sigortasıUzaktan sağlık hizmetleri altyapısına entegre tele-sağlık destekli sigorta paketleriAfet sigortasında parametrik/geniş kapsamlı yeni nesil ürünlerTamamen yeni olan “Uzun dönemli bakım sigorta”Hayat + Sağlık + Bakım bileşenlerini birleştiren ürünler. (BES /OKS ile çapraz satış imkânı) Bu ürün ve konsantrasyonların pazarı büyütme potansiyeli olduğunu düşünüyorum. Sigorta Sektörünün “istikrar” ve “dayanıklılık” çerçevesinde plandaki rolü: Ekonomik katkı ve kapsayıcılık zemini Sektör paydaşları açısından program, özel sigortacılığı hem büyüme (tasarruf, ticari sigorta) hem toplumsal kapsayıcılık (afet, bakım) eksenlerinde genişletecek bir zemin sunuyor. Ürün portföyünün bu iki ekseni birlikte karşılayacak şekilde (bireysel tasarruf odaklı + toplumsal risk odaklı) tasarlanması, hem kârlılık hem sektörün ekonomideki görünürlüğü açısından öne çıkan fırsat alanı. OVP'de "dayanıklılık" kavramı hem makroekonomik (dış şoklara karşı) hem toplumsal-fiziksel (afet, demografik dönüşüm) hem de sektörel (tedarik zinciri, imalat sanayii) düzeyde defalarca vurgulanıyor. Özel sigortacılığın bu çerçeveye katkısını dört ayrı kanaldan okumak mümkün. Mali/finansal istikrar kanalı Program, dış şoklara dayanıklılığın temelini "yurt içi tasarrufların artırılması" ve "TL cinsinden tasarruf ve yatırım araçlarının çeşitlendirilmesi"ne bağlıyor. Hayat sigortası (birikimli/yatırım fonlu ürünler) ve BES / OKS burada doğrudan araç konumunda: uzun vadeli, TL bazlı, sabit getirili tasarrufu sisteme çekerek hem cari açığı fonlayarak döviz talebini azaltıyor hem de finansal sistemin şoklara karşı tampon kapasitesini büyütüyor. Sigorta şirketleri aynı zamanda kurumsal yatırımcı olarak sermaye piyasalarının derinleşmesine (Yatırımcı Risk Merkezi, pay piyasası reformları) katkı sunuyor. Bu da finansal istikrarın kurumsal ayağını güçlendiriyor. Fiziksel/toplumsal dayanıklılık kanalı “Ailenin güçlendirilmesi, toplumsal ve fiziki dayanıklılığın artırılması" başlığı altında şehirlerin afetlere karşı dayanıklılığı ve kentsel dönüşüm doğrudan yer alıyor; bunun mali karşılığı ise kamu maliyesi bölümündeki zorunlu afet sigortası mekanizması. Burada özel sigortacılığın rolü açık: afet riskini kamu bütçesinden özel sigorta/reasürans havuzuna kaydırarak, büyük bir depremde devletin mali dayanıklılığını koruyan bir şok emici işlevi görüyor. Bu, belgenin "çoklu şoklara karşı direnç" hedefiyle doğrudan örtüşen, sigortanın en somut katkı alanı. Dış ticaret ve tedarik zinciri dayanıklılığı kanalı Program, "tedarik zincirlerinin dayanıklılığı ve çeşitliliği" ile "dış şoklara karşı dayanıklılık"ı sanayi ve dış ticaret bölümlerinde tekrar tekrar vurguluyor. Alacak sigortası ve Eximbank ihracat kredi sigortaları burada ihracatçı/KOBİ'nin tahsilat riskini (yurt dışı alıcı iflası, kur şoku, jeopolitik kesinti) sigortalı hale getirerek firma düzeyinde dayanıklılığı artırıyor. Böylelikle toplamda sanayi sektörünün "dış şoklara karşı dayanıklılığının artırılması" hedefine mikro düzeyden katkı demek. Demografik dayanıklılık kanalı Nüfus artış hızının düşmesi ve bakım ekonomisi vurgusu, uzun dönemli bakım sigortasının altyapısını gerekli kılıyor. Bu, belgenin "demografik dönüşüme karşı dayanıklılık" hedefinin sosyal güvenlik sisteminin tek başına karşılayamayacağı bir yükü özel sigortacılığa devretmesi anlamına geliyor. Sistemin mali sürdürülebilirliğini korurken bakım ihtiyacının karşılanmasını sağlayan tamamlayıcı bir mekanizma olarak ortaya konuyor. Özetle OVP, özel sigortacılığı ekonomik dayanıklılığın "arka planda çalışan" ama kritik bir bileşeni olarak konumlandırıyor: tasarrufu besleyerek finansal istikrara, afet riskini paylaşarak mali dayanıklılığa, ticari riski teminat altına alarak dış ticaret dayanıklılığına ve bakım yükünü karşılayarak demografik dayanıklılığa katkı sunuyor. Belgede sektöre bu rol açıkça "sigortanın milli güvenlik/dayanıklılık unsuru" diye adlandırılmıyor, ama dört ayrı politika hattının kesişimi bu sonucu ortaya çıkardığını belgenin doğrudan ifadesi olmamakla birlikte bu şekilde sentezliyorum. Bu bir kamu politikası belgesi olduğu için buradaki değerlendirmeler sektörel çıkarım niteliğindedir.” Kaynak: (KAHA) Kapsül Haber Ajansı

Türkiye Sigorta ve Türkiye Hayat Emeklilik’ten 6 Yıllık Başarı Yolculuğu Haber

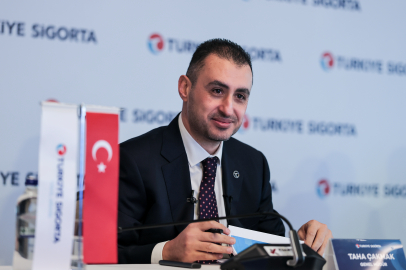
Türkiye Sigorta ve Türkiye Hayat Emeklilik’ten 6 Yıllık Başarı Yolculuğu

Türkiye Sigorta ve Türkiye Hayat Emeklilik Genel Müdürü Taha Çakmak, “Adımızdan aldığımız güçle, bugün ve gelecekte güveni büyütmeye, daha fazla insanımızı güvenceyle buluşturmaya ve ülkemizin geleceğine değer katmaya devam edeceğiz.” dedi. Sigorta ve emeklilik sektörünün öncü kuruluşları Türkiye Sigorta ve Türkiye Hayat Emeklilik, kuruluşlarının 6. yılında güçlü finansal performansları, sürdürülebilir büyüme anlayışları, müşteri odaklı yaklaşımları, yaygın hizmet ağları, sigortayı herkes için daha erişilebilir kılma hedefleri, yenilikçi ürün ve hizmetleriyle sektördeki lider konumlarını güçlendirmeye devam ediyor. Haziran sonu itibarıyla aktif büyüklüklerinin toplamı 791,7 milyar TL’ye ulaşan Türkiye Sigorta ve Türkiye Hayat Emeklilik; 2 bin 600’ü aşkın çalışanı, 4 bin 500’ü aşan acente ve brokeri, 6 bin 300’ü aşan anlaşmalı banka şubesi, sağlıkta 6 bini aşkın ve kaskoda 4 bine yakın anlaşmalı oto servisiyle Türkiye’nin dört bir yanındaki sigortalılarına hizmet sunarken, iş ortakları ve paydaşlarıyla da değer üretmeyi sürdürüyor. 6 yılda toplam 13,3 milyon müşteriye ulaşan Türkiye Sigorta ve Türkiye Hayat Emeklilik, hayat dışında 72,5 milyon poliçe adedi ve 432,3 milyar TL prim üretimi, BES ve OKS’de 531 milyar TL fon büyüklüğü ve 6,3 milyon sözleşme adedi, hayat branşında 88,3 milyar TL prim üretimi ve 59 milyon poliçe adediyle Türkiye ekonomisine katkı sağlarken, geniş müşteri portföyü, yaygın dağıtım ağı, yenilikçi yaklaşımı ve güçlü insan kaynağıyla da milyonlara güvencesi olmaya devam ediyor. “Bizim için başarı, sigortayı her kesim için erişilebilir kılmak ve sigortalılığın yaygınlaşmasına katkı sunmak” Türkiye Sigorta ve Türkiye Hayat Emeklilik olarak 6 yılda güçlü bir büyüme kaydettiklerini ve şirketlerin alanlarının lideri olduğunu belirten Türkiye Sigorta Genel Müdürü Taha Çakmak, “Bugün geldiğimiz noktada finansal gücümüzü ve sektörümüzdeki lider konumumuzu, daha fazla vatandaşımızı sigorta ve emeklilik güvencesiyle buluşturma sorumluluğuyla birlikte değerlendiriyoruz. Bizim için başarı sadece prim üretimini, fon büyüklüğünü ya da kârlılığımızı artırmak değil, sigortayı toplumun her kesimi için erişilebilir kılmak ve ülkemizde sigortalılığın yaygınlaşmasına katkı sunmaktır.” dedi. Taha Çakmak, enflasyonla mücadele sürecinde şirketlerinin güçlü finansal performanslarını bu yılın ilk yarısında da sürdürdüklerini ifade ederek, şunları kaydetti: “Türkiye Sigorta olarak prim üretimimizi yüzde 30 artışla 94,2 milyar TL’ye yükseltirken, Türkiye Hayat Emeklilik olarak hayat branşında yüzde 52 artışla 23,4 milyar TL’ye, BES ve OKS’de 5 milyon katılımcımızla 531 milyar TL fon büyüklüğüne ulaşarak lider konumumuzu güçlendirdik. Sağlıkta milyonların güvencesi olurken, bireysel emeklilikte en yüksek BES fon getirisiyle katılımcılarımızın birikimlerine değer katmayı sürdürdük. Türkiye Sigorta ve Türkiye Hayat Emeklilik’te toplam kârlılığımızı 6 yılda 17 kat artırdık. İki şirketimizin toplam net kârı bu yılın ilk yarısında yüzde 48 artışla 24,5 milyar TL’ye ulaştı. Enflasyonla mücadele ve herkes için sigorta vizyonumuz doğrultusunda, kasko ve tamamlayıcı sağlık ürün gruplarımızda fiyat artışına gitmeden büyümemizi sürdürdük. 2026’nın ilk yarısında sigorta enflasyonunun üzerinde reel büyüme kaydederken, bu büyümeyi teknik kârlılıkla destekledik. Yatırım portföyümüzü çeşitlendiren ve sigorta erişilebilirliğini artıran hedeflerimizi başarıyla gerçekleştirdik. Finansal büyümemizin yanı sıra sigortalılarımızın ihtiyaç duydukları anda yanlarında olmayı en temel sorumluluklarımızdan biri olarak görüyoruz. Bu anlayışla 6 yılda 16 milyon hasar dosyasını değerlendirerek toplam 145 milyar TL hasar ödemesi gerçekleştirdik. Bu performansın temelinde etkin risk yönetimimiz, mali disiplinimiz, dengeli fiyatlama yaklaşımımız ve sürdürülebilir büyüme stratejimiz yer alıyor. Başarımızı sadece finansal göstergelerle sınırlı tutmadık. Kuruluşumuzdan bu yana ulusal ve uluslararası platformlarda toplam 182 ödüle layık görüldük. Brand Finance’ın en değerli markalar listesinde 5 yıl üst üste yer aldık, dijitalleşme vizyonumuz doğrultusunda yenilediğimiz mobil uygulamamızla 9,5 milyon kullanıcıya ulaştık.” Türkiye’nin geleceğine katkı sunmayı en önemli önceliklerinden biri olarak gördüklerinin önemine vurgu yapan Taha Çakmak, “Türkiye adını taşımanın gururu ve sorumluluğuyla milyonlarca vatandaşımızın yanı sıra köprülerden barajlara, uydulardan sondaj gemilerine, uçaklardan enerji santrallerine kadar ülkemizin stratejik değerlerine de güvence sunuyoruz. Yenilenebilir enerji yatırımlarını güvence altına alarak sürdürülebilir bir geleceğe katkı sağlarken, spordan çevreye, eğitimden toplumsal dayanışmaya uzanan çalışmalarımızla ülkemiz için değer üretmeye devam ediyoruz. Her yıl olduğu gibi 6. yıl dönümümüzde de Yeşil Vatan’a katkı sunmak amacıyla çalışanlarımız ve acentelerimiz adına toplamda 10 bin adet fidan bağışında bulunarak Çanakkale’de Türkiye Sigorta Hatıra Ormanı oluşturduk.” Önümüzdeki dönemde de farklı gelir gruplarının ve müşteri segmentlerinin ihtiyaçlarına uygun, erişilebilir ürün ve hizmetler geliştirerek sigorta ve emekliliğin daha geniş kitlelere ulaşması için çalışmayı sürdüreceklerini belirten Çakmak, “Adımızdan aldığımız güçle, güveni büyütmeye, daha fazla insanımızı güvenceyle buluşturmaya ve ülkemizin geleceğine değer katmaya devam edeceğiz.” dedi. Kaynak: (KAHA) Kapsül Haber Ajansı

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.