Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Dezenflasyon

Kapsül Haber Ajansı - Dezenflasyon haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Dezenflasyon haber sayfasında canlı gelişmelere ulaşabilirsiniz.

PLASFED: Yeni Büyüme Döneminin Anahtarı Üretim, Yatırım ve İhracat Haber

PLASFED: Yeni Büyüme Döneminin Anahtarı Üretim, Yatırım ve İhracat

Türkiye ekonomisinde enflasyonla mücadele kapsamında atılan adımların makroekonomik göstergelerde olumlu sinyaller verdiğini belirten Plastik Sanayicileri Federasyonu (PLASFED) Yönetim Kurulu Başkanı Ömer Karadeniz, sürdürülebilir büyümenin ancak üretim odaklı politikalarla mümkün olacağını söyledi. Sanayinin büyüme, ihracat ve istihdamın temel taşı olduğuna dikkat çeken Karadeniz, "Enflasyonla mücadele elbette önemlidir. Ancak üretim gücünü koruyamayan ekonomiler kalıcı refah oluşturamaz. Türkiye'nin yeni büyüme hikayesi üretim ve sanayiyle yazılmalıdır" dedi. Son dönemde açıklanan ekonomik verilerin dezenflasyon sürecinde ilerleme kaydedildiğini gösterdiğini ifade eden Karadeniz, buna karşın yüksek finansman maliyetleri, yatırım iştahındaki zayıflama ve imalat sanayindeki daralmanın reel sektör açısından önemli riskler oluşturmaya devam ettiğini vurguladı. Üretimin yalnızca ekonomik büyüklük değil, aynı zamanda teknoloji geliştirme, ihracat, istihdam ve küresel rekabet gücünün de temel belirleyicisi olduğunu dile getiren Karadeniz, sanayinin desteklenmesinin Türkiye'nin orta ve uzun vadeli kalkınma hedefleri açısından kritik öneme sahip olduğunu söyledi. "Sanayi güçlenmeden büyüme kalıcı olmaz" İlk çeyrek büyüme verilerinde sanayinin ekonominin gerisinde kaldığını hatırlatan Karadeniz, üretim kapasitesinin güçlendirilmesine yönelik adımların hızlandırılması gerektiğini belirtti. Karadeniz, "Ekonomide dengelenme sürecinin başarıya ulaşabilmesi için üretim tarafının da aynı ölçüde desteklenmesi gerekiyor. Sanayi yatırımlarını artıracak, ihracatı teşvik edecek ve katma değerli üretimi büyütecek politikalar öncelikli hale gelmeli. Tüketimle desteklenen büyüme kısa vadede rakamlara olumlu yansıyabilir ancak uzun vadede sürdürülebilir kalkınmanın yolu üretimden geçiyor" ifadelerini kullandı. İkinci çeyrek büyümesinde gözler sanayide Önümüzdeki günlerde açıklanacak ikinci çeyrek büyüme verilerinin ekonomideki toparlanmanın yönünü ortaya koyacağını belirten Karadeniz, "Öncü göstergeler, sanayide istenilen düzeyde güçlü bir toparlanmaya henüz işaret etmiyor. Bu nedenle ikinci çeyrek büyüme verilerinde üretimin ekonomiye katkısı yakından takip edilecek. Büyümenin hızı kadar niteliği de önemli. Üretim ve ihracatın büyümeye daha güçlü katkı verdiği bir tablo, Türkiye ekonomisinin geleceği açısından çok daha değerli. Sanayinin yeniden büyümenin lokomotifi olduğu bir ekonomi; sürdürülebilir kalkınmanın, kalıcı refahın ve küresel rekabet gücünün temelini oluşturacak" dedi. Türkiye'nin güçlü sanayi altyapısına sahip olduğuna dikkat çeken Karadeniz, mevcut potansiyelin doğru politikalar ve üretimi teşvik eden uygulamalarla çok daha yüksek katma değere dönüştürülebileceğini söyledi. "Rekabet gücümüz korunmalı" Küresel pazarlarda rekabetin her geçen gün daha da yoğunlaştığını belirten Karadeniz, Türkiye'nin üretim maliyetleri, finansman giderleri ve döviz kuru arasındaki dengenin ihracatçı açısından dikkatle yönetilmesi gerektiğini söyledi. Türk sanayisinin son yıllarda önemli ihracat başarıları elde ettiğini hatırlatan Karadeniz, bu başarının sürdürülebilir olması için üretim maliyetlerinin kontrol altında tutulmasının büyük önem taşıdığını belirtti. Plastik sektörünün çatı kuruluşu PLASFED Başkanı, Türk sanayisinin bugüne kadar tüm zorluklara rağmen üretmeye, yatırım yapmaya ve ihracatını artırmaya devam ettiğini belirtti. Türkiye'nin sürdürülebilir büyüme hedeflerine ulaşmasının yolunun üretimden, teknolojiden ve sanayiden geçtiğine dikkat çeken Karadeniz, “Bugün atılacak doğru adımlar yalnızca sanayiciyi değil, ihracatı, istihdamı ve ülkemizin küresel rekabet gücünü de güçlendirecek. Üreten, yatırım yapan ve katma değer oluşturan bir ekonomi, Türkiye'nin yeni büyüme döneminin en sağlam temeli olacak" diye konuştu. Kaynak: (KAHA) Kapsül Haber Ajansı

Koton, Zorlu Piyasa Koşullarına Rağmen Dirençli Performansını Sürdürdü  Haber

Koton, Zorlu Piyasa Koşullarına Rağmen Dirençli Performansını Sürdürdü 

Yurt içinde uygulanan dezenflasyon programı ve sıkı para politikası koşullarının tüketici talebini sınırlandırmaya devam ettiği ve döviz kurlarının enflasyon artışının belirgin ölçüde altında seyrettiği yılın ilk yarısında, Koton’un konsolide satışları yaklaşık 18 milyar TL seviyesinde gerçekleşti. Satın alma maliyetlerini enflasyonun altında tutmayı başaran ve stok yönetimindeki etkinliğini artıran Koton, jeopolitik gerilimlerin maliyetler üzerindeki olumsuz etkilerine rağmen brüt kâr marjını yılın ilk yarısında geçen yılın aynı dönemine kıyasla 0,5 puan artırarak %54,7 seviyesine taşıdı. Enflasyonist baskıların ve enflasyonun üzerinde artan kira giderlerinin etkisi altındaki bu dönemde faaliyet giderleri etkin şekilde yönetildi. Kur farkı gelirlerindeki önemli gerilemeye karşın, disiplinli gider yönetimi sayesinde FAVÖK marjı dirençli kalarak %21,4 seviyesinde gerçekleşti. Koton, bu dönemde stoklarını yıllık bazda %15 ve finansman giderlerini %27 azaltarak yaklaşık 1,8 milyar TL seviyesinde güçlü serbest nakit akışı yarattı. Yurt İçi Mağazacılıkta Sektöre Paralel, Yurt Dışı Mağazacılıkta ise %10 Reel Büyüme Gerçekleşti Yurt içinde tüketici talebindeki zayıflığın yılın ilk yarısında artarak devam etmesi, hazır giyim sektörünü baskı altında tutarken, Koton’un yurt içi mağazacılık satışları sektöre paralel bir performans sergiledi. Yurt dışı mağazacılık satışları ise, faaliyet gösterilen coğrafyalardaki jeopolitik çatışmaların olumsuz etkilerine rağmen, yeni açılan mağazaların ve operasyonel iyileştirmelerin katkısıyla yılın ilk yarısında %10 reel büyüme kaydetti. Bu dönemde yurt dışı operasyonlarının brüt kâr marjı da yıllık bazda 11 puan arttı. Körfez Bölgesi’nde Toplam Satışlar ABD Doları Bazında %99 Büyüdü Apparel Group ortaklığıyla yönetilen Körfez Bölgesi’nde, Temmuz 2026 itibarıyla yıl başından bu yana 6 yeni mağaza daha açıldı. Bölgede yaşanan çatışmaların olumsuz etkilerine rağmen, LFL mağazacılık satışları yılın ilk yarısında ABD Doları bazında %4,7, dönüşüm programı ve yeni açılan mağazaların katkısıyla toplamda ise yıllık bazda %99 büyüdü. Koton’un Mağaza Sayısı 466’ya Ulaştı Koton, 2026 yılının ilk yarısında 11 yeni mağaza açılışı ve 11 mağaza kapanışı gerçekleştirdi. Temmuz ve Ağustos ayının ilk yarısında yurt dışındaki yeni açılışların katkısıyla toplam mağaza sayısı 466’ya yükseldi. Şirket, yılın ikinci yarısında uluslararası büyümesini hızlandırarak özellikle yurt dışı pazarlardaki mağaza yatırımlarına ağırlık vermeyi planlıyor. Koton Club 10 Milyon Üyeyi Aştı, Omnichannel Dönüşüm Tamamlandı Koton’un müşteri sadakat programı Koton Club’ın yurt içindeki üye sayısı Temmuz 2026 itibarıyla 10 milyonu aştı. Programın, yurt dışında CIS Bölgesi ve Sırbistan’ın ardından, yılın ikinci yarısında Gürcistan ve Fas’ta da devreye alınması planlanıyor. Omnichannel stratejisi kapsamında yurt içinde mağaza stoklarının e-ticaret kanalıyla entegrasyonu tamamlandı. Temmuz ayında Gebze’deki e-ticaret deposunun kapatılmasıyla stokların daha etkin yönetilerek operasyonel verimliliğin artırılması ve müşteri taleplerine daha hızlı yanıt verilmesi hedefleniyor. CEO Dr. A. Bülent Sabuncu’nun Değerlendirmeleri Koton CEO’su Dr. A. Bülent Sabuncu, şirketin 2026 yılı ilk yarı performansı ile ilgili şu değerlendirmelerde bulundu: “2026 yılına, Türkiye’de enflasyonun ve buna bağlı olarak finansman maliyetlerinin kademeli olarak gerileyeceği ve faaliyet ortamının yıl içinde öngörülebilirliğinin artacağı beklentisiyle başlamıştık. Ancak ilk çeyrek sonunda Ortadoğu’da başlayan jeopolitik gerilim ve CIS Bölgesi’nde devam eden çatışma ortamının etkisiyle küresel ve yurt içi piyasalarda artan dalgalanmalar, faaliyet ortamının yılın başında öngördüğümüzden daha zorlu ve belirsiz hale gelmesine neden oldu. Türkiye’de dezenflasyon programı ve sıkı para politikası da tüketici talebi üzerindeki baskısını sürdürürken, küresel çatışmaların etkisiyle maliyetler ve finansman giderlerinde artışlar gerçekleşti. Bu zorlu ortamda, güçlü operasyonel çevikliğimiz ve finansal disiplinimiz sayesinde dirençli bir performans sergiledik. Etkin stok ve işletme sermayesi yönetimi ile disiplinli gider kontrolü sayesinde operasyonel karlılığımızı ve nakit yaratma gücümüzü korurken, yüksek faiz ortamında finansman giderlerimizi azaltmayı başardık. Yurt içinde sektöre paralel bir performans gösterirken, yurt dışında enflasyonun altında artan döviz kurlarına rağmen reel büyümemizi hızlandırarak büyüme stratejimizi kararlılıkla sürdürdük. Yılın ilk yarısında yaşanan makroekonomik gelişmeler ve T.C. Merkez Bankası’nın yıl sonu enflasyonu beklentisindeki yukarı yönlü güncelleme doğrultusunda, yıl sonu beklentilerimizi güncelliyoruz. Yıl sonu satış büyüme beklentimizi yatay – düşük tek haneli büyüme olarak yeniliyoruz. Bu yıl içinde açmayı planladığımız bazı yeni mağaza açılışlarını bir sonraki yıla erteliyoruz ve yıl sonu net mağaza artış beklentimizi 5’in üzerinde olacak şekilde güncelliyoruz. Kar marjları, net finansal borçluluğun FAVÖK’e ve yatırım harcamalarının satışa oranları beklentilerimizi ise koruyoruz. Önümüzdeki dönemde uzun vadeli büyüme stratejimiz doğrultusunda operasyonel verimlilik ve finansal disiplin odağımızı korurken, faaliyetlerimizi ve müşteri deneyimimizi geliştirmeye devam edeceğiz. Brand Finance tarafından Türkiye’nin en değerli 35. markası olarak gösterilmemiz, Koton’un güçlü marka konumunun ve uzun vadeli değer yaratma potansiyelinin önemli bir göstergesi olurken, önümüzdeki dönemde de bu değeri daha da ileri taşımaya odaklanacağız.” Kaynak: (KAHA) Kapsül Haber Ajansı

Ofis Kiralarında Yeni Rekor: Birincil Kiralar 52 Dolara Çıktı Haber

Ofis Kiralarında Yeni Rekor: Birincil Kiralar 52 Dolara Çıktı

2026’nın ikinci çeyreği itibarıyla birincil kiralar, geçen yılın aynı dönemine göre dolar bazında yüzde 13 artış göstererek 52 ABD doları/m²/ay seviyesine çıktı. Sınırlı birincil ofis arzı, düşük boşluk oranları ve nitelikli ofislere yönelik talep kira artışını destekleyen en önemli unsurlar oldu. Ofis pazarındaki bir diğer önemli sonuç ise yeni kiralama hacminde ortaya çıktı. Yılın ilk yarısındaki yeni kiralama hacmi, geçen yılın aynı dönemine göre metrekare bazında yüzde 57 artış gösterdi. Raporun sonuçları, perakendede deneyim odaklı yatırım ve yenilemenin önemini gözler önüne serdi. Dijital kanalların sağladığı hız ve kolaylık karşısında fiziksel mağazaların rolü; ürün deneyimi, kişiselleştirilmiş hizmet ve marka etkileşimi üzerinden yeniden tanımlanıyor. Sanayinin üzerinde ise artan maliyet baskısı, yüksek işletme giderleri ve küresel rekabet etkisini sürdürüyor. Yeni fabrika ve depo yatırımlarında yavaşlama gözlemlenirken; A sınıfı lojistik kiralama faaliyetlerinde ise yılın ilk yarısında toplam işlem hacmi geçen yılın aynı dönemine göre yüzde 17 gerileyerek 99 bin metrekare seviyesinde gerçekleşti. Cushman & Wakefield I TR International, 2026 yılının ilk yarısını kapsayan ve ekonomi, ofis, perakende, sanayi ve lojistik ile konut sektörlerindeki gelişmeleri incelediği ‘Gayrimenkul Pazarı Görünümü’ başlıklı raporunu yayınladı. ABD-İran savaşı, enerji arzına yönelik riskler ve korumacı ticaret politikalarıyla şekillenen yılın ilk yarısına ilişkin ekonomik görünümde; Türkiye’de dezenflasyon sürerken ekonomik dengelenme belirginleşti. Küresel ekonomilerde enflasyon görünümündeki belirsizlikler nedeniyle merkez bankaları temkinli duruşlarını korurken, küresel finansal koşulların yılın ikinci yarısında da sıkı seyretmesi bekleniyor. Ofis kiralarında yeni tarihi seviye Rapora göre, ticari gayrimenkulde kira seviyeleri yükselişini sürdürürken; yeni bir tarihi seviyeye ulaştı. 2026 yılının ikinci çeyreğinde birincil ofis kiraları yıllık bazda yüzde 13 artarak metrekare fiyatı 52 dolar olarak kaydedildi. Birincil kiralardaki 52 dolar seviyesinin değerlendirildiği raporda, “İstanbul’un en nitelikli ofis pazarlarında fiyatlama gücünün ve yukarı yönlü kira eğiliminin devam ettiğini ortaya koymuştur” denildi. TL bazında ise birincil kiralar metrekaresi aylık 2 bin 359 lira seviyesine ulaşarak geçen yılın aynı dönemine göre yüzde 32.6 artış göstermiş oldu. İyi konum, modern ofis talebi çekiyor İstanbul’da en yüksek kira seviyesi 52 ABD doları/m²/ay ile Levent-Etiler bölgesinde kaydedildi. Bölgeyi 40 dolar ile Maslak, 35 dolar ile Esentepe-Gayrettepe-Zincirlikuyu ve Anadolu yakası izledi. Ankara’da birincil ofis kiraları 25 dolar, İzmir’de ise 22 dolar seviyesinde gerçekleşti. A sınıfı ofis piyasasındaki artan kiralama ivmesi, yeni kiralama işlemlerine yansıdı. Raporun sonuçları, yılın ilk yarısında toplam 86 bin 202 metrekare olan yeni kiralama işleminin; geçen yılın aynı dönemine göre metrekare bazında yüzde 57 artış gösterdiğini ortaya koydu. Veriler, nitelikli ofis alanlarına, özellikle iyi konumlanmış ve modern ofis binalarına yönelik güçlü talebin dirençli seyrettiğine işaret ediyor. Tüketicinin “lipstick effect” hareketi! Türkiye perakende pazarında yüksek operasyonel maliyetler ve satın alma gücü üzerindeki baskıya rağmen dayanıklı görünüm korundu. Markalar mağaza ağlarını hızla genişletmek yerine mevcut alanların verimliliğine odaklanırken; deneyim, sosyalleşme ve erişilebilir lüks tüketici eğilimlerinde öne çıktı. AVM metrekare verimlilik endeksinde kategori bazında en güçlü performans yüzde 60.6 ile ‘Kişisel Bakım ve Kozmetik’ sektöründe kaydedilirken; bu görünüm, tüketicilerin ekonomik belirsizlik dönemlerinde görece erişilebilir küçük lükslere yönelmesini ifade eden “lipstick effect” ile ilişkilendiriliyor. ‘Yiyecek & İçecek’ kategorisi ise yüzde 30.6 ile enflasyona en yakın büyümeyi gösterirken; buna karşın, ‘Hipermarket’ (%9.1) ve ‘Giyim’ (%15.6 ) kategorilerindeki artışlar daha sınırlı kaldı. ‘Ayakkabı’ kategorisi yüzde 0.4 oranında düşüşle gerileyen tek kategori oldu. Harcamalarda temkinli seyir Rapora göre yılın geri kalanında; eğlence, yeme - içme, kişisel bakım ve yaşam tarzı markalarının ağırlığını artıran; ortak alan deneyimini ve çok kanallı alışveriş altyapısını geliştiren perakende varlıklarının ziyaret süresi, doluluk, sürdürülebilir kira gelirleri ve varlık değerleri açısından pozitif ayrışması bekleniyor. Ana caddelerde ve birincil alışveriş merkezlerinde kira seviyeleri geçen yıl ile aynı seviyede gerçekleşti. Verilere göre, ana caddelerde birincil kiralar, metrekarede aylık en yüksek 250 dolar ile İstanbul’da kaydedilirken, onu 105 dolar ile Ankara ve 100 dolar ile İzmir izledi. Öte yandan, haziran ayında AVM ziyaretçi sayısı geçen yılın aynı dönemine göre yüzde 3.2 azalırken, ziyaretçi trafiğindeki yavaşlamanın tüketici harcamalarında temkinli seyrin sürdüğüne işaret ettiği değerlendirildi. Sanayide rekabetin yeni rotası Raporun Türk sanayisi için ortaya koyduğu gelişmeler; sanayi üzerindeki maliyet baskısının yanı sıra küresel rekabetin değişen dinamiklerine odaklanıyor. Raporda, Türkiye’nin küresel rekabette güçlü konumunu sürdürebilmesinin; düşük maliyetli üretim yarışından ziyade inovasyon, verimlilik ve markalaşma odaklı bir sanayi modelini hayata geçirmesine bağlı olacağına vurgu yapılıyor. Yeni fabrika ve depo yatırımlarında yavaşlama gözlemlenirken; A sınıfı lojistik kiralama faaliyetlerinde ise yılın ilk yarısında toplam işlem hacmi geçen yılın aynı dönemine göre yüzde 17 gerileyerek 99 bin metrekare seviyesinde gerçekleşti. Bu düşüşte yüksek finansman ve üretim maliyetleri, ekonomik belirsizlikler ile yatırım kararlarının ertelenmesi etkili oldu. Ayrıca kullanıcıların yeni kiralamalar yerine mevcut alanlarını daha verimli kullanmayı tercih etmesi de talebin yavaşlamasına neden olarak gösterildi. Kaynak: (KAHA) Kapsül Haber Ajansı

Ata Yatırım Yeni Strateji Raporunu Yayımladı Haber

Ata Yatırım Yeni Strateji Raporunu Yayımladı

Ata Yatırım, yıl sonu enflasyon beklentisini %28 seviyesine, politika faizi beklentisini%35 seviyesine çekerken, BIST 100 için 1 yıllık hedefini, %43 yukarı yönlü potansiyele işaret edecek şekilde 19.000 seviyesinden 19.600'e revize etti. Türkiye’nin önde gelen aracı kurumlarından Ata Yatırım, düzenli olarak yayımladığı stratejik araştırma raporlarıyla para ve sermaye piyasalarındaki gelişmeleri ve ekonomik görünümü değerlendirmeye devam ediyor. Ata Yatırım’ın son olarak yayımladığı Strateji Raporunda yılın ikinci yarısına dair önemli değerlendirmelere ve stratejik öngörülere yer veriliyor. Türkiye hisse senedi piyasasının seyrini belirleyecek dört temel risk Raporda, önümüzdeki 18 aylık dönemde Türkiye hisse senedi piyasasının seyrini dört temel risk ve belirleyici unsurun şekillendirmesinin beklendiği ifade ediliyor. Bunların başında Orta Doğu’daki jeopolitik gelişmeler ile Rusya-Ukrayna savaşının seyri geliyor. Bunun yanında küresel ticaret politikalarındaki değişimler ve Türkiye’nin uluslararası ticaretteki konumu, enflasyon görünümü ile para ve maliye politikalarının yönü ve seçim öncesi dönemde iç siyasi gündemde yaşanabilecek gelişmeler, piyasaların performansını belirleyecek temel faktörler arasında sayılıyor. Enflasyonda %28, politika faizinde %35 öngörüsü Ata Yatırım, Strateji Raporu’ndaki temel senaryosunda, ABD ile İran’ın belirli bir noktada anlaşmaya varacağını varsayarak Hürmüz Boğazı’nın açılmasıyla birlikte petrol fiyatlarının normalleşmesini bekliyor. Türkiye ekonomisinin varil başına 80-95 ABD doları aralığındaki Brent petrol fiyatlarına uyum sağlayabileceği belirtiliyor. Ancak Brent petrol fiyatlarının varil başına 100-110 ABD doları seviyelerini aşarsa, Türkiye’nin cari işlemler dengesi ve GSYİH büyümesinin baskı altında kalacağına da işaret ediliyor. Ata Yatırım bu temel senaryosuna göre; yılın ilk yarısına kıyasla, ikinci yarıda gıda ve enerji fiyatlarının görece daha ılımlı seyredeceği ve petrol fiyatlarının normalleşeceği varsayımıyla birlikte enflasyonun 2026 sonunda %28,3’e düşeceği öngörülüyor. Bu gelişme ve fonlama maliyetinin politika faizine yakınsamasıyla birlikte yılın kalanında sınırlı faiz indirimi bekleniyor. Politika faiz oranının Temmuz 2026’daki %37 seviyesinden 2026 sonu itibarıyla kademeli olarak %35’e ineceğini öngörülüyor. Raporda ayrıca, arz koşullarındaki sıkılığın devam etmesine karşın zayıflayan talebin dezenflasyon sürecini desteklediği, ancak bu dengesizliğin büyüme dinamikleri açısından sınırlayıcı bir unsur olduğu değerlendiriliyor. Buna göre Ata Yatırım, Türkiye ekonomisi için 2026’da %3 reel büyüme beklentisini korumaya devam ediyor. Yılın ikinci yarısında enerji fiyatları ve ithalattaki yavaşlamayla cari dengede görece bir iyileşme bekleyen Ata Yatırım yıl sonu için 55 milyar dolar cari açık tahminini koruyor. Ata Yatırım BIST 100 için 1 yıllık hedefini 19.000 seviyesinden 19.600'e revize etti Ata Yatırım, değerleme analizleri doğrultusunda BIST 100 için 1 yıllık hedefini %43 yukarı yönlü potansiyele işaret edecek şekilde 19.000 seviyesinden 19.600'e revize etti. Revizyonda, banka dışı şirketlerin 2025'teki %0,8'lik kâr daralmasının ardından 2026'da %30,3 kâr artışı göstereceği beklentisi öne çıkıyor. Buna rağmen faiz indirim sürecinin kademeli ilerleyeceği göz önünde bulundurulduğunda, 2026’nın ikinci yarısının Türk hisse senetleri için zorlu geçmeye devam edeceğine de işaret ediliyor. Bu neden yılın ikinci yarısında hisse senedi piyasasında seçici olmayı öneren Ata Yatırım, iç pazarda güçlü konuma sahip, operasyonel verimliliği yüksek, düşük kaldıraçlı, nispeten daha iyi finansman kapasitesine sahip ve olası ekonomik yavaşlamalara karşı daha dayanıklı şirketlerin öne çıkacağını değerlendiriyor. Raporda ayrıca, TL'nin ABD doları karşısında reel olarak değer kazanmasının ihracatçı şirketlerin kâr marjları üzerinde baskı yaratmayı sürdüreceği, bu nedenle ihracatçıların yeni ihracat pazarlarına açılırken verimliliğini artırmalarını gerekeceği belirtiliyor. Bununla birlikte Türkiye’nin başlıca ihracat destinasyonlarındaki Çin faktörü göz önünde bulundurulduğunda, küresel ticaret dinamiklerinin gidişatının, Türk ihracatçılarının ana pazarı olan AB gibi bölgelerdeki kilit faktörlerden biri olacağına da özellikle işaret ediliyor. Döviz piyasasında istikrar ve rezervlerde toparlanma sürüyor Raporda ayrıca döviz piyasasında istikrarın sürmesiyle birlikte TCMB’nin rezerv yönetiminde daha fazla hareket alanı kazandığı ve para politikasındaki esnekliğin arttığı değerlendiriliyor. Yerleşiklerin döviz talebinin sınırlı kalmaya devam etmesi, kur görünümünde temel dengeleyici unsurlardan biri olurken, sermaye girişlerinin ağırlıklı olarak swap kanalı üzerinden gerçekleşmesi bekleniyor. Son dönemde yabancı yatırımcı girişlerinde carry işlemleri yeniden öne çıkarken, bu girişlerin vade yapısında da sınırlı ancak olumlu bir iyileşme dikkat çekiyor. Tahvil piyasasında yabancı ilgisi kademeli olarak artarken, swap hariç net uluslararası rezervlerin yeniden 40-45 milyar ABD doları aralığına doğru yükselmesinin rezervlerdeki toparlanmanın sürdüğüne işaret ettiği belirtiliyor. Kaynak: (KAHA) Kapsül Haber Ajansı

İSO “Türkiye’nin İkinci 500 Büyük Sanayi Kuruluşu-2025” Araştırmasının Sonuçlarını Açıkladı Haber

İSO “Türkiye’nin İkinci 500 Büyük Sanayi Kuruluşu-2025” Araştırmasının Sonuçlarını Açıkladı

İSO İkinci 500 araştırması, her yıl olduğu gibi bu yıl da söz konusu kuruluşların karşı karşıya kaldığı ekonomik ve finansal koşulların yanı sıra ihracat, AR-GE ve teknoloji faaliyetleri açısından performanslarına ilişkin önemli sonuçlar ortaya koydu. Hiç kuşkusuz bu sonuçları değerlendirirken dezenflasyon süreci ve zorlu küresel koşulların sanayi kuruluşlarımıza etkilerini de göz önünde bulundurmak gerekiyor. Zira 2025, sanayi firmalarının artan finansman maliyetleri, zayıflayan iç talep, kur ve maliyet dengesi, yatırım iştahındaki yavaşlama ve rekabet gücünü koruma ihtiyacı arasında zorlu bir denge kurmaya çalıştıkları bir yıl olarak tarihe geçti. İSO İkinci 500’ün sıralama kriteri olan üretimden satışlar, 2024 yılında 1 trilyon 393 milyar lira iken 2025’te yüzde 25,7 artışla 1 trilyon 750 milyar liraya yükseldi. Söz konusu artış; 2020 sonrasındaki en düşük oran olarak dikkat çekti. Buna karşılık 2025’te yüzde 25,4 olan yıllık ortalama Yurt İçi Üretici Fiyatları Endeksi (Yİ-ÜFE) ile arındırıldığında; üretimden satışların reel olarak binde 2 ile çok sınırlı bir artış kaydettiği görülüyor. Böylece 2022’de yüzde 10,4; 2023’te yüzde 5,2 ve 2024’te binde 1 olan üretimden satışlardaki reel düşüş eğilimi, İSO 500’de olduğu gibi İSO ikinci 500’de de üç yılın ardından çok ılımlı düzeyde de olsa artışa dönmüş bulunuyor. İSO İkinci 500’ün en büyük üç şirketi Üretimden satışlar baz alınarak yapılan 2025 yılı İSO İkinci 500 sıralamasına göre Teksan Jeneratör 5 milyar 317 milyon TL ile ilk sırayı aldı. Onu 5 milyar 308 milyon TL ile Norm Salihli Vida ve Cıvata takip ederken, Biska Tekstil 5 milyar 306 milyon TL ile üçüncü oldu. 2025 yılı İSO İkinci 500 sıralamasına üretimden satışları 5 milyar 317 milyon TL ile 2 milyar 220 milyon TL arasında kalan şirketler girebildi. İSO İkinci 500’ün 2024 yılı listesinde yer alan şirketlerin üretimden satışları 4 milyar 186 milyon TL ile 1 milyar 821 milyon TL bandında gerçekleşmişti. 2025 yılında 69 yeni kuruluş İSO İkinci 500 sıralamasında yer alma başarısı gösterdi. 26 kuruluş, 2024 araştırmasında İSO 500’de iken 2025’te İSO İkinci 500’e geriledi. 405 kuruluş ise son iki yılda da İSO İkinci 500 sıralamasında yer aldı. Zorlu küresel talep koşullarına rağmen Türkiye’nin ihracatı 2025 yılında yüzde 4,4 artışla 273,2 milyar dolara yükselmiş; sanayi malları ihracatı ise yüzde 4,5 artarak 263,4 milyar dolara ulaşmıştı. 2025 yılında İSO 500’ün ihracatı yüzde 8,4 artışla 104,7 milyar dolara çıkarken, İSO İkinci 500’ün ihracatı yüzde 0,3 düşüş gösterdi ve 15,9 milyar dolar bandını aşamadı. Bu durum, İSO İkinci 500’ün yoğunlaşan küresel rekabet ortamında pazar payını korumakta ve genişletmekte zorlandığına işaret etti. Bu gelişmeler sonucunda İSO İkinci 500’ün Türkiye sanayi ihracatı içindeki payı 2025 yılında 0,3 puan azalarak yüzde 6’ya geriledi. 2025 yılında uygulanan dezenflasyon politikaları ve dış pazarlardaki durgunluk satış gelirleri üzerinde baskı yaratırken, yüksek faiz oranları ve artan finansman yükleri, karlılık göstergelerini sınırlamaya devam etti. Buna karşılık, şirketlerin maliyet yönetiminde sağladığı göreli başarı, karlılığın ılımlı düzeyde de olsa korunmasında etkili oldu. İSO 500’e benzer şekilde İSO İkinci 500’de de sanayi kuruluşlarının karları, 2024 yılındaki sert düşüşlerin ardından 2025’te güçlü nominal artışlar kaydetti. Ancak bu iyileşmede, 2024 yılı karlılık büyüklüklerinin oldukça düşük seviyelerde gerçekleşmesinin yarattığı baz etkisi belirleyici oldu. Bununla birlikte, 2025 yılında tüm karlılık rasyoları 2015-2024 ortalamasının altında kaldı. 2024’ten 2025’e İSO İkinci 500’ün faaliyet karı yüzde 35,4 oranında artarak 118 milyar liradan 160 milyar liraya yükseldi. Buna paralel olarak faaliyet karlılığı oranı da yüzde 7,3’ten yüzde 7,7’ye çıktı. Yine de söz konusu oran, son 10 yıl ortalaması olan yüzde 10,9’un oldukça altında kaldı. Aynı dönemde İSO İkinci 500’ün vergi öncesi kar ve zarar toplamı yüzde 34 artışla 34 milyar liradan 46 milyar liraya çıktı. Vergi öncesi dönem karlılığı yüzde 2,1’den yüzde 2,2’ye çok sınırlı bir artış gösterirken, bu oran da 2015-2024 ortalaması olan yüzde 6,6’ya göre çok daha düşük gerçekleşti. Bir diğer önemli karlılık göstergesi olan faiz, amortisman ve vergi öncesi kar/zarar toplamı ise yüzde 28,8’lik artışla 205 milyar liradan 264 milyar liraya yükseldi. Buna karşılık FAVÖK karlılığı oranı 0,1 puan artışla yüzde 12,7’den yüzde 12,8’e yatay seyretti. Söz konusu oran da son 10 yıl ortalaması olan yüzde 14’ün altında seyretti. 2025’te karlardaki güçlü nominal artışlara rağmen İSO 500’de olduğu gibi İSO İkinci 500’de de zarar eden kuruluş sayısı yüksek kalmaya devam etti. İSO İkinci 500’de vergi öncesi dönem karı/zararı büyüklüğüne göre; 2024’te 159 ile rekor seviyesine ulaşan zarar eden kuruluş sayısı, 2025’te ılımlı bir düşüşle 155’e geriledi. Ancak yine de bu sayı, 2008 küresel kriz yılından bu yana ikinci en yüksek değer olarak dikkat çekti. Diğer taraftan, operasyonel karlılığı gösteren faiz, amortisman ve vergi öncesi kar/zarar büyüklüğünde ise zarar eden firma sayısı 3 adet azalarak 27’ye indi. Ancak bu rakam da 2013 sonrasındaki dönemin en yüksek ikinci seviyesinde gerçekleşti. İSO İkinci 500’de karlılığın üretim faaliyeti dışı gelir ve giderlerden nasıl etkilendiğini yansıtan bu tablo incelendiğinde; 2023 ve 2024’ün ardından 2025 yılında da net kambiyo zararının oluştuğu görüldü. Net kambiyo zararı geçen yıla göre 4 kat artarak 26 milyar TL’ye yükselirken, kambiyo zararı dışındaki diğer faaliyetlerden elde edilen net kar 55 milyar TL düzeyine çıktı. Sonuçta 28 milyar TL’lik üretim faaliyeti dışı net gelir elde edilirken, bu rakamın net satışlara oranı da yüzde 0,9’dan yüzde 1,4’e yükseldi. Üretim faaliyeti dışı gelir ve giderler içerisinde faiz, temettü, iştirak gelirleri, menkul kıymet ve duran varlık satışları, komisyon vb. gibi birçok kalem yer alıyor. Finansman giderleri geçmiş yıllarda olduğu gibi 2025’te de hem İSO 500’de hem de İSO İkinci 500’de sanayi kuruluşlarının karlılıklarında temel belirleyicilerden biri olmayı sürdürdü. İSO İkinci 500’ün finansman giderleri yüzde 45,2 oranında artarak 138 milyar TL’ye yükseldi. Aynı yılda faaliyet karı ise yüzde 35,4 artışla 160 milyar TL’ye yaklaştı. Böylece finansman giderlerinin faaliyet karına oranı 5,8 puan daha artarak yüzde 86,7’ye yükseldi. Bu oranın 2015-2024 ortalamasının yüzde 47,3 olduğu düşünüldüğünde, yıllardan beri hep işaret edildiği üzere sanayiciler ana faaliyetlerinden elde ettiği karın çok büyük bir bölümünü finansman giderlerin ayırma gerçeğinden uzaklaşamadı. Bilindiği üzere, yaklaşık 20 yıl aradan sonra uygulanan enflasyon muhasebesi nedeniyle 2023 yılında özkaynaklar ve aktifler başta olmak üzere bilanço göstergeleri önemli artışlar kaydederken, 2024 yılında bu etki çok daha sınırlı gerçekleşmişti. 2025’te ise karlılığın düşük seyrini koruması ve enflasyon muhasebesinin uygulanmamasının da etkisiyle özkaynaklardaki artışın sınırlı kaldığı görülüyor. Verilere bakıldığında; İSO İkinci 500’de aktif tarafta dönen varlıklar yüzde 36,8; duran varlıklar yüzde 22,6 oranında büyüdü. Böylece aktif toplamındaki artış yüzde 29,9 olarak gerçekleşti. Pasif tarafta ise özkaynaklar yüzde 13,3 ile sınırlı bir artış gösterirken, toplam borçlardaki artış yüzde 50,2 ile çok daha yüksek seyretti. İSO İkinci 500 borç ve özkaynakların dağılımı açısından da çarpıcı veriler sunuyor. Hatırlatmak gerekirse, 2023’te uygulanan enflasyon düzeltmesi, İSO İkinci 500’ün kaynak yapısını esas itibarıyla özkaynaklar üzerinden etkilemiş ve kaynak dağılımını iyileştirici rol oynamıştı. 2024’te de özkaynakların payı hafif bir artış göstermişti. 2025’te ise durum tersine dönmüş ve borçların aktifler içindeki payı 7 puanlık artışla yüzde 51,8’e yükselirken, özkaynakların payı yüzde 48,2’ye gerilemiş bulunuyor. Zayıf seyreden karlılık performansı özkaynak artışını sınırlarken, hızlı borçlanma eğiliminin sürmesi nedeniyle kaynak yapısı yeniden hafif borç ağırlıklı hale gelmiş gözüküyor. İSO İkinci 500’de 2024 yılında yüzde 32,2 artan toplam borçlar, 2025’te yüzde 50,2 ile daha hızlı büyüdü. Alt kalemler incelendiğinde; 2024 yılında yüzde 45,1 olan mali borçlardaki artış, 2025 yılında yüzde 52,1’e yükseldi. Diğer borçlar ise 2024 yılındaki yüzde 20,6’lık sınırlı artışın ardından 2025’te yüzde 48,2 ile daha hızlı bir artış gösterdi. Böylece 2021-2023 döneminin aksine, 2024 ve 2025 yıllarında mali borçlar diğer borçların üzerinde büyüdü. 2025’te tüm borçlanma türlerinde artışın hızlanması, kredi maliyetlerindeki yükselişe rağmen nispeten daha küçük ve orta ölçekli kuruluşların finansal ihtiyaçlarını karşılamak için daha fazla borçlanmak zorunda kaldığına işaret etti. Borçların vadelerine göre gelişiminde ise uzun vadeli mali borçların kısa vadelilere göre daha hızlı artmasının etkisiyle kısa vadeli mali borçların toplam mali borçlar içindeki payı üst üste üçüncü yıl azalarak 2025’te yüzde 54’e geriledi. Buna rağmen, İSO İkinci 500’ün borç stoku kısa vade ağırlıklı yapısını korudu ve kısa vadeli mali borçların payı 2022 öncesine göre yüksek kalmaya devam etti. Sanayicilerin uzun yıllardır dile getirdiği ve makul bir çözüm bulunması noktasında çeşitli öneriler sunduğu devreden KDV alacakları sorunu, gerek İSO 500’de gerekse İSO İkinci 500’de hala devam ediyor. Hatırlanacağı üzere devreden KDV yükü, İSO 500 için 2025 yılında yüzde 42,1 artışla 120 milyar TL’nin üzerine çıkmıştı. İSO İkinci 500’de de devreden KDV bir önceki yıla göre yüzde 25,2 oranında artarak 22 milyar TL’ye yaklaşmış durumda. Sanayiciler bu döngüyü uzun zamandır devlete sıfır faiz ve sonsuz vade ile borç verilmesi olarak nitelendiriyor. Özellikle finansmana erişimin zorlaştığı, finansman maliyetlerinin yüksek seyrettiği ve firmaların işletme sermayesine her zamankinden daha fazla ihtiyaç duyduğu mevcut ekonomik koşullarda, sanayiciler açısından önemli bir kaynağın devreden KDV yoluyla sistem içinde kilitli kalmaya devam ettiği görülüyor. Sanayimizin rekabet gücünü desteklemek ve işletmelerimizin finansman imkanlarını güçlendirmek için devreden KDV yükünün azaltılmasına yönelik somut ve kalıcı adımların hayata geçirilmesi gerekiyor. İSO İkinci 500’ün dikkat çeken bir başka göstergesi de teknoloji yoğunluklarına göre yaratılan katma değer dağılımı. Bu verilere bakıldığında, 2013’ten bu yana olduğu gibi 2025 yılında da yaratılan katma değer itibarıyla en yüksek payın yüzde 40,8 ile düşük teknoloji yoğunluklu sanayilere ait olduğu görülüyor. Ancak bu grubun payı geçen yıla göre 0,2 puan düşüş gösterdi. Aynı yılda orta-düşük teknoloji yoğunluklu sanayilerin payı 0,6 puan azalışla yüzde 27,1’e; orta-yüksek teknoloji yoğunluklu sanayilerin payı ise 0,8 puan azalışla yüzde 27,2’ye gerilemiş durumda. Buna karşılık yüksek teknoloji yoğunluklu sanayiler grubunun payı ise yüzde 3,3’ten yüzde 4,9’a çıkmış ve 2015 sonrasındaki en yüksek düzeyine ulaşmış bulunuyor. Bu veriler, özellikle orta-yüksek ve yüksek teknoloji yoğunluklu sanayilerin toplam payının 2024’te yüzde 31,3 iken, 2025’te 0,8 puan daha artarak yüzde 32,1 ile rekor seviyesine çıktığına işaret ediyor. Öte yandan, küresel rekabetin geleceğine dijitalleşme ve yeşil dönüşümün damga vuracağı gerçeği göz önüne alındığında, ulaşılan noktanın yeterli olmadığı ve sanayi sektörünün bu alana daha fazla odaklanması gerektiği görülüyor. Sanayi kesiminin rekabetçiliği için AR-GE faaliyetleri hayati önemini korusa da İSO İkinci 500’de 2024’teki yükselişin ardından 2025’te AR-GE harcaması yapan kuruluş sayısı 238’den 229’a gerilemiş bulunuyor. İSO İkinci 500’ün 2024 yılında 8,6 milyar TL olan toplam AR-GE harcamalarının ise 2025’te yüzde 16’lık sınırlı bir artışla 10 milyar TL’ye yükseldiği görülüyor. Buna paralel olarak, AR-GE harcamalarının üretimden satışlara oranı da yüzde 0,62’den yüzde 0,57’ye gerileyerek hafif bir ivme kaybına işaret ediyor. Söz konusu veriler, İSO İkinci 500’ün bu alana kaynak ayırmakta zorlandığını gösteriyor. Bu durum, üretim kapasitesini korumanın tek başına yeterli olmadığını, uluslararası pazarlarda rekabet gücünü artıracak, verimliliği yükseltecek ve yüksek katma değer yaratacak dönüşüm adımlarının desteklenmesinin önemini bir kez daha teyit ediyor. 2025 yılında İSO İkinci 500 istihdamının yüzde 2,2 düşüşle 285 bin kişiye gerilediği görülüyor. İstihdamdaki düşüş, hem özel hem de kamu kuruluşlarında gerçekleşmiş bulunuyor. Aynı yılda tam istihkak olarak ödenen brüt maaş ve ücretler yüzde 37,3 oranında artarken, bu artış yüzde 2,2’lik istihdam düşüşü ile birlikte değerlendirildiğinde, çalışan başına ödenen brüt maaş ve ücretlerdeki artış yüzde 40,4’e çıkıyor. Kaynak: (KAHA) Kapsül Haber Ajansı
2026 Türkiye Ekonomisi Paneli Düzenlendi Haber

2026 Türkiye Ekonomisi Paneli Düzenlendi

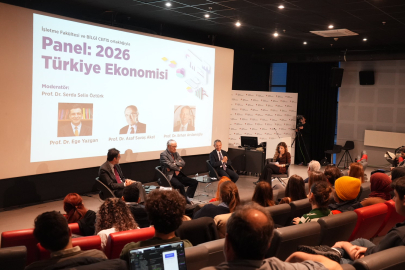
Prof. Dr. M. Ege Yazgan, Prof. Dr. Asaf Savaş Akat ve Prof. Dr. Erhan Aslanoğlu’nun katıldığı panelde artan gıda enflasyonu, enerji fiyatlarındaki yükseliş ve jeopolitik gelişmelerin ekonomiye yansımaları değerlendirildi. İstanbul Bilgi Üniversitesi İşletme Fakültesi ile Finansal Uygulama ve Araştırma Merkezi (BİLGİ CEFIS) Türkiye ekonomisindeki güncel gelişmelerin ve 2026 yılına ilişkin görünümün ele alındığı bir panel düzenledi. Panelde 2025 yılında uygulanan dezenflasyon ve dengelenme politikalarının sonuçları değerlendirilirken, 2026 yılına girerken artan gıda enflasyonu, enerji fiyatlarındaki yükseliş ve jeopolitik gelişmelerin ekonomi üzerindeki etkileri çok boyutlu olarak ele alındı. Kur dinamikleri, cari denge ve para politikasının karşı karşıya olduğu yeni kısıtlar panelin öne çıkan başlıkları arasında yer aldı. İstanbul Bilgi Üniversitesi İşletme Fakültesi Dekanı Prof. Dr. Serda Selin Öztürk moderatörlüğünde düzenlenen panelde, İstanbul Bilgi Üniversitesi Ekonomi Bölümü öğretim üyeleri Prof. Dr. M. Ege Yazgan, Prof. Dr. Asaf Savaş Akat ve Prof. Dr. Erhan Aslanoğlu konuşmacı olarak yer aldı. Panelin moderatörlüğünü üstlenen Prof. Dr. Serda Selin Öztürk, açılış konuşmasında 2025 yılının dezenflasyon süreci ile 2026 yılında öne çıkan yeni risklerin birlikte değerlendirilmesi gerektiğini vurguladı. Panelde İran-İsrail gerilimiyle petrol fiyatlarında oluşan yukarı yönlü baskının enflasyon, üretim maliyetleri, kârlılıklar, cari açık ve döviz talebi üzerindeki etkileri ele alındı. Ayrıca gıda fiyatları ve arz yönlü gelişmelerin enflasyon üzerindeki etkisi ile enerji fiyatlarındaki artışın Türkiye ekonomisine yansımaları değerlendirildi. ‘Enflasyon iyileşirken başka dengesizlikler birikiyor’ 2025 yılı Türkiye ekonomisini değerlendiren Prof. Dr. Asaf Savaş Akat, enflasyonda yaşanan kısmi iyileşmeye rağmen ekonomide farklı alanlarda dengesizliklerin biriktiğine dikkat çekti. Prof. Dr. Akat, “2025 yılında yüzde 3.6 büyümeye rağmen istihdamda bir artış yaşanmadığını görüyoruz. Yumuşak bir dezenflasyon olsa da verimlilik, rekabet gücü, talebin yapısı ve yatırımlar açısından ciddi sorunlarımız var ve bu sorunlar birikiyor. Bu tabloda enflasyon yükselmiyor, ancak düşmüyor da. Bu durum enflasyonun giderek yapışkan hale geldiğini gösteriyor. Böylesine tekrar eden, kronik bir hastalığa dönüşmüş enflasyon klasik mücadele yöntemleriyle çözülemez, daha köklü müdahaleler gerektiren bir operasyon işidir” dedi. ‘Fiyatlama davranışında belirgin bir kırılma yaşıyoruz’ Enflasyonla mücadelede politika alanının sınırlı olduğunu ve çözümün fiyatlama davranışının düzelmesi ile güvenin yeniden inşa edilmesine bağlı olduğunu belirten Prof. Dr. M. Ege Yazgan, “2022’den itibaren Türkiye’de hizmetler sektöründe fiyatlama davranışında çok belirgin bir kırılma yaşıyoruz. Fiyatların değişme sıklığı artarken bu güncellemeler çok daha yüksek oranlarda yapılıyor. Hizmetler sektörü döviz kuru şoklarına cevabını fiyat hareketlerini yukarıya doğru çekerek veriyor. Bu ortamda yeni bir döviz kuru hareketi de benzer şekilde etki edecektir. Krediyi artırırsanız bu sadece fiyatlara yansır. Bu nedenle mevcut koşullarda politika alanı oldukça sınırlı” diye konuştu. Mevcut ekonomik durumu iyileştirmek için üretimin artırılması gerektiğini vurgulayan Prof. Dr. Yazgan, “Üretimi artırıcı yatırımları, gerekirse teşviklerle desteklemek gerekiyor. Kısa sürede sonuç alınabilecek alanlardan biri ise tarım. Arz tarafının güçlendirilmesi kritik önem taşıyor” dedi. ‘Tarımsal arz ve verimlilikte gerileme yaşanıyor’ Prof. Dr. Erhan Aslanoğlu ise artan gıda enflasyonunun arkasındaki yapısal sorunlara dikkat çekti. Türkiye’nin nüfus dinamikleri, göç ve turizm hareketliliği nedeniyle güçlü bir talep yapısına sahip olduğunu belirten Prof. Dr. Aslanoğlu, buna karşın tarımsal arz ve verimlilikte gerileme yaşandığını ifade etti. Prof. Dr. Aslanoğlu, “Planlama eksikliği ve günlük politikaların etkisiyle tarımla uğraşanların sayısı azalırken üretim verimliliği düşüyor. Bu durum temel bir yapısal sorun yaratıyor. Türkiye’nin arz kapasitesini artırmadan ve uzun vadeli, kapsamlı bir planlama yapmadan gıda enflasyonunu kalıcı biçimde düşürmek mümkün değil” dedi. ‘Jeopolitik gelişmeler ekonomi politikalarının yönünü belirleyebilir’ Türkiye ekonomisinin mevcut koşullarını ve önümüzdeki döneme ilişkin temel riskleri değerlendiren Prof. Dr. Aslanoğlu, jeopolitik gelişmelerin belirleyici rolüne dikkat çekti: “Bugün en büyük belirsizlik, bölgedeki gerilimlerin ne kadar süreceğidir. Sürecin kısa sürmesi halinde tablo yönetilebilir; ancak uzaması durumunda ekonomi politikası hedeflerinin ve çerçevesinin yeniden değerlendirilmesi gerekebilir. Bu süreçte büyümeden sert şekilde vazgeçmek ya da kurda ani ve sert hareketlere izin vermek ekonomiye zarar verir. Önümüzdeki dönemde iç talebin desteklendiği bir yapı sürerken enflasyonun görece yüksek seyretmesi olasıdır. Uzun vadede ise temel ihtiyaç, doğru fiyatların oluştuğu, beklentilerin çıpalandığı ve dış talebe dayalı büyüme ile desteklenen güçlü bir ekonomik çerçevedir” dedi. Kaynak: (KAHA) Kapsül Haber Ajansı

Garanti BBVA Yatırım’dan 2026 Perspektifi Haber

Garanti BBVA Yatırım’dan 2026 Perspektifi

Türkiye tarafında ise dezenflasyon süreci ve reel faiz avantajı TL varlıkları destekliyor. Garanti BBVA Yatırım, 2026 yılına ilişkin strateji raporunu yayımladı. Küresel ekonomide değişen dengeler, yapay zekâ temalı yatırımların sorgulanma süreci, merkez bankalarının politika yönelimleri ve Türkiye’de devam eden dezenflasyon süreci, Garanti BBVA Yatırım Araştırma ve Yatırım Danışmanlığı ekibinin hazırladığı raporun temel konularını oluşturuyor. Uluslararası Piyasalar, Türkiye Ekonomisi, TL Varlıklar ve BIST Stratejisi konuları, 4 ana başlık şeklinde raporda yer alıyor. Garanti BBVA Yatırım Genel Müdürü Hülya Türkmen, Strateji Raporu ile ilgili şu açıklamayı yaptı: “Garanti BBVA Yatırım olarak Strateji Raporumuzu, uzun yıllardır yatırımcılarımıza değişen küresel ve yerel dinamikleri bütüncül bir bakış açısıyla sunmak amacıyla her yıl başında hazırlıyoruz. Makroekonomik görünümden sektör analizlerine, küresel temalardan Türkiye’ye özgü fırsat alanlarına kadar geniş bir perspektifte çalışıyor; güçlü araştırma altyapımız sayesinde müşterilerimizin yatırım kararlarını veriye dayalı ve disiplinli bir zeminde şekillendirmelerine katkı sağlıyoruz.” Küresel Piyasalar: Beklentiler Mercek Altında 2026 Strateji Raporu’nda, 2025’te fiyatlanan yapay zekâ temalı büyüme hikâyesinin 2026’da kârlılık ve nakit akışı üzerinden daha yakından test edileceği vurgulanıyor. Güçlü bilanço yapısına sahip, yatırım geri dönüşü netleşmiş şirketlerin ayrışabileceği belirtiliyor. Garanti BBVA Yatırım yatırımcılarına hem ABD hem de Avrupa için öngördüğü yatırım temalarını 2 ayrı model portföyde sunuyor: ABD model portföyünde teknoloji, enerji, sağlık ve sanayi sektörleri dengeli bir dağılımla öne çıkarken; Avrupa tarafında teknoloji ve sanayi şirketleri ağırlık kazanıyor. Merkez Bankaları ve Yeni Ticaret Düzeni Yüksek borç stokları ve tahvil faizleri, merkez bankalarını enflasyon ile finansal istikrar arasında zor bir dengeye itiyor. Jeopolitik gelişmeler ve ticaret anlaşmalarındaki değişimler ise küresel ticaret mimarisini yeniden şekillendiriyor. Rapora göre 2026’da para politikası adımları ve yeni ticaret dengeleri piyasa fiyatlamalarında belirleyici olacak. Türkiye: Dezenflasyon Süreci ve Reel Faiz Avantajı Türkiye tarafında ise sıkı para politikasının makro dengelerde iyileşme sağladığı, enflasyonda kademeli düşüş sürecinin devam ettiği belirtiliyor. Yıl sonunda enflasyonun %25 seviyesine gerilemesi, politika faizinin ise kademeli düşüşle %32 seviyesine inmesi bekleniyor. Kurdaki stabilitenin de etkisiyle TL tarafında reel faiz getirisinin cazibesini koruyacağı, yatırımcıların portföy dağılımlarında TL varlıkların artabileceği dile getiriliyor. BIST ve Sektörel Tercihler Garanti BBVA Yatırım, 2026 hisse stratejisini faiz indirim süreci, iç talepte dengelenme ve TL’nin reel değer kazanımının yavaşlayarak sürmesi temaları üzerine kuruyor. Bankacılık, GYO, havacılık ve perakende sektörleri öne çıkan alanlar arasında yer alıyor. Garanti BBVA Yatırım Araştırma ve Yatırım Danışmanlığı ekibi, derinlikli analiz altyapısı ve makrodan mikroya bütüncül yaklaşımı sayesinde yatırımcılarına değişen piyasa koşullarında uygun ürün ve varlık dağılımı önerileri sunmayı sürdürüyor. 2025 yılında model portföy performansının %27,5 getiriyle BIST endeksinin 11,3 puan üzerinde gerçekleşmiş olması, disiplinli ve dinamik analiz yaklaşımının somut sonuçlarından biri olarak öne çıkıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

TOKKDER’den Sektörde Bir İlk Haber

TOKKDER’den Sektörde Bir İlk

Araç kiralama sektörünün çatı kuruluşu Tüm Oto Kiralama ve Mobilite Kuruluşları Derneği (TOKKDER), 2025 yılına ait sektör sonuçlarını kapsayan “TOKKDER Kiralama Sektör Raporu”nu kamuoyuyla paylaştı. NielsenIQ iş birliğiyle hazırlanan rapor, bu yıl ilk kez operasyonel (uzun dönem) ve kısa dönem (günlük) kiralama verilerini tek bir çatı altında toplamasıyla dikkat çekti. Rapora göre, 2025 yılının dördüncü çeyreği itibarıyla araç kiralama sektörünün toplam filosu 372 bin 335 adet olarak gerçekleşti. Bu rakam, 2024 yıl sonunda 402 bin 800 adet seviyesindeydi. Sektör, 2025 yılı sonunda 109 milyar TL vergi öderken, yıl genelinde 278 milyar 158 milyon TL tutarında araç yatırımı gerçekleştirdi. Operasyonel Kiralama Daha Az Araçla Daha Fazla Mobilite Sağlıyor TOKKDER’in 2025 dördüncü çeyrek verilerine göre, operasyonel kiralama sektörünün araç parkı 234 bin adet seviyesine ulaştı. Sektörün aktif büyüklüğü ise 314,7 milyar TL olarak kaydedildi. Aynı dönemde operasyonel kiralama şirketleri 121 milyar TL’lik araç yatırımı yaparken, 63 milyar TL’yi aşan vergi katkısı sağladı. Müşteri başına düşen araç sayısındaki artış, operasyonel kiralamanın daha az araçla daha yüksek mobilite ihtiyacını karşılayan verimli bir model sunduğunu ortaya koydu. Günlük Kiralamada 138 Bin Araçlık Filo 2025’in son çeyreği itibarıyla kısa dönem (günlük) kiralama sektörünün araç parkı 138 bin adede ulaştı. Yıllık kontrat sayısı 1,09 milyonun üzerine çıkarken, sektörün toplam araç yatırımı 157,1 milyar TL olarak gerçekleşti. Günlük kiralama filoları için ödenen toplam vergi tutarı ise 46,3 milyar TL oldu. Hibrit ve Elektrikli Araçların Payı Artıyor TOKKDER verileri, hibrit ve elektrikli araçların kiralama filolarındaki payının istikrarlı şekilde yükseldiğini ortaya koydu. Operasyonel kiralama filolarında hibrit ve elektrikli araç oranı, 2021 sonunda yüzde 6,5 iken, 2025’in son çeyreğinde yüzde 13’ün üzerine çıktı. Kısa dönem kiralamada bu oran yüzde 7,6 seviyesinde gerçekleşti. Hafif hibrit araçlar, operasyonel filolarda yüzde 10,1, plug-in hibritler ise yüzde 0,9 paya ulaştı. Tam elektrikli araçların payı operasyonel kiralamada yüzde 2,4, günlük kiralamada ise yüzde 2,6 olarak ölçüldü. Bu sınırlı oranlar; ikinci el değer belirsizlikleri, şarj altyapısının yaygınlığı ve mevcut vergi yapısının etkisini ortaya koyuyor. Sektör Ekonomiye Güçlü Katkı Sağlamayı Sürdürüyor Araç kiralama sektörü, 2025 yılında da Türkiye ekonomisine önemli ölçüde katkı sağlamaya devam etti. Yıl sonunda sektörün ödediği toplam vergi 109 milyar TL seviyesine ulaştı. Aynı dönemde operasyonel kiralama ve filo yönetiminde toplam müşteri sayısı 23 bin 900 olarak kaydedildi. Bu rakam, 2024 sonunda 27 bin 800 seviyesindeydi. Kısa dönem kiralamada ise kontrat sayısı, üçüncü çeyrekteki 1 milyon 321 bin seviyesinden, yıl sonunda 1 milyon 92 bin 884 adede geriledi. Ortalama kontrat süresi 8,3 gün, toplam kira günü ise 9 milyon 53 bin olarak gerçekleşti. TOKKDER: “2026’da Finansman Koşullarıyla Büyüme Hızlanabilir” Raporu değerlendiren TOKKDER Yönetim Kurulu Başkanı Özarslan A. Tangün, küresel ekonomik yavaşlama, enflasyon baskısı ve sıkı finansman koşullarının sektörde yeni bir denge yarattığını belirtti. Tangün, dezenflasyon süreciyle birlikte faiz oranlarında beklenen gerilemenin, 2026 yılında operasyonel kiralama sektörünün büyümesini destekleyeceğini ifade etti. Tangün ayrıca, araç kiralama ve entegre mobilite modellerinin; daha az araçla daha fazla mobilite sağladığını, kaynak kullanımını optimize ettiğini ve sürdürülebilirlik hedeflerine önemli katkı sunduğunu vurguladı. Kaynak: (KAHA) Kapsül Haber Ajansı
logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.