Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Doğal Afet

Kapsül Haber Ajansı - Doğal Afet haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Doğal Afet haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Sel Nedeniyle Hasar Gören Araçların Zararını İdare Karşılar mı? Haber

Sel Nedeniyle Hasar Gören Araçların Zararını İdare Karşılar mı?

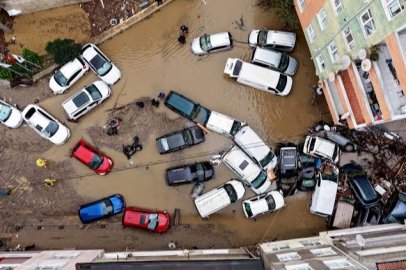
Avukat Mehmet İlker Birgan, kasko sigortası bulunmayan araç sahiplerinin de belirli koşullarda zararlarının tazminini talep edebileceğini belirterek, altyapı eksiklikleri ve kamu hizmetindeki aksaklıkların idarenin hukuki sorumluluğunu doğurabileceğine dikkat çekti. Birgan, selin doğal afet niteliği taşımasının kamu kurumlarının sorumluluğunu her durumda ortadan kaldırmadığını vurguladı. İSTANBUL – İstanbul'da 14 Ekim 2026 tarihinde etkili olan şiddetli sağanak yağış ve sel, kent genelinde yaşamı olumsuz etkilerken, su altında kalan ve ağır hasar gören araçlar nedeniyle önemli maddi kayıplar yaşandı. Felaketin ardından araç sahiplerinin zararlarını nasıl karşılayabileceği, kasko sigortasının hangi durumlarda devreye girdiği ve kamu kurumlarının sorumluluğunun bulunup bulunmadığı tartışılmaya başlandı. Konuya ilişkin hukuki değerlendirmelerde bulunan Avukat Mehmet İlker Birgan, sel nedeniyle meydana gelen araç hasarlarında yalnızca sigorta poliçelerinin değil, zararın ortaya çıkmasına neden olan koşulların da incelenmesi gerektiğini belirtti. Birgan, özellikle yağmur suyu tahliye sistemlerindeki yetersizlikler, temizlenmeyen mazgallar, drenaj sorunları ve gerekli güvenlik önlemlerinin alınmaması gibi durumların idarenin tazminat sorumluluğunu gündeme getirebileceğine işaret etti. KASKO SİGORTASI OLANLAR DİKKAT: HER POLİÇE SEL HASARINI KARŞILAMIYOR Sel nedeniyle araçları zarar gören vatandaşların öncelikle kasko poliçelerini incelemesi gerektiğini belirten Birgan, kasko sigortasının bulunmasının tek başına bütün zararların karşılanacağı anlamına gelmediğini ifade etti. Kara Araçları Kasko Sigortası Genel Şartları'na göre sel ve su baskını nedeniyle meydana gelen zararlar, ek sözleşmeyle teminat kapsamına alınabiliyor. Dolayısıyla bu riskin poliçeye dahil edilip edilmediği, sigorta şirketinin tazminat yükümlülüğünün belirlenmesinde önem taşıyor. Birgan'ın değerlendirmesine göre, poliçesinde sel ve su baskını teminatı bulunan araç sahiplerinin hasarı gecikmeden sigorta şirketine bildirmesi gerekiyor. Hasarın fotoğraf, video, servis kayıtları ve diğer belgelerle kayıt altına alınması da tazminat sürecinde önem taşıyor. Su altında kalan araçların çalıştırılmaması gerektiğine dikkat çeken Birgan, motorun yeniden çalıştırılmasının mevcut hasarı büyütebileceğini, bu nedenle uzman incelemesinin beklenmesi gerektiğini belirtti. HASAR İHBARINDA BEŞ İŞ GÜNÜ AYRINTISI Kasko Sigortası Genel Şartları uyarınca sigortalının, hasarı öğrendiği tarihten itibaren en geç beş iş günü içerisinde sigorta şirketine bildirimde bulunması gerekiyor. Birgan, bu sürenin geçirilmesinin her durumda tazminat hakkını kendiliğinden ortadan kaldırmadığını, gecikmenin sonuçlarının somut olayın koşullarına göre değerlendirilmesi gerektiğini ifade etti. Araç sahiplerinin zararın artmasını önlemek için gerekli tedbirleri almalarının da önem taşıdığını belirten Birgan, sigortalının yükümlülüklerine aykırı davranması nedeniyle hasarın büyümesi durumunda tazminat miktarının etkilenebileceğine dikkat çekti. KASKOSU OLMAYAN ARAÇ SAHİPLERİ ZARARLARINI TALEP EDEBİLİR Mİ? Sel felaketinin ardından en önemli sorulardan biri de kasko sigortası bulunmayan araç sahiplerinin zararlarını karşılayıp karşılayamayacağı oldu. Zorunlu trafik sigortasının, kural olarak aracın işletilmesi nedeniyle üçüncü kişilere verilen zararları karşıladığını hatırlatan Birgan, araç sahibinin kendi aracında sel ve su baskını nedeniyle meydana gelen zararın bu sigorta kapsamında bulunmadığını belirtti. Bununla birlikte kasko sigortası bulunmayan vatandaşların hukuki başvuru yollarının tamamen kapanmadığını ifade eden Birgan, zararın meydana gelmesinde ilgili kamu kurumlarının sorumluluğunun bulunması hâlinde tazminat talep edilebileceğini kaydetti. Birgan, Anayasa'nın 125. maddesinde yer alan, idarenin kendi eylem ve işlemlerinden doğan zararları ödeme yükümlülüğüne işaret ederek, kamu hizmetinin hiç işlememesi, geç işlemesi veya kötü işlemesi durumlarında hizmet kusurunun gündeme gelebileceğini belirtti. MAZGALLAR TEMİZLENMEDİYSE, ALTYAPI YETERSİZSE İDARENİN SORUMLULUĞU DOĞABİLİR Sel felaketlerinde kamu kurumlarının sorumluluğunun belirlenmesi açısından altyapı ve alınan önlemlerin önemine dikkat çeken Birgan, özellikle yağmur suyu kanallarının ve mazgalların temizlenmemesi, drenaj altyapısının yetersiz kalması, taşkın riski bilinen bölgelerde gerekli tedbirlerin alınmaması ve tehlikeli yolların zamanında trafiğe kapatılmaması gibi durumların hizmet kusuru kapsamında değerlendirilebileceğini ifade etti. Ancak her sel olayında idarenin sorumlu tutulamayacağını da vurgulayan Birgan, zararın kamu hizmetindeki bir eksiklikten kaynaklanıp kaynaklanmadığının ve söz konusu eksiklik ile meydana gelen zarar arasında nedensellik bağı bulunup bulunmadığının araştırılması gerektiğini belirtti. Bu kapsamda yağmur suyu altyapısı ve tahliye sistemlerinden kaynaklanan zararlar bakımından ilgili belediyeler ile İstanbul Su ve Kanalizasyon İdaresi (İSKİ), yolun yapımı, bakımı ve güvenliğiyle bağlantılı zararlar bakımından ise ilgili belediye veya Karayolları Genel Müdürlüğünün sorumluluğu gündeme gelebiliyor. Birgan, sorumlu kurumun belirlenmesinde zararın meydana geldiği yerin, yolun niteliğinin ve zarara neden olduğu ileri sürülen eksikliğin dikkate alınması gerektiğini, bazı durumlarda birden fazla kamu kurumunun sorumluluğunun da söz konusu olabileceğini ifade etti. ŞİDDETLİ YAĞIŞ İDARENİN SORUMLULUĞUNU ORTADAN KALDIRIR MI? Selin doğal afet niteliği taşımasının, kamu kurumlarının hukuki sorumluluğunu her durumda ortadan kaldırmadığını belirten Birgan, yağışın öngörülebilirliği ve önlenebilir zararlar açısından ayrıca değerlendirme yapılması gerektiğine dikkat çekti. Birgan, "Şiddetli yağış ve selin meydana gelmesi, tek başına idarenin sorumluluğunu ortadan kaldırmaz." değerlendirmesinde bulundu. Yağışın olağanüstü niteliği, önceden öngörülüp öngörülemeyeceği, kamu kurumlarının alabileceği tedbirler ve zararın oluşumunda altyapı eksikliklerinin etkisi gibi unsurların birlikte incelenmesi gerektiğini belirten Birgan, mücbir sebep değerlendirmesinin de bu koşullar çerçevesinde yapılabileceğini ifade etti. Birgan ayrıca, hizmet kusurunun bulunmadığı bazı durumlarda dahi hukuki koşulları oluşmuşsa idarenin kusursuz sorumluluğunun gündeme gelebileceğine işaret etti. TAZMİNAT TALEBİ İÇİN HANGİ KURUMA, NE ZAMAN BAŞVURULMALI? Sel nedeniyle araçları zarar gören vatandaşların hukuki başvuru sürelerine dikkat etmesi gerektiğini belirten Birgan, idari eylemlerden kaynaklanan ve idari yargının görev alanına giren tazminat uyuşmazlıklarında öncelikle ilgili idareye yazılı başvuru yapılmasının zorunlu olduğunu hatırlattı. 2577 sayılı İdari Yargılama Usulü Kanunu'nun 13. maddesi uyarınca, zarara yol açtığı ileri sürülen idari eylemin öğrenilmesinden itibaren bir yıl ve her durumda eylem tarihinden itibaren beş yıl içerisinde ilgili idareye başvurulması gerekiyor. İdarenin tazminat talebini tamamen veya kısmen reddetmesi ya da başvuruya otuz gün içerisinde cevap vermemesi hâlinde ise kanunda öngörülen dava açma süresi içerisinde yargı yoluna gidilebiliyor. İdari yargının görevli olduğu uyuşmazlıklarda, zararın tazmini amacıyla tam yargı davası açılabileceğini belirten Birgan, yargılama sırasında zararın miktarı, idarenin sorumluluğu ve zarar ile kamu hizmeti arasındaki nedensellik bağının inceleneceğini, gerektiğinde bilirkişi değerlendirmesine başvurulabileceğini kaydetti. HER TAZMİNAT DAVASI İDARE MAHKEMESİNDE AÇILMIYOR Birgan, araç hasarlarına ilişkin uyuşmazlıklarda görevli mahkemenin doğru belirlenmesinin de büyük önem taşıdığını vurguladı. Özellikle karayolunun yapımı, bakımı veya işletilmesiyle bağlantılı bazı uyuşmazlıkların, 2918 sayılı Karayolları Trafik Kanunu kapsamında adli yargının görev alanına girebildiğine dikkat çekti. Uyuşmazlık Mahkemesinin 29 Ocak 2018 tarihli, E.2017/787 ve K.2018/19 sayılı kararında da karayolundaki bakım ve güvenlik eksikliğinden kaynaklanan maddi hasarlı trafik kazasına ilişkin tazminat uyuşmazlığında adli yargının görevli olduğuna hükmedildi. Birgan, bu nedenle selde zarar gören aracın bulunduğu yerin tek başına görevli mahkemeyi belirlemeye yetmeyeceğini, zararın kaynağına ve hukuki niteliğine göre idari veya adli yargı yolunun gündeme gelebileceğini belirtti. ARAÇ SAHİPLERİ İÇİN KRİTİK UYARI: HASARI BELGELEYİN, HUKUKİ SÜRELERİ KAÇIRMAYIN Sel nedeniyle araçlarında maddi hasar oluşan vatandaşların zararlarını belgelemelerinin ve başvuru sürelerini kaçırmamalarının önemine işaret eden Avukat Mehmet İlker Birgan, tazminat hakkının her olayda kendiliğinden doğmadığını vurguladı. Kasko teminatı bulunan araç sahiplerinin sigorta şirketlerine başvurabileceğini, kaskosu bulunmayanların ise zararın oluşumunda kamu kurumlarının sorumluluğu olup olmadığını araştırabileceğini belirten Birgan, araçların hasar durumunun, altyapı koşullarının ve olayın meydana geldiği yerde alınan önlemlerin hukuki süreçte belirleyici olabileceğini ifade etti. Birgan'ın değerlendirmesine göre, sel nedeniyle ortaya çıkan maddi kayıpların kim tarafından karşılanacağı yalnızca yağışın şiddetine bağlı değil. Zararın oluşmasında önlenebilir bir altyapı eksikliğinin veya kamu hizmetindeki aksaklığın bulunup bulunmadığı, olası tazminat sorumluluğunun belirlenmesinde temel unsurlar arasında yer alıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Denizli Büyükşehir’in Ateş Savaşçıları 312. Yılını Coşkuyla Kutladı Haber

Denizli Büyükşehir’in Ateş Savaşçıları 312. Yılını Coşkuyla Kutladı

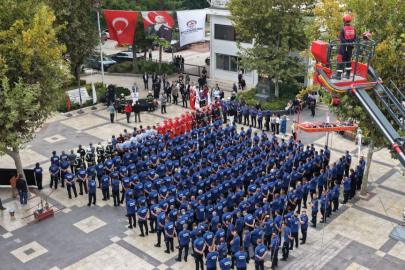
Türk İtfaiye Teşkilatı’nın 1714 yılında kurulan Tulumbacılar Ocağı ile başlayan köklü tarihi, Denizli’de düzenlenen etkinliklerle kutlandı. İtfaiye Haftası ve 312. kuruluş yıl dönümünde gerçekleştirilen kutlamalar, vatandaşların yoğun ilgisine sahne oldu. Kutlama programı, Denizli Valiliği önünden başlayarak Delikliçınar Meydanı’na kadar süren kortej yürüyüşüyle başladı. Denizli Büyükşehir Belediye Başkanı Bülent Nuri Çavuşoğlu, meclis üyeleri, daire başkanları ve çok sayıda itfaiye personelinin katıldığı yürüyüşe Denizli Büyükşehir Belediyesi Bandosu eşlik etti. Çelenk sunuldu, itfaiyeci duası yapıldı Modern araç ve ekipmanlarla, itfaiye personelinin sirenler eşliğinde yürüdüğü kortejde, teşkilatın köklerini simgeleyen ilk “Tulumbacılar”ın canlandırılması renkli görüntüler oluşturdu. Kortejin ardından Delikliçınar Meydanı’ndaki Atatürk Anıtı’na çelenk sunuldu. Saygı duruşu ve Büyükşehir Bandosu eşliğinde okunan İstiklal Marşı ile devam eden törende, itfaiye eri Samet Özhan tarafından görev sırasında herhangi bir olumsuzlukla karşılaşılmaması ve kazasız belasız görev yapılabilmesi için itfaiyeci duası edildi. “Bir milyon 60 bin insanın emanetine sahip çıkıyoruz” Denizli Büyükşehir Belediye Başkanı Bülent Nuri Çavuşoğlu, teşkilatın sadece yangınlarda değil her türlü doğal afet ve kazada hayat kurtaran kritik bir rol üstlendiğini belirtti. Göreve geldikleri günden bu yana personel sayısını artırdıklarını, yeni ekipmanlarla teşkilatı güçlendirdiklerini belirten Başkan Çavuşoğlu, “Bu yılın başında 13 itfaiye aracını hizmete almıştık. Önümüzdeki günlerde yine 7 adet itfaiye aracımızı daha filomuza dahil ederek, müdahale hızımızı artıracak bir sistem kuruyoruz” dedi. Şehrin kaynaklarının 1 milyon 60 bin Denizliliye ait olduğunu ve her kuruşta garibin, yetimin hakkı bulunduğunu dile getiren Çavuşoğlu, bu bilinçle hareket ettiklerini kaydetti. Başkan Çavuşoğlu, fedakarca görev yapan tüm itfaiye personeline teşekkür ederek İtfaiye Teşkilatı’nın 312. yıl dönümünü kutladı. Modern ekipmanlar ve stantlar tanıtıldı Törenin ardından Başkan Bülent Nuri Çavuşoğlu, İtfaiye Dairesi Başkanı Murat Başlı ile birlikte alanda kurulan stantları gezerek bilgi aldı. Başkan Çavuşoğlu’na itfaiye teşkilatının yangın, afet ve trafik kazalarına müdahalede kullandığı modern söndürme araçları, donanımlar ve yürütülen çalışmalar hakkında teknik detaylar aktarıldı. Program, hatıra fotoğraflarının çekilmesiyle sona erdi. Kaynak: (KAHA) Kapsül Haber Ajansı

İklim Riskine Karşı Şirketlerin İş Sürekliliği Ne Kadar Güvende? Haber

İklim Riskine Karşı Şirketlerin İş Sürekliliği Ne Kadar Güvende?

IBS Sigorta ve Reasürans Brokerliği CEO'su Murat Çiftçi, "İklim riskini artık yalnızca 'hangi varlığımız zarar görebilir?' sorusuyla değil, 'işimizi ne durdurabilir?' sorusuyla değerlendirmek gerekiyor" dedi. İklim değişikliğinin şirketler açısından yarattığı risk tablosu giderek daha karmaşık hale geliyor. Geçmişte doğal afet riskleri ağırlıklı olarak tesis, makine, ekipman ve stok gibi fiziksel varlıkların uğrayabileceği hasarlar üzerinden değerlendirilirken bugün aynı olayın üretim, lojistik, enerji, tedarik zinciri ve gelir akışı üzerindeki etkilerinin birlikte ele alınması gerekiyor. Bu değişimin şirketlerin risk yönetimi yaklaşımını da dönüştürdüğünü belirten IBS Sigorta ve Reasürans Brokerliği CEO'su Murat Çiftçi, iklim kaynaklı risklerin artık iş sürekliliği planlarının temel unsurlarından biri olması gerektiğine dikkat çekti. "Asıl risk bazen fiziksel hasardan sonra başlıyor" Bir fabrikanın sel veya fırtına nedeniyle zarar görmesinin görünür ve ölçülebilir bir risk olduğunu belirten Çiftçi, şirketler açısından asıl finansal etkinin bazı durumlarda üretimin durmasıyla ortaya çıktığını söyledi: "Hasar gören binayı veya makineyi yeniden yapmak mümkün. Ancak üretimin haftalarca durmasının, müşteriye teslimat yapılamamasının, pazar kaybının veya devam eden sabit giderlerin şirket üzerinde yaratacağı finansal etki çok daha büyük olabilir. Bu nedenle iklim risklerini değerlendirirken yalnızca varlık değerini değil, iş durması ve kar kaybı riskini de doğru hesaplamak gerekiyor." Çiftçi, bu noktada şirketlerin sigorta programlarında mal varlığı teminatları ile iş durması ve kar kaybı teminatlarının birbiriyle uyumlu şekilde yapılandırılmasının önem taşıdığını belirtti: "Bir şirketin fiziksel varlıkları doğru bedellerle sigortalanmış olabilir. Ancak üretimin ne kadar süreyle durabileceği, bu sürede oluşacak brüt kâr kaybı ve devam edecek sabit giderler doğru hesaplanmamışsa, büyük bir hasar sonrasında ciddi bir koruma açığı ortaya çıkabilir." Tesisiniz zarar görmese bile üretiminiz durabilir İklim risklerinin en önemli özelliklerinden birinin şirketlerin kendi tesislerinin sınırlarını aşması olduğunu belirten Çiftçi, tedarik zincirindeki bağımlılıkların özellikle büyük ölçekli şirketler açısından ayrı bir risk alanı oluşturduğunu söyledi: "Kendi fabrikanız hiçbir fiziksel hasar görmeyebilir. Ancak üretiminiz için kritik olan tek bir tedarikçinin tesisi sel nedeniyle devre dışı kalırsa, kullandığınız liman kapanırsa, ulaşım güzergâhları kullanılamaz hale gelirse veya enerji tedariki kesilirse sizin operasyonunuz da durabilir. Bu nedenle şirketlerin risk haritasını yalnızca kendi tesislerinin adresleri üzerinden çıkarması artık yeterli değil." Çiftçi'ye göre şirketlerin kritik tedarikçilerini, alternatif tedarik kaynaklarını, lojistik güzergâhlarını ve üretimin devamı için vazgeçilmez olan enerji ve hammadde bağımlılıklarını belirlemesi gerekiyor. Her iş durması sigorta kapsamında olmayabilir Sigorta sektörü dolaylı iklim risklerini, şirketin kendi tesisindeki fiziksel hasarın yanı sıra operasyonun bağlı olduğu kritik tedarikçi, müşteri, enerji, altyapı ve lojistik noktalarında meydana gelebilecek kesintilerin şirketin faaliyetleri ve geliri üzerindeki etkisini analiz ederek değerlendiriyor. Bu nedenle iş durması sigortası ve tedarik zinciri risklerine yönelik teminatlarda poliçenin hangi olayla devreye girdiği büyük önem taşıyor. Çiftçi bu konuda şirketlerin poliçe kapsamlarını dikkatle incelemesi gerektiğini belirterek şunları söyledi: "Her iş durması aynı şekilde teminat altında olmayabilir. Poliçenin iş durması teminatının hangi fiziksel hasarlara bağlı olarak çalıştığı, kritik tedarikçi veya müşteri tesislerindeki hasarların kapsama dahil olup olmadığı, enerji ve kamu hizmetlerindeki kesintilerin nasıl ele alındığı ve teminatın hangi süre ve limitlerle verildiği mutlaka incelenmeli." Çiftçi, özellikle tedarikçi kaynaklı iş durması, erişimin engellenmesi, enerji veya diğer hizmet sağlayıcılarındaki kesintiler ve alternatif üretim veya tedarik maliyetleri gibi risklerin şirketin faaliyet yapısına göre değerlendirilmesi gerektiğine dikkat çekti: "Buradaki kritik nokta poliçede bir teminat başlığının bulunması değil, o teminatın şirketin gerçek bağımlılıklarını karşılayacak şekilde tasarlanmış olmasıdır. İki şirket aynı sektörde faaliyet gösterse bile tedarik zincirleri ve kritik bağımlılıkları tamamen farklı olabilir. Dolayısıyla doğru sigorta programı standart bir ürün seçmekten çok, şirketin operasyonel yapısını doğru okumayı gerektiriyor." Kar kaybı sigortasında doğru süre ve limit kritik İş durması ve kar kaybı sigortası açısından şirketlerin en fazla dikkat etmesi gereken konulardan birinin tazminat süresi olduğunu belirten Çiftçi, büyük ölçekli bir hasarın ardından faaliyetlerin eski seviyesine dönmesinin fiziksel onarımın tamamlanmasından daha uzun sürebileceğine dikkat çekti: "Bir tesisin yeniden faaliyete geçmesi, işin tamamen normale döndüğü anlamına gelmeyebilir. Makine ve ekipmanın yeniden temini, tedarik zincirinin kurulması, müşterilerin geri kazanılması ve üretimin hasar öncesi kapasiteye ulaşması zaman alabilir. Bu nedenle kar kaybı sigortasında seçilen tazminat süresinin gerçekçi olması son derece önemli." Aynı şekilde sigorta bedellerinin ve beklenen brüt kârın güncel finansal veriler üzerinden hesaplanması gerektiğini ifade eden Çiftçi, eksik veya geçmiş verilere dayanan hesaplamaların hasar anında şirketin beklediğinden daha düşük bir korumayla karşılaşmasına neden olabileceğini söyledi. "İş sürekliliği poliçe satın almakla başlamıyor" Şirketlerin iklim kaynaklı risklere karşı dayanıklılığını artırmak için sigortanın daha geniş bir risk yönetimi yaklaşımının parçası olması gerektiğini vurgulayan Çiftçi, şirketlere öncelikle kritik operasyonlarını ve bağımlılıklarını belirlemelerini önerdi: "Şirketler kendilerine birkaç temel soru sormalı: Hangi tesisimiz veya üretim hattımız durursa faaliyetimiz ciddi şekilde etkilenir? Hangi tedarikçimizin alternatifi yok? Hangi hammadde, enerji kaynağı veya lojistik güzergâhına bağımlıyız? Bir kesinti yaşanırsa ne kadar süre faaliyetimizi sürdürebiliriz? Alternatif üretim veya tedarik imkânımız var mı? Bu soruların cevapları olmadan yalnızca poliçe limitlerine bakarak iş sürekliliğinin güvende olduğunu söylemek mümkün değil." Çiftçi'ye göre bu analiz sonucunda şirketler önleyici tedbirler, alternatif tedarikçiler, acil durum planları, iş sürekliliği senaryoları ve sigorta programlarını birbirini tamamlayan bir yapı içinde ele almalı. İklim riski sigorta fiyatlamasını ve reasürans kapasitesini de etkiliyor İklim kaynaklı hasarların sıklığı ve şiddetindeki değişimin yalnızca sigortalıları değil, sigorta ve reasürans piyasalarını da etkilediğini belirten Çiftçi, riskin bulunduğu coğrafya ve niteliğine bağlı olarak fiyatlama, muafiyet, limit ve teminat koşullarının giderek daha fazla önem kazanacağını söyledi. İklim risklerinin sıklığı, şiddeti ve aynı anda birden fazla sigortalıyı etkileyebilme potansiyeli arttıkça reasürörler riskleri daha ayrıntılı modelleyebilir; yüksek riskli bölgelerde kapasite, fiyat, muafiyet ve teminat koşullarında daha seçici davranabilir. Çiftçi, uluslararası reasürans piyasalarının şirketlerin iklim risklerini nasıl yönettiğine giderek daha fazla önem verdiğini belirterek şöyle devam etti: "Sigorta ve reasürans kapasitesi sınırsız değil. Riskin arttığı alanlarda yalnızca geçmiş hasar verileri değil, şirketin aldığı önlemler, tesisin dayanıklılığı, iş sürekliliği planları ve riskin ne ölçüde yönetildiği de daha fazla önem kazanıyor. Dolayısıyla güçlü risk yönetimi gelecekte yalnızca hasarı azaltmak açısından değil, uygun sigorta kapasitesine erişebilmek açısından da şirketler için önemli bir avantaj haline gelebilir." "İklim riskini şirketin bilançosuna ulaşmadan yönetmek gerekiyor" IBS Sigorta ve Reasürans Brokerliği olarak şirketlerin risklerini yalnızca mevcut poliçeleri üzerinden değil, operasyonel bağımlılıkları ve uluslararası sigorta ve reasürans piyasalarındaki gelişmelerle birlikte değerlendirdiklerini belirten Çiftçi, sözlerini şöyle tamamladı: "İklim değişikliği şirketler açısından artık yalnızca bir doğal afet veya sürdürülebilirlik konusu değil; doğrudan iş sürekliliği ve finansal dayanıklılık konusu. Bir şirketin fabrikasını korumak önemli ama bugün bunun ötesine geçmemiz gerekiyor. Tedarik zincirini, enerji bağımlılığını, lojistik ağını ve gelir akışını da koruyabilmeliyiz. Bizim broker olarak görevimiz de şirketin nerede sigorta açığı olduğunu hasar gerçekleştikten sonra değil, öncesinde görebilmek ve doğru sigorta ile reasürans yapısını buna göre oluşturmak. Çünkü gerçek dayanıklılık, yalnızca hasarı karşılayabilmek değil, hasara rağmen işin devam edebilmesini sağlamak demek." Kaynak: (KAHA) Kapsül Haber Ajansı

S&P’den Millî Reasürans’a Not Artışı Haber

S&P’den Millî Reasürans’a Not Artışı

S&P’nin 18 Eylül 2026 tarihli değerlendirmesinde, son yıllarda zorlu koşullarla karşı karşıya kalan Türkiye hayat-dışı sigortacılık sektörünün risk profilindeki iyileşmenin not artışını desteklediği belirtildi. S&P, Türkiye hayat-dışı sigortacılık sektörü ve ülke değerlendirmesi sonucunu (IICRA), sektörün güçlü gelir artışı, sağlam özsermaye kârlılığı ve istikrarlı özkaynak iyileşmesini dikkate alarak “Yüksek” seviyeden “Makul Ölçüde Yüksek” seviyeye revize etti. Bu gelişmeyle birlikte Millî Reasürans’ın iş profiline ilişkin risk değerlendirmesi de orta düzeyde olarak belirlendi. S&P raporunda, Millî Reasürans’ın sermaye yeterliliği ve rekabetçi konumundaki gelişim beklentilerini ifade ederken, şirketin sermaye yeterliliğinin 2026-2028 döneminde yüzde 99,50 seviyesinin üzerinde kalmasını beklediğini belirtti. Değerlendirmede ayrıca Millî Reasürans’ın Türkiye pazarındaki güçlü konumunun yanı sıra uluslararası portföyünün sağladığı çeşitlendirme katkısına dikkat çekildi. Şirketin yüksek doğal afet risklerine karşı güçlü uluslararası reasürörlerle desteklenen retrosesyon korumasına sahip olduğu da belirtildi. “Finansal sağlamlığımızın uluslararası ölçekte teyidi” S&P’nin not artışını değerlendiren Millî Reasürans Genel Müdürü Fikret Utku Özdemir, “S&P tarafından gerçekleştirilen bu not artışını, son dönemde finansal yapımızı güçlendirmeye, sermaye yeterliliğimizi korumaya ve sürdürülebilir büyümeye odaklanan çalışmalarımızın uluslararası ölçekte bir yansıması olarak değerlendiriyoruz. İhraççı kuruluş ve mali güç derecelendirme notlarımızın ‘B+’ seviyesine, ulusal ölçekli notumuzun ise ‘trAA-’ seviyesine yükseltilmesi, finansal sağlamlığımızın ve piyasadaki güçlü konumumuzun teyidi açısından önemli bir gelişme. Önümüzdeki dönemde de dengeli büyüme anlayışımızı koruyarak, teknik performansımızı ve sermaye yapımızı daha da güçlendirmeye, Türkiye’deki güçlü konumumuzun yanı sıra uluslararası pazarlardaki çeşitlendirme çalışmalarımızı sürdürmeye devam edeceğiz” dedi. Kaynak: (KAHA) Kapsül Haber Ajansı

Unico Sigorta’nın UniMap Projesine Uluslararası Ödül Haber

Unico Sigorta’nın UniMap Projesine Uluslararası Ödül

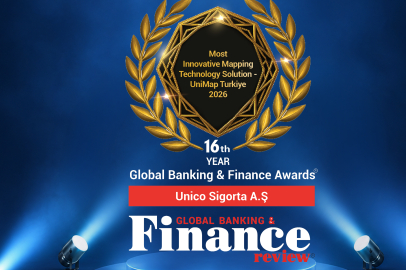
Unico Sigorta, 2025-2027 iş planı ve gelecek vizyonu doğrultusunda yürüttüğü çalışmalar kapsamında, veri odaklı ve bütüncül bir bakış açısıyla Türkiye’nin doğal afet risk haritasını oluşturma hedefiyle UniMap projesini hayata geçirmişti. Özellikle deprem ve sel gibi afet tehlikelerinin daha etkin yönetilebilmesine katkı sağlamayı amaçlayan çalışma; bilimsel temellere dayalı, noktasal ve bölgesel bazda detaylı analizler sunmaya devam ediyor. Unico Sigorta, Kocaeli Üniversitesi’nden Jeofizik ve Jeoloji Mühendisliği alanlarında akademisyenler ve paydaşların katkılarıyla geliştirilen proje ile güncel veri ve analizlerin ışığında hem sigortalıların hem de ülkenin geleceğe güvenle hazırlanabilmesine destek oluyor. Jeofizik ve Jeoloji Mühendisliği alanlarında uzman Prof. Dr. Ergin Ulutaş ve Doç. Dr. Özkan Coruk’un katkılarıyla hazırlanan UniMap’in en dikkat çekici özelliklerinden biri ise çoklu tehlike kriterleri kullanılarak her tehlikenin kendi özelinde değerlendirilebilmesine olanak sağlaması. Deprem ve sel gibi farklı doğal tehlikeler aynı coğrafi alanı etkileyebilmekle birlikte, oluşum mekanizmaları ve tehlikeyi kontrol eden fiziksel parametreler birbirinden farklıdır. Bu nedenle her tehlike öncelikle kendi karakteristik parametreleri kullanılarak ayrı ayrı analiz edilmekte, daha sonra sonuçlar Coğrafi Bilgi Sistemleri (CBS) ortamında bütünleşik olarak değerlendirilmektedir. Böylece klasik afet haritalarında görülen kümül yaklaşım yerine, noktasal risk bazlı analiz yaklaşımı ön plana çıkıyor. Bu özelliği sayesinde UniMap, sigortacılıkta risk değerlendirme süreçlerine daha hassas, güncel ve veri destekli bir perspektif kazandırıyor. Unico Sigorta, geliştirdiği UniMap projesi ile 2026 Küresel Bankacılık ve Finans Ödülleri’nde “En Yenilikçi Haritalama Teknolojisi Çözümü” ödülüne layık görüldü. Sigortacılık sektöründe veri odaklı risk yönetimi yaklaşımına yeni bir boyut kazandıran proje, uluslararası arenada da önemli bir başarı elde etmiş oldu. 2011 yılından bu yana düzenlenen Global Banking & Finance Awards®; bankacılık, finans, fintech, teknoloji, iş dünyası, gayrimenkul, telekomünikasyon ve finansal hizmetler sektörlerinde inovasyon, liderlik ve başarıyı ödüllendiren en saygın uluslararası organizasyonlar arasında yer alıyor. Global Banking & Finance Review Awards®, sektör profesyonelleri tarafından küresel ölçekte mükemmellik, liderlik ve performansın bağımsız ve güvenilir göstergelerinden biri olarak kabul ediliyor. Unico Sigorta Genel Müdürü Ender Güzeler, UniMap projesine ilişkin değerlendirmesinde şu ifadeleri kullandı: “Temellerini 2023 yılında Kocaeli Üniversitesi ile birlikte attığımız UniMap projemiz, afet tehlikesini yalnızca fay haritaları üzerinden genel hatlarıyla değerlendirmek yerine, her bir riski koordinat bazında ve noktasal analizlerle ortaya koyan bir yaklaşım sunuyor. Böylece müşterilerimize sunduğumuz sigorta arzını artırırken, risk değerlendirmesini de daha kapsamlı ve hassas bir zemine taşıyoruz. Unico Sigorta olarak bilime ve teknolojiye verdiğimiz önemin somut bir çıktısı olan UniMap risk haritaları, yenilikçi yaklaşımımızın önemli bir göstergesini oluşturuyor. Projemizin uluslararası alanda da böylesine kıymetli bir ödüle layık görülmesi ise Unico Sigorta olarak bizler için büyük bir gurur kaynağı oldu.” Unico Sigorta, UniMap projesini daha da geliştirmek ve etki alanını genişletmek amacıyla çalışmalarını kesintisiz şekilde sürdürmeye devam ediyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Deprem Sonrası Binlerce Kişi Aynı Soruyu Soruyor: Deprem Sigortası Neleri Karşılıyor? Haber

Deprem Sonrası Binlerce Kişi Aynı Soruyu Soruyor: Deprem Sigortası Neleri Karşılıyor?

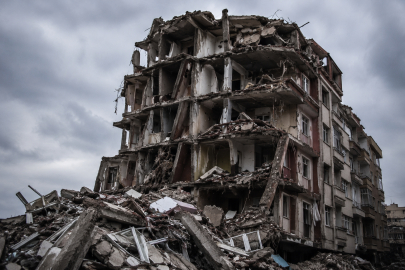
Türkiye'nin deprem kuşağında yer alması, milyonlarca vatandaş için konut güvenliğini her zamankinden daha önemli hale getiriyor. Özellikle son yıllarda yaşanan büyük depremler, yalnızca yapı güvenliğini değil, olası maddi kayıplara karşı alınabilecek önlemleri de yeniden gündeme taşıdı. Bu süreçte en çok araştırılan konuların başında ise deprem sigortası geliyor. Uzmanlar, deprem riskinin yüksek olduğu bölgelerde yaşayan vatandaşların olası afetlere karşı maddi güvence oluşturmasının büyük önem taşıdığına dikkat çekiyor. Konut sahipleri kadar kiracıların da deprem sonrası ortaya çıkabilecek mali yükümlülükler konusunda bilinçli hareket etmesi gerektiği belirtiliyor. Deprem Sigortası Neden Bu Kadar Önemli Hale Geldi? Türkiye'de meydana gelen depremler, binlerce binada ağır hasara neden olurken milyonlarca insanın yaşamını doğrudan etkiliyor. Deprem sonrasında ortaya çıkan yeniden inşa ve onarım maliyetleri ise çoğu zaman bireysel imkanların çok üzerine çıkabiliyor. Bu noktada devreye giren deprem sigortası, konutların deprem nedeniyle uğrayabileceği maddi zararların belirli limitler dahilinde karşılanmasını sağlayarak önemli bir güvence sunuyor. Özellikle büyük şehirlerde yükselen inşaat maliyetleri dikkate alındığında, sigorta korumasının önemi daha da artıyor. Deprem Sigortası Hangi Hasarları Karşılıyor? Deprem sigortası kapsamında, depremin doğrudan neden olduğu yapısal zararlar güvence altına alınıyor. Bina temelinde, ana duvarlarda, bağımsız bölümleri ayıran ortak duvarlarda, merdivenlerde, çatıda ve taşıyıcı sistemlerde meydana gelen hasarlar sigorta kapsamı içerisinde değerlendiriliyor. Deprem nedeniyle oluşan yangın, patlama, yer kayması gibi afet kaynaklı zararlar da teminat kapsamına dahil olabiliyor. Böylece konut sahipleri, afet sonrasında karşılaşabilecekleri yüksek maliyetlere karşı belirli ölçüde koruma elde ediyor. DASK ve Deprem Sigortası Arasındaki İlişki Türkiye'de zorunlu deprem sigortası uygulaması, Doğal Afet Sigortaları Kurumu tarafından yürütülüyor. Kamuoyunda yaygın olarak DASK adıyla bilinen sistem, deprem nedeniyle meydana gelen maddi zararların karşılanmasına yönelik temel güvenceyi oluşturuyor. Konut alım-satım işlemlerinden abonelik süreçlerine kadar birçok alanda DASK poliçesi zorunlu tutuluyor. Uzmanlar, poliçe süresinin düzenli olarak yenilenmesinin hak kaybı yaşanmaması açısından kritik önem taşıdığını vurguluyor. Deprem Riskine Karşı Finansal Koruma Sağlıyor Deprem sonrasında ortaya çıkan ekonomik yük yalnızca bina onarımıyla sınırlı kalmıyor. Geçici barınma, taşınma, eşya kaybı ve çeşitli ek giderler de aile bütçeleri üzerinde ciddi baskı oluşturabiliyor. Bu nedenle sigorta uzmanları, deprem sigortasının yalnızca yasal bir zorunluluk olarak değil, aynı zamanda uzun vadeli bir finansal güvence aracı olarak değerlendirilmesi gerektiğini ifade ediyor. Özellikle yüksek riskli bölgelerde yaşayan vatandaşların poliçe kapsamlarını düzenli olarak gözden geçirmeleri tavsiye ediliyor. Konut Sahipleri Nelere Dikkat Etmeli? Deprem sigortası yaptırırken binanın güncel bilgilerinin doğru şekilde beyan edilmesi büyük önem taşıyor. Ayrıca sigorta bedellerinin güncel yapı maliyetlerine uygun olup olmadığı da düzenli olarak kontrol edilmeli. Uzmanlara göre birçok kişi poliçesinin aktif olduğunu düşünse de süresi dolan sigortalar nedeniyle beklenmedik mağduriyetler yaşanabiliyor. Bu nedenle poliçe yenileme tarihleri yakından takip edilmeli ve kapsam detayları dikkatle incelenmeli. Deprem Bilinci ve Sigorta Güvencesi Birlikte Güçleniyor Türkiye'de deprem farkındalığının artmasıyla birlikte sigorta bilincinde de yükseliş gözleniyor. Vatandaşlar artık yalnızca güvenli yapılarda yaşamayı değil, olası afetlerin ekonomik etkilerine karşı da hazırlıklı olmayı öncelikleri arasına alıyor. Artan riskler ve yükselen maliyetler göz önüne alındığında, deprem sigortası hem bireylerin hem de ailelerin geleceğini koruyan en önemli güvence araçlarından biri olarak öne çıkıyor. Özellikle afet sonrası yaşanabilecek maddi kayıpların azaltılmasında sigorta sisteminin rolü her geçen yıl daha da belirgin hale geliyor.

İklim Değişikliği ve Çevresel Risklerin Yönetiminde Parametrik Sigortalar Öne Çıkacak Haber

İklim Değişikliği ve Çevresel Risklerin Yönetiminde Parametrik Sigortalar Öne Çıkacak

Parametrik sigortalar bu noktada öne çıkıyor. Bu modelde ödeme, klasik hasar tespit sürecinden bağımsız olarak, önceden belirlenen bir tetikleyici gerçekleştiğinde devreye giriyor. Örneğin belirli bir yağış seviyesi, sıcaklık eşiği, kuraklık endeksi veya rüzgâr hızı aşıldığında ödeme yapılabiliyor. Bu yapı, özellikle tarım, enerji, turizm, lojistik ve altyapı yatırımları için hızlı nakit akışı sağlayabilir” dedi. Türkiye 9-26 Kasım tarihlerinde gerçekleşecek BM İklim Zirvesi COP31’e ev sahipliği yapmaya hazırlanırken, sürdürülebilirlik, iklim değişikliği ve çevresel sorumluluk alanında dünyada önemli gelişmelere de imza atılıyor. İklim değişikliği ve sürdürülebilirlik, kurumsal ve sosyal alanda artık kritik bir noktaya ulaşmış durumda. Araştırmalar da söz konusu risklerin çok ciddi bir boyuta ulaştığını gösteriyor. Swiss Re verilerine göre doğal afet kaynaklı sigortalı kayıplar 2024’te 137 milyar dolar oldu; 2025 için ise bu kayıpların 145 milyar dolara yaklaşabileceği öngörülüyor. Bu tablo, iklim riskinin artık istisnai değil, düzenli yönetilmesi gereken bir finansal risk olduğunu gösteriyor. Türkiye’de de Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS) ile sürdürülebilirlik raporlamasının yasal zemine oturması, şirketleri iklim risklerini ölçmeye ve daha şeffaf yönetmeye yönlendiriyor. IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi’nin verdiği bilgiye göre; bu süreç sigorta talebini de dönüştürecek. Artık şirketler yalnızca varlıklarını değil; karbon hedeflerini, enerji verimliliği yatırımlarını, tedarik zincirlerini ve itibar risklerini de güvence altına almak isteyecek. Tarım, enerji, turizm ve altyapı yatırımlarında önemli Murat Çiftçi, “Türkiye’de sürdürülebilirlik odaklı sigortaların yaygınlaşmasını hızlandıracak en kritik başlık, risklerin daha görünür ve ölçülebilir hale gelmesi olacak. İklim kaynaklı afetler, enerji dönüşümü, karbon düzenlemeleri ve tedarik zinciri baskıları şirketlerin risk algısını değiştiriyor. İklim risklerinin artmasıyla birlikte üç ürün kategorisinin öne çıkacağını düşünüyoruz: parametrik sigortalar, iklim kaynaklı iş durması teminatları ve çevresel sorumluluk çözümleri. Parametrik sigortalar bu noktada öne çıkıyor. Bu modelde ödeme, klasik hasar tespit sürecinden bağımsız olarak, önceden belirlenen bir tetikleyici gerçekleştiğinde devreye giriyor. Örneğin belirli bir yağış seviyesi, sıcaklık eşiği, kuraklık endeksi veya rüzgâr hızı aşıldığında ödeme yapılabiliyor. Bu yapı, özellikle tarım, enerji, turizm, lojistik ve altyapı yatırımları için hızlı nakit akışı sağlayabilir” dedi. Şirketler de bütüncül çözümlere odaklanıyor Munich Re, 2024’te doğal afetlerin sigorta piyasası için ağır bir yıl olduğunu ve sigortalı kayıpların 140 milyar dolar seviyesine ulaştığını belirtiyor. Rapora göre hava olayları, özellikle fırtına, sel ve yangınlar hasarlarda belirleyici hale geldi. Kurumsal şirketlerin de artık sürdürülebilirliği yalnızca sosyal sorumluluk başlığı olarak görmediğini belirten Murat Çiftçi, “Bu konu finansmana erişim, yatırımcı ilişkileri, tedarik zinciri yönetimi ve marka itibarıyla doğrudan bağlantılı hale geldi. Bu nedenle sigorta talepleri de değişiyor. Şirketler artık yalnızca fabrika, makine, bina veya araçlarını sigortalamak istemiyor; enerji verimliliği yatırımlarını, yenilenebilir enerji projelerini, karbon azaltım hedeflerini, iklim kaynaklı iş kesintilerini ve çevresel sorumluluklarını da kapsayan daha bütüncül çözümler arıyor. IBS olarak bu dönüşüme klasik poliçe mantığıyla değil, risk danışmanlığı yaklaşımıyla yanıt veriyoruz. Önce şirketin faaliyet alanını, iklim hassasiyetini, tedarik zincirini, enerji kullanımını ve regülasyon yükümlülüklerini analiz ediyoruz. Ardından buna uygun sigorta ve reasürans kapasitesini yapılandırıyoruz” diye konuştu. Enerji verimliliğine yönelik ürünler öne çıkacak Murat Çiftçi, yeşil enerji, döngüsel ekonomi ve karbon nötr hedeflerine yönelik çözümler için de şunları söyledi: “Yeşil enerji yatırımları büyüdükçe güneş, rüzgâr, batarya depolama, hidrojen, biyokütle ve enerji verimliliği projelerine özel sigorta çözümleri daha fazla gündeme gelecek. Enerji ve Tabii Kaynaklar Bakanlığı’nın güncel verilerine göre Türkiye’nin toplam elektrik kurulu gücü 2026 itibarıyla 125.000 MW seviyesini aşarken, bunun yaklaşık %62’si yenilenebilir kaynaklardan oluşuyor. Güneş ve rüzgâr enerjisinin toplam kurulu güç içindeki payı ise %33 seviyesinin üzerine çıkarak 40.000 MW’ı aşmış durumda. Yalnızca 2025 yılında devreye alınan yaklaşık 8.200 MW’lık yeni kapasite, bu dönüşümün hızını net biçimde ortaya koyuyor. Bu büyüme sigorta tarafında yeni bir uzmanlık alanı ve daha gelişmiş risk yönetimi yaklaşımını zorunlu hale getiriyor. Bu alanda öne çıkacak ürünler arasında yenilenebilir enerji santrali performans teminatları, üretim kaybı sigortaları, batarya yangın riskine özel çözümler, karbon kredisi risklerine yönelik teminatlar ve çevresel sorumluluk poliçeleri bulunuyor. Döngüsel ekonomi tarafında ise geri dönüşüm tesisleri, atık yönetimi, yeniden kullanım ve kaynak verimliliği projeleri için hem yangın hem çevresel sorumluluk hem de iş durması teminatlarının daha özel kurgulanması gerekecek.” İstisnai olaylar yaygın riskler olarak değerlendiriliyor İklim kaynaklı afetlerin maliyeti arttıkça reasürans piyasasının da daha seçici, daha veri odaklı ve daha disiplinli bir fiyatlama yaklaşımına geçtiğinin altını çizen Murat Çiftçi, “Eskiden bazı iklim olayları istisnai kabul edilebiliyordu. Bugün ise sel, dolu, fırtına, kuraklık ve yangın gibi riskler birçok bölgede düzenli hasar üreten başlıklar haline geldi. Swiss Re, doğal afet kaynaklı sigortalı kayıpların son yıllarda reel olarak yıllık %5–7 bandında büyüdüğünü belirtiyor. Bu, reasürörlerin risk seçimi, kapasite kullanımı ve fiyatlama disiplinini doğrudan etkiliyor. Bu değişim yeni ürünleri de şekillendiriyor. Reasürans kapasitesine erişmek isteyen şirketlerin artık daha iyi veri sunması, tesis bazlı risk analizlerini güçlendirmesi, önleyici tedbirlerini belgeleyebilmesi ve iklim senaryolarını daha net ortaya koyması gerekiyor. Sigorta piyasasında iyi risk ile zayıf risk arasındaki fiyat farkı daha belirgin hale gelecek” dedi. Elektrikli araç sigortalarında basitlik ve anlaşılırlık önemli Murat Çiftçi, bireysel tarafta sürdürülebilirlik temelli sigortalar yaygınlaşması için üç unsurun önemli olduğuna dikkat çekerek, şunları söyledi: “Bunlar ürünün anlaşılır olması, fiyat avantajı sunması ve günlük hayatla doğrudan bağlantı kurması. Elektrikli araç sigortaları bu açıdan iyi bir örnek. Türkiye’de elektrikli otomobil satışları hızla büyüyor. ODMD’nin 2025 verilerine göre elektrikli otomobil satışları 166.665 adede ulaşarak otomobil pazarından %17,8 pay aldı. Bu büyüme yalnızca kasko ürünlerini değil; batarya teminatı, şarj ekipmanı, ev tipi şarj ünitesi, yolda enerji desteği ve ikinci el batarya değerleme gibi yeni ihtiyaçları da gündeme getiriyor. Benzer şekilde yeşil konut sigortaları, enerji verimli bina teminatları, güneş paneli sigortaları ve düşük karbonlu yaşamı teşvik eden ürünler de önümüzdeki dönemde daha fazla konuşulacak. Burada kritik nokta, sürdürülebilirlik kavramını karmaşık bir çerçeveden çıkarıp tüketicinin hayatına dokunan somut faydalara dönüştürmek.” Yapay zeka ile doğru ve önceden tahmin edilebilirliğe katkı “Sürdürülebilirlik sigortalarının geleceği veriyle şekillenecek” diyen Murat Çiftçi, şöyle devam etti: “Çünkü iklim riski artık geçmiş hasar verisine bakılarak tek başına fiyatlanabilecek bir risk değil. Geleceğe dönük iklim senaryoları, coğrafi konum, tesis yapısı, enerji kullanımı, tedarik zinciri ve operasyonel dayanıklılık birlikte analiz edilmeli. Yapay zekâ ve iklim modellemeleri burada sigorta sektörüne üç alanda katkı sağlayacak: Birincisi, riskin daha doğru ölçülmesi. İkincisi, kişiye veya kuruma özel fiyatlama yapılabilmesi. Üçüncüsü, hasar oluşmadan önce önleyici uyarı mekanizmalarının kurulması. Örneğin sel riski yüksek bir bölgede bulunan tesis için yalnızca poliçe fiyatı değil; drenaj altyapısı, erken uyarı sistemi, stok konumlandırması ve acil durum planı da değerlendirilmelidir. Bu yaklaşım, sigortayı pasif bir güvence olmaktan çıkarıp aktif bir dayanıklılık ve risk yönetimi aracına dönüştürür.” Kaynak: (KAHA) Kapsül Haber Ajansı

Türkiye Sigorta ve Türkiye Hayat Emeklilik’ten İlk Çeyrekte Rekor Üretim Haber

Türkiye Sigorta ve Türkiye Hayat Emeklilik’ten İlk Çeyrekte Rekor Üretim

Türkiye Sigorta, 1 Ocak – 31 Mart 2026 döneminde toplam prim üretimini bir önceki yılın aynı dönemine göre yüzde 30 artırarak 53,8 milyar TL’ye ulaştırdı ve istikrarlı büyümesini sürdürdü. Türkiye Hayat Emeklilik ise hayat branşında yüzde 54 büyümeyle 10,6 milyar TL prim üretimi elde ederken, BES ve OKS’de devlet katkısı dahil fon büyüklüğünü yüzde 67 artırarak 525,1 milyar TL’ye çıkardı. Türkiye Sigorta Genel Müdürü Taha Çakmak; “Jeopolitik risklerin ve yakın coğrafyamızda yaşanan sıcak gelişmelerin dünya gündeminde öne çıktığı ilk çeyrekte; Türkiye Sigorta olarak dengeli ve sağlıklı finansal büyümemizi sürdürdük. Enflasyonla mücadele ve erişilebilir sigortacılık vizyonumuz doğrultusunda yılın ilk çeyreğinde bireysel kasko ve sağlık sigortalarımızda fiyat artışına gitmeden müşteri deneyimini önceleyen ihtiyaca uygun ürünlerimizle güçlü bir büyüme kaydettik. Mart ayında sigorta enflasyonu binde 2 seviyesinde gerçekleşirken, sağlık sigortalarında yüzde -5 ile enflasyon düşüşü yaşanırken, taşımacılık (kasko ve zorunlu trafik) branşında ise binde 5 seviyesinde sınırlı bir artış gerçekleşti. Sektörümüzün lideri olarak 2026 yılının ilk çeyreğinde sağlık ve bireysel kasko ürünlerimizde 2025 yılı fiyatlarıyla devam ederek tüketicilerimizin yanında yer aldık. Bu yaklaşımımızla sağlık branşında 5,7 milyar TL, kasko branşında yüzde 36 büyüme ile 5,3 milyar TL prim üretimine ulaştık. Böylece, rekabetçi fiyatlama ile büyümeyi dengeli şekilde yönetme kabiliyetimizi bir kez daha ortaya koyduk. Enflasyonla mücadele kapsamında özellikle bireysel sağlık ve kasko ürünlerimizde fiyat artışına gitmeden sektörümüzde öncü rol oynayarak teknik kârlılıkta başarılı bir performansa imza attık. Sektör ilk çeyrek kârlılık sonuçları açıklandığında da şirketlerimizin üretim ve kârlılıkta rekor performansa ulaşacağını öngörüyoruz” dedi. Türkiye Sigorta 2026 yılının ilk çeyreğinde branş bazında en yüksek artışı, bir önceki yılın aynı dönemine göre yüzde 68 büyüme ve 21,1 milyar TL’yi aşan prim üretimiyle genel zararlar branşında kaydetti. Şirketin liderliğini güçlü bir şekilde sürdürdüğü tarım branşında yüzde 69 büyüme ile 18 milyar TL, yangın ve doğal afet branşında yüzde 21 büyüme ile 12,4 milyar TL’yi aşan prim üretimine ulaşıldı. “BES liderliğimizi güçlendirdik” Türkiye Hayat Emeklilik BES’teki liderliğini 2026 yılının ilk çeyreğinde de sürdürürken, hayat prim üretimi bir önceki yılın aynı dönemine göre yüzde 54 büyümeyle 10,6 milyar TL’ye ulaştı. BES’e olan ilginin artmaya devam ettiğini belirten Taha Çakmak; “2026 yılı ilk çeyreğinde Gönüllü BES ve OKS fon büyüklüğünde devlet katkısı dahil olmak üzere bir önceki yılın aynı dönemine göre yüzde 67 oranında bir büyüme ile 525,1 milyar TL’ye ulaşarak liderliğimizi daha da güçlendirdik. Türkiye Sigorta ve Türkiye Hayat Emeklilik olarak faaliyetlerimizi verimlilik ve karlılık odağında sürdürmeye devam edeceğiz” dedi. Kaynak: (KAHA) Kapsül Haber Ajansı
Dicle Elektrik’ten  Diyarbakır’a 32 Milyar TL’lik Yatırım Haber

Dicle Elektrik’ten Diyarbakır’a 32 Milyar TL’lik Yatırım

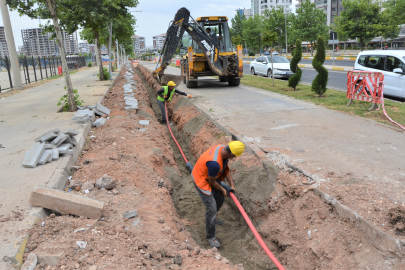
Akıllı şebeke kapsayıcılığının yüzde 60’a ulaştığı Diyarbakır’da yapılan yatırımlarla il ve ilçe merkezlerinde kayıp-kaçak oranı yüzde 16 seviyesine indi. Dicle Elektrik, Diyarbakır’daki altyapı ve teknoloji çalışmalarını aralıksız olarak sürdürüyor. Bugüne kadar kente 14 milyar TL’yi aşkın yatırım yapan şirket, önümüzdeki 5 yıl içinde de 18 milyar TL’lik yeni yatırımla birlikte toplam 32 milyar TL’yi geçecek bir katkı sağlamış olacak. Dicle Elektrik’in bugüne kadar yaptığı yatırımların önemli bölümünü teknoloji odaklı projeler oluşturdu. İl genelinde dijital izleme, uzaktan destek ve akıllı sayaç uygulamalarının kapsayıcılığı ise yaklaşık yüzde 60 seviyesine ulaştı. Oluşturulan dijital altyapı sayesinde şebeke anlık olarak merkezden yönetilebilir hale getirildi. “Şehir merkezlerinde ülke ortalamasına yaklaştık, hedefimiz kırsal yerleşim alanları” Gerçekleştirilen çalışmalara ilişkin açıklamada bulunan Dicle Elektrik Genel Müdürü Yaşar Arvas, kayıp kaçak oranlarında şehir ve ilçe merkezlerinde ülke ortalamasına yaklaştıklarını ifade etti. Arvas, “Yaptığımız yatırımlarla kayıp kaçak oranını Diyarbakır şehir ve ilçe merkezlerinde yüzde 16 seviyelerine kadar indirdik. Önümüzdeki yıllarda yatırımlarımızı artırarak devam ettireceğiz. Yeni yatırımlarımızın büyük bir bölümünü kırsal, tarımsal ve köy alanlarındaki altyapı dönüşümünde kullanmayı planlıyoruz. Bu sayede 2030 yılında kırsal bölgelerdeki yatırımlarımızı tamamlayarak, buralarda da kayıp kaçak oranını şehir ve ilçe merkezlerindeki oranlara çekmeyi hedefliyoruz” dedi. “Bölgede sorun elektrik değil, tarımsal sulama” Açıklamalarını sürdüren Genel Müdür Arvas, tarımsal sulamanın bölge elektrik altyapısındaki olumsuz etkilerine de dikkat çekerek şunları söyledi: “Bölgemizde sık sık gündeme gelen meselenin elektrik dağıtımı problemi olmadığını, bunun tarımsal sulama problemi olduğunu açıkça görmek gerekiyor. Ülkemizin tarımsal sulama alanlarında yılda yaklaşık 15 milyar kWh elektrik kullanılıyor ve bunun yarısı Dicle Elektrik'in hizmet bölgesi içerisinde tüketiliyor. Bölgemizdeki toplam 16 milyon dekar ekili tarımsal alanda 130 bin kayıtlı çiftçi üretim yapıyor. Bunların 51 bini sulu üretim gerçekleştiriyor. Özellikle tarımın yoğun olarak yapıldığı illerde sular 850–900 metre derinliklere kadar inen kuyulardan kaçak elektrik kullanılarak çekiliyor. Bu durum da hem enerji maliyetini katlıyor hem de şebeke üzerinde olağanüstü bir yük oluşturuyor. Bunun için bölgedeki sulama sorunun bir an önce çözülmesi gerekiyor.” “Kırsalda kaçak elektriğin faturası 5 milyar TL” Dicle Elektrik Diyarbakır İl Müdürü Uğur Yaka ise il özelindeki çalışmalara ve verilere ilişkin açıklamalarda bulundu. Yaka yaptığı konuşmada, “Diyarbakır genelinde 2025 yılı verilerine göre toplam 605 bin abonemiz bulunuyor ve kayıp-kaçak oranımız yüzde 33,3 seviyesinde. Ancak bu oranın kırılımına baktığımızda, kent ve ilçe merkezinde yüzde 16,7 olan oranın kırsalda yüzde 58’e çıktığını görüyoruz. Daha çarpıcı bir veri ise, sadece kırsal yerleşim alanlarında bulunan 100 bin hanenin kaçak kullanımının ülke ekonomine yükü yıllık 5 milyar TL. Bu durum, kırsal ve tarımsal alanlardaki altyapı ve kayıp kaçakla mücadelenin ne kadar kritik olduğunu gözler önüne seriyor” ifadelerini kullandı. “Tarihi kar yağışının üstesinden gelindi” 2026 yılının Diyarbakır’da yoğun kar yağışıyla başladığını da hatırlatan Uğur Yaka, “Diyarbakır son 52 yılın en yoğun kar yağışını yaşadı. Tarihi kar yağışıyla güçlü şebeke altyapımız ve öncesindeki yaptığımız hazırlıklar sayesinde başarıyla mücadele ettik. Çalışmalarımızı 364 personel ve 73 araçla, 7/24 saat esasına göre 3 vardiya halinde yürüttük. Ekiplerimiz insanüstü çalışarak il ve ilçe merkezlerinde enerji arzını kesintisiz şekilde sürdürmeyi başardı. Yalnızca Çüngüş ilçemizin kırsal ve dağlık kesimlerinde yaşanan doğal afet nedeniyle sepetli araçların ve kepçelerin ulaşamadığı noktalara ekiplerimiz direkleri omuzlayarak ulaştırmak zorunda kaldı. Bu bölgelerde kısa süreli aksamalar yaşansa da altyapıya erişemediğimiz yerleşimlere jeneratörler sevk ederek geçici enerji temini sağladık ve sağlamaya devam ediyoruz” diye konuştu. Kaynak: (KAHA) Kapsül Haber Ajansı
logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.