Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Hisse Geri Alım

Kapsül Haber Ajansı - Hisse Geri Alım haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Hisse Geri Alım haber sayfasında canlı gelişmelere ulaşabilirsiniz.

DHL Group, Büyüme Fırsatlarını Değerlendirerek İkinci Çeyrekte Gelir ve Kârlılığını Önemli Ölçüde Artırdı Haber

DHL Group, Büyüme Fırsatlarını Değerlendirerek İkinci Çeyrekte Gelir ve Kârlılığını Önemli Ölçüde Artırdı

2026 yılının ikinci çeyreğinde elde edilen olumlu kârlılık ivmesini yansıtan şekilde Grup, temmuz ayında ön sonuçların açıklanmasıyla birlikte 2026 mali yılı için faaliyet kârı (EBIT) öngörüsünü 6,5 milyar Euro’nun üzerine yükseltti (önceki öngörü: 6,2 milyar Euro’nun üzerinde). Gelir artışının temelinde DHL Express’te taşınan gönderi ağırlığındaki artış, uluslararası hava taşımacılığı pazarındaki kapasite kısıtları ve artan yakıt maliyetlerinin fiyatlara yansıtılması yer aldı. Disiplinli getiri/fiyatlama ve kapasite yönetiminin yanı sıra “Fit for Growth” programı kapsamında gerçekleştirilen yapısal maliyet iyileştirmeleri, kârlılık artışını destekledi. Giderek daha karmaşık hale gelen ortamda, küresel tedarik zincirlerinin güvenli ve verimli şekilde yönetilmesi daha da önemli hale geliyor. Jeopolitik gerilimler ve değişen ticaret akışlarıyla karşı karşıya kalan daha fazla şirket, tedarik zincirlerini yeniden yapılandırıyor ve dayanıklılık, esneklik ve güvenilirliğe odaklanıyor. DHL Group, küresel ölçekte entegre ağı ve yerel pazar uzmanlığı sayesinde müşterilerinin küresel ticaretteki değişimlere çevik şekilde yanıt vermelerine ve daha dayanıklı tedarik zincirleri oluşturmalarına destek oluyor. DHL Group CEO’su Tobias Meyer, “İkinci çeyrekte elde ettiğimiz güçlü gelir ve kârlılık performansı, stratejik adımlarımızın istikrarlı şekilde uygulanmasının sonuç verdiğini gösteriyor. Daha yüksek verimlilik ve üretkenlik, küresel ağımızın gücüyle birleşerek büyüme fırsatlarından yararlanmamızı ve gelir artışını daha güçlü bir kârlılık artışına dönüştürmemizi sağlıyor. Jeopolitik gerilimler ve değişen ticaret akışlarının şekillendirmeye devam ettiği bir ortamda müşterilerimiz, küresel varlığımızdan, yerel uzmanlığımızdan ve operasyonel esnekliğimizden faydalanıyor. Bu sayede tedarik zincirlerini değişen pazar koşullarına uyarlamalarına destek olurken, zorlu koşullarda dahi güvenilir lojistik hizmetleri sunmaya devam ediyoruz” dedi. Serbest nakit akışı (birleşme ve satın almalar hariç) ikinci çeyrekte 569 milyon Euro olarak gerçekleşti (2. çeyrek 2025: 329 milyon Euro). Güçlü işletme büyümesi ek bir işletme sermayesi çıkışına yol açarken, Haziran ayındaki nakit akışı ABD tarife önlemlerine (IEEPA) ilişkin iadelerden olumlu etkilendi. İlgili tutarlar müşterilere mümkün olan en kısa sürede aktarılıyor. Yılın ilk yarısında serbest nakit akışı (birleşme ve satın almalar hariç) 1,8 milyar Euro’ya yükseldi (1. yarıyıl 2025: 1,1 milyar Euro). Kontrol gücü olmayan paylar sonrası konsolide net kâr, ikinci çeyrekte geçen yılın aynı dönemine göre yüzde 23,9 artarak 1,0 milyar Euro’ya ulaştı. Hisse başına temel kazanç ise 2025'in ikinci çeyreğindeki 0,72 Euro’dan yüzde 26,9 artışla 0,91 Euro oldu. Sürdürülebilir Büyümeye Yönelik Yatırımlar DHL Group, ağının gücünü ve kalitesini artırmaya yönelik yatırımlarını sürdürüyor. Yılın ilk yarısında edinilen varlıklara ilişkin sermaye harcamaları (capex), 1,3 milyar Euro olarak gerçekleşti ve önceki yılın aynı dönemine kıyasla yüzde 25 arttı. Böylece Grup, Strateji 2030’un uygulanmasını sürdürürken uzun vadeli büyümenin temelini güçlendiriyor. Değişen müşteri ihtiyaçlarını karşılamak amacıyla şirket, dijitalleşme, otomasyon ve lojistik altyapısının modernizasyonuna yatırım yapmaya devam ediyor. Bu yatırımlar arasında küresel Express filosunun modernizasyonu, otomatik depolama ve ayrıştırma çözümleri ile kalite ve verimliliği daha da artırmak üzere tasarlanan dijital uygulamalar yer alıyor. Buna ek olarak DHL Group; Yaşam Bilimleri ve Sağlık, Yeni Enerji ve Veri Merkezi Lojistiği gibi stratejik büyüme alanlarındaki kapasitesini artırmaya devam ediyor. Örneğin Grup; Amerika Birleşik Devletleri, Birleşik Krallık, Singapur ve Güney Kore'deki Yaşam Bilimleri ve Sağlık ağını genişletiyor, Hollanda'da yeni bir batarya lojistiği merkezine yatırım yapıyor ve Asya-Pasifik bölgesinde de veri merkezi lojistiği yetkinliklerini güçlendiriyor. DHL Group bu yatırımlarla, özelleştirilmiş lojistik çözümlerine yönelik artan talebe yanıt verirken, hızlı büyüyen ve giderek daha karmaşık hale gelen sektörlerdeki müşterilerinin kritik tedarik zincirlerini güvenli, dayanıklı ve verimli bir şekilde yönetmelerine yardımcı oluyor. Öngörüler Yukarı Yönlü Revize Edildi; Hisse Geri Alım Programı Artırıldı ve Uzatıldı Yılın ilk yarısındaki güçlü iş performansını yansıtan şekilde DHL Group, 7 Temmuz tarihinde 2026 yılına ilişkin öngörülerini yukarı yönlü revize etti ve faaliyet kârının (EBIT) 6,5 milyar Euro’nun üzerinde gerçekleşmesini beklediğini açıkladı (önceki öngörü: 6,2 milyar Euro’nun üzerinde). DHL bölümlerinin EBIT’inin 5,9 milyar Euro’nun üzerinde gerçekleşmesi bekleniyor. Post & Parcel Germany için 900 milyon Euro’nun üzerinde EBIT ve Grup Fonksiyonları için yaklaşık eksi 400 milyon Euro seviyesindeki öngörüler ise değişmedi. Grup ayrıca yaklaşık 3,0 milyar Euro serbest nakit akışı (birleşme ve satın almalar hariç) beklentisini teyit etti. Buna ek olarak Yönetim Kurulu, 2022 yılında başlatılan Grup hisse geri alım programının tutarını 500 milyon Euro artırarak 6,5 milyar Euro’ya kadar yükseltme ve programın süresini 2027 sonuna kadar uzatma kararı aldı. Kaynak: (KAHA) Kapsül Haber Ajansı

Uluslararası Bir Analist Kuruluşu Daha Martı’yı Takibe Aldı Haber

Uluslararası Bir Analist Kuruluşu Daha Martı’yı Takibe Aldı

Raporda, şirketin son iki yılda sergilediği operasyonel performans, finansal görünümündeki iyileşme ve önümüzdeki döneme ilişkin büyüme beklentileri görünümü desteklediği ifade edildi. Analistler, New York Borsası'na (NYSE) kote Türkiye’nin teknoloji şirketi Martı’nın sürücü ve yolcu ağını genişletmeye devam etmesinin ve yeni şehirlerde hizmetlerini yaygınlaştırmasının şirketin büyümesini destekleyecek temel unsurlar arasında yer aldığını belirtti. Raporda Türkiye'de paylaşımlı yolculuk pazarının önemli bir büyüme potansiyeli taşıdığına dikkat çekilirken, Martı’nın 4 milyondan fazla tekil kullanıcıya ve 500 binden fazla kayıtlı sürücüye ulaşarak pazardaki lider konumunu güçlendirdiği ifade edildi. 2026 ve 2027 için güçlü büyüme beklentisi Rapora göre Martı’nın 2026 yılında yaklaşık 70 milyon dolar net gelir ve 1 milyon dolar düzeltilmiş FAVÖK hedefi doğrultusunda ilerlediği öngörüldü. 2027 yılında ise şirket gelirinin 104,1 milyon dolara, düzeltilmiş FAVÖK’ünün ise 21,3 milyon dolara yükselmesinin beklendiği belirtildi. Bu beklentinin, platformdaki yolcu ve sürücü sayısıyla birlikte artan toplam yolculuk sayısı ile destekleneceği ifade edildi. Raporda ayrıca, Martı’nın devam eden 2,5 milyon dolarlık hisse geri alım programına dikkat çekildi. Program kapsamında bugüne kadar 274 bin adet hissenin ortalama 2,25 dolar fiyattan geri alındığı belirtilirken, hisse geri alım programının şirketin uzun vadeli yatırım hikâyesini ve hisse görünümünü güçlendiren unsurlar arasında yer aldığı ifade edildi. Analist sayısı altıya yükseldi AGP’nin Martı’yı “AL” tavsiyesiyle araştırma kapsamına almasıyla birlikte şirketi düzenli olarak takip eden analist sayısı altıya yükseldi. Böylece Martı, uluslararası yatırım kuruluşlarının düzenli olarak takip ettiği Türk teknoloji şirketleri arasındaki yerini daha da güçlendirdi. Kaynak: (KAHA) Kapsül Haber Ajansı

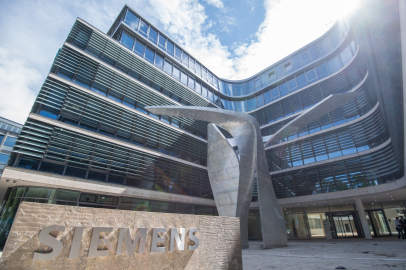
Siemens’ten 2026 Mali Yılına Güçlü Başlangıç  Haber

Siemens’ten 2026 Mali Yılına Güçlü Başlangıç 

Siemens, (31 Aralık 2025 itibarıyla sona eren) ilk çeyrekte sergilediği güçlü performansla 2026 mali yılına başarılı bir başlangıç yaptı. Mali yıla yapılan bu güçlü başlangıcın ardından Siemens, satın alma fiyatı dağıtımı muhasebesi öncesi net kârdan elde edilen hisse başına temel kazancın (PPA öncesi EPS) 2026 mali yılında 10,40 Euro - 11,00 Euro aralığından 10,70 Euro - 11,10 Euro aralığına yükseleceğini öngörüyor. Siemens ayrıca 2026 mali yılı için diğer beklentilerini koruyor. Siemens AG Başkanı ve CEO'su Roland Busch, "İlk çeyrekteki güçlü performansımız stratejimize sağlıklı bir şekilde uygulayabildiğimizi gösteriyor. Siemens büyüyen pazarlarda çok iyi konumlanmış durumda. Yapay zeka, işletmelerimiz için güçlü bir büyüme faktörü olarak öne çıkıyor. Dünya çapındaki iş ortaklarımızla birlikte ana sektörlerimizde endüstriyel yapay zekayı ölçeklendiriyoruz. Yapay zekayı tasarım, geliştirme, ürünler ve operasyonlara derinlemesine entegre ederek müşterilerimiz için ölçülebilir bir değer yaratıyoruz. Mali yıla yaptığımız bu güçlü başlangıçla mali görünümümüzü de güçlendirdik" dedi. Siemens AG Mali İşler Direktörü Ralf P. Thomas ise "Güçlü faaliyet performansımız ilk çeyrekte yüksek kârlılığa dönüştü. Stratejimizi titizlikle uygulamaya devam ediyoruz. Hızlandırdığımız hisse geri alım programımız da hissedarlarımız için sürekli değer yaratıyor" diye konuştu. Tüm endüstriyel iş kollarında gelir artışı ve yüksek kârlılık Siemens, 2026 yılının 1. çeyreğinde siparişlerini karşılaştırılabilir bazda - bir başka deyişle kur çevrimi ve portföy etkileri hariç - yüzde 10 artırarak 21,4 milyar Euro'ya yükseltti (2025 1. çeyrek: 20,1 milyar Euro). Rekor düzeyde sipariş alımı gerçekleştirilen Akıllı Altyapı İş Kolu önderliğinde artan siparişler, Dijital Endüstriler ve Mobilite iş kollarındaki ciddi artışlarla desteklendi. Gelirler, endüstriyel işletmeler genelinde bir önceki yıla göre yüzde 8 artarak 19,1 milyar Euro'ya ulaştı (2025 1. çeyrek: 18,4 milyar Euro). 1,12 seviyesinde gerçekleşen sipariş/satış oranı, gücünü korudu. Birikmiş sipariş miktarı 2026 yılının ilk çeyreğinin sonu itibarıyla 120 milyar Euro ile rekor seviyeye ulaştı. Endüstriyel İş Kolu kârı yüzde 15 artışla 2,9 milyar Euro oldu (2025 1. çeyrek: 2,5 milyar Euro). Endüstriyel İş Kolu kâr marjı yüzde 15,6’ya yükseldi (2025 1. Çeyrek: yüzde 14,1). Güçlü bir duruş sergileyen net kâr 2,2 milyar Euro olarak gerçekleşti (2025 1. çeyrek: 3,9 milyar Euro). 2025 yılı 1. çeyreğinde Innomotics satışından elde edilen (vergi sonrası) 2,1 milyar Euro kazancın da etkisi görülmüştü. 2026 yılı 1. çeyreğinde ise satın alma fiyatı dağıtımı muhasebesi öncesi hisse başına temel kazanç (PPA öncesi EPS) 2,80 Euro oldu (2025 1. çeyrek: 4,86 Euro). Innomotics satışından kaynaklanan hisse başına 2,64 Euro kazanç hariç tutulduğunda 2025 yılı 1. çeyreğinde PPA öncesi EPS 2,22 Euro olarak gerçekleşmişti. Grup düzeyinde sürdürülen ve durdurulan faaliyetlerden elde edilen toplam serbest nakit akışı, mevsimsel olarak güçlü bir seviye olan 677 milyon Euro'ya ulaştı (2025 1. çeyrek: 1,6 milyar Euro). Serbest nakit akışındaki düşüşün başlıca nedeni, 2025 yılının 1. çeyreğinde 1,7 milyar Euro seviyesinde serbest nakit akışı kaydeden Endüstriyel İş Kolunun bu kez 1,0 milyar Euro serbest nakit akışı kaydetmesiydi. Asıl neden ise Mobilite projelerindeki ödemelerin zamanlamasından kaynaklanan etkiler de dahil olmak üzere işletme sermayesinin artmasıydı. Endüstriyel İş Kolu dışında Siemens, nükleer atıkların nihai bertarafına ilişkin bir yükümlülüğün yerine getirilmesiyle ilgili olarak 0,4 milyar Euro nakit çıkışı kaydetti. Tüm endüstriyel işletmelerde güçlü performans Dijital Endüstriler İş Kolu siparişlerde ve gelirde çift haneli büyüme oranları elde etti. Bu başarıda, önemli ihaleler kazanan yazılım iş kolunun ve ağırlıklı olarak kısa dönemli işlerin yönlendirdiği otomasyon iş kolunun büyümeye yaptığı güçlü katkılar etkili oldu. Coğrafi açıdan ABD ve Çin'de bir önceki yılın aynı dönemine kıyasla görülen güçlü artışlarla birlikte tüm raporlama bölgelerinde siparişler ve gelirde artış kaydedildi. Siparişler önceki yılın aynı dönemine göre yüzde 13 artışla 4,8 milyar Euro seviyesine yükselirken (2025 1. çeyrek: 4,2 milyar Euro) gelirler yüzde 10 artarak 4,5 milyar Euro seviyesinde gerçekleşti (2025 1. çeyrek: 4,1 milyar Euro). Kâr yüzde 37 artarak 804 milyon Euro oldu (2025 1. çeyrek: 588 milyon Euro). Sonuç olarak kâr marjı yüzde 17,8 olarak kaydedildi (2025 1. çeyrek: yüzde 14,5). Kâr ve kârlılıktaki ciddi artışlar büyük ölçüde otomasyon iş kolundan kaynaklandı. Akıllı Altyapı İş Kolunda siparişler önceki yılın aynı dönemine göre yüzde 22 artarak 7,2 milyar Euro ile rekor seviyeye ulaştı (2025 1. çeyrek: 6,2 milyar Euro). Tüm iş kollarında ve raporlama bölgelerinde siparişler ve gelirde karşılaştırılabilir bazda artış kaydedildi. Ciro, büyük sipariş birikimini güçlü bir şekilde karşılayan elektrifikasyon iş kolunun liderliğinde toplam 5,5 milyar Euro seviyesine yükseldi (2025 1. çeyrek: 5,3 milyar Euro). Gelirlerdeki artış, coğrafi bazda büyük ölçüde Avrupa ve ABD'den kaynaklandı. Toplam kâr 1,1 milyar Euro olarak gerçekleşti (2025 1. çeyrek: 891 milyon). Kâr marjı yüzde 19,0 oldu (2025 1. çeyrek: yüzde 16,9). Akıllı Altyapı iş kolu daha yüksek gelir, ölçek ekonomileri ve devam eden verimlilik iyileştirmeleri sayesinde kârını ve kârlılığını bir önceki yılın aynı dönemine göre tüm işletmelerinde artırdı. Kârlılık, olumsuz kur etkilerini fazlasıyla dengeleyen olumlu emtia riskinden korunma etkilerinden de yararlandı. Mobilite İş Kolunda siparişler karşılaştırılabilir bazda yüzde 10 artışla 2,9 milyar Euro'ya yükseldi (2025 1. çeyrek: 2,7 milyar Euro). Bu artış, Almanya'da bataryalı bölgesel trenlerin teslimatı için 0,6 milyar Euro değerinde bir sözleşme ve Fransa'da otomatik metro trenlerinin teslimatı için 0,4 milyar Euro değerinde mevcut bir sözleşmenin uzatılması dahil olmak üzere büyük siparişlerden elde edilen daha yüksek hacimden kaynaklandı. Gelir, ağırlıklı olarak demiryolu araçları ve müşteri hizmetleri işletmelerinin etkisiyle karşılaştırılabilir bazda yüzde 9 artarak 3,2 milyar Euro'ya ulaştı. Kâr yüzde 15 artışla 286 milyon Euro'ya (2025 1. çeyrek: 249 milyon Euro) ve kâr marjı yüzde 9,0'a (2025 1. çeyrek: yüzde 8,4) yükseldi. Yıllık Hissedarlar Genel Kurulu Toplantısında temettü teklifi oylanacak Siemens AG’nin olağan Yıllık Hissedarlar Toplantısı, bugün şirketin ilk çeyrek rakamlarının açıklanmasının hemen ardından fiziki ortamda gerçekleştirilecek. Hissedarlar, Yönetim ve Denetim Kurullarının 2025 mali yılı için hisse başına 5,35 Euro temettü dağıtılması teklifini oylayacak. Teklif edilen temettü 2024 mali yılı temettüsünden 0,15 Euro daha yüksek olup Siemens’in kademeli olarak artan temettü dağıtma politikasının bir göstergesidir. Kaynak: (KAHA) Kapsül Haber Ajansı

MİA Teknoloji Hisse Geri Alım Programı İçin Olağanüstü Genel Kurul’a Gidiyor Haber

MİA Teknoloji Hisse Geri Alım Programı İçin Olağanüstü Genel Kurul’a Gidiyor

Türkiye’nin teknoloji alanındaki öncü markalarından biri olarak konumlanan MİA Teknoloji, KAP üzerinden yaptığı açıklamayla, 17 Aralık Çarşamba günü olağanüstü genel kurul toplantısı yapacağını duyurdu. Açıklamada, bu stratejik adımın piyasa istikrarını destekleyeceğini ve hisseye olan güveni artıracağı vurgulandı. MİA Teknoloji yönetimi, alınacak kararların uzun vadede şirketin büyüme stratejilerini güçlendireceğini ve yatırımcılar açısından sürdürülebilir bir değer yaratacağını ifade etti. MİA Teknoloji açıklamasında şu ifadelere yer verildi: “Borsa İstanbul’da oluşan değerlerin şirketimizin gerçek potansiyelini tam olarak yansıtmadığını düşünüyoruz. Bu nedenle, yatırımcı güvenini artırmak ve şirketimizin piyasa değerini daha sağlıklı bir seviyeye taşımak amacıyla hisse geri alım programını gündeme alıyoruz. Bu karar hem yatırımcılarımız hem de piyasa için istikrarı destekleyecek stratejik bir hamle niteliği taşıyor.” Pay sahiplerinin Genel Kurul’a katılabilmeleri için Merkezi Kayıt Kuruluşu (MKK) tarafından hazırlanan “Pay Sahipleri Listesi”nde yer almaları gerekmekte. Toplantıya fiziken katılacak kişilerin pay sahipliği veya temsilcilik durumu MKK kayıtları üzerinden kontrol edilecek. Konuya ilişkin toplantı, 17 Aralık 2025 Çarşamba günü saat 10.00’da Gazi Üniversitesi Gölbaşı Yerleşkesi Gazi Teknopark’ta gerçekleştirilecek. Kaynak: (KAHA) Kapsül Haber Ajansı

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.