Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Kârlı Büyüme

Kapsül Haber Ajansı - Kârlı Büyüme haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Kârlı Büyüme haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Siemens’ten Rekor Üçüncü Çeyrek  Haber

Siemens’ten Rekor Üçüncü Çeyrek 

Siemens, kârlı büyüme çizgisini sürdürerek 30 Haziran 2026'da sona eren 2026 mali yılının üçüncü çeyreğinde bir başarılı çeyrek dönemi daha geride bıraktı. Şirketin güçlü faaliyet performansı ve stratejik yönelimi, sipariş alımı ile Endüstriyel İşletme kârında kaydedilen rekor sonuçlarla teyit edildi. Mevcut mali yılın ilk dokuz ayındaki güçlü performansın ardından Siemens, 2026 mali yılı için satın alma fiyatı dağılımı muhasebesi öncesi temel hisse başına kazanç (EPS pre PPA) beklentisini, daha önce 10,70 € ile 11,10 € arasındaki 11,20 € ile 11,50 € arasındaki aralığa yükseltiyor. Şirket ayrıca 2026 mali yılı için Grup seviyesindeki diğer beklentilerini de teyit ediyor. Siemens AG Başkanı ve CEO’su Roland Busch konuyla ilgili şunları söyledi “Rekor siparişler ve kârla son derece başarılı bir çeyrek dönemi daha geride bıraktık. ONE Tech Company programımızı hayata geçirerek inovasyonumuzu hızlandırdık; bu da müşterilerimiz için ilave değer yaratmamızı sağlıyor. Tüm işlerimizdeki teknolojik liderliğimiz, endüstriyel yapay zekâya net biçimde odaklanmamız ve cazip pazarlardaki güçlü konumumuz kârlı büyümemizi destekliyor. Müşterilerimizin inovasyonlarını hızlandırmak, üretkenliklerini artırmak ve dijital dönüşümlerini ilerletmek için ihtiyaç duyduğu teknolojilere sahibiz. Bir başarılı mali yılı daha tamamlamak üzere ilerliyoruz ve beklentimizi yükseltiyoruz.” Siemens AG Mali İşler Direktörü Veronika Bienert ise şu yorumda bulundu: “Üçüncü çeyrekte 4,1 milyar € tutarında mükemmel serbest nakit akışı elde ettik; bu sonuç güçlü faaliyet performansımızı yansıtıyor. Tüm mali yıl için bir kez daha gelirlere oranla çift haneli serbest nakit akışı hedefliyoruz. Stratejimizi kararlılıkla uyguluyoruz ve yeni başlattığımız hisse geri alım programımız hissedarlarımız için değer yaratmayı sürdürüyor. Beklendiği üzere, ilgili vergi konularını netleştiren bağlayıcı kararları vergi makamlarından aldık. Böylece Siemens Healthineers'ın ayrıştırılması planlandığı şekilde ilerleyebilir.” Tüm temel göstergelerde önemli büyüme 2026 3. çeyrekte Siemens, siparişleri karşılaştırılabilir bazda yüzde 14 artırarak – diğer bir ifadeyle kur çevrimi ve portföy etkileri hariç – rekor seviye olan 27,9 milyar €'ya (2025 3. çeyrek: 24,7 milyar €) taşıdı; bu artışta Akıllı Altyapılar'daki keskin yükseliş ile Dijital Endüstriler'deki önemli büyüme etkili oldu. Gelir, karşılaştırılabilir bazda yüzde 8 artarak 20,8 milyar €'ya yükseldi (2025 3. çeyrek: 19,4 milyar €). Tüm endüstriyel işletmeler, Akıllı Altyapılar ve Dijital Endüstriler'deki önemli artışların desteğiyle gelir büyümesi kaydetti. Sipariş/ciro oranı 1,34 ile oldukça güçlü gerçekleşti. Sipariş portföyü, 2026 3. çeyrek sonunda 132 milyar € ile yeni bir rekor seviyeye ulaştı. Endüstriyel İşletme kârı da Dijital Endüstriler'in öncülüğünde rekor seviyeye ulaştı; burada kâr yüzde 25 artarak 3,5 milyar €'ya yükseldi (2025 3. çeyrek: 2,8 milyar €). Bunun sonucunda Endüstriyel İşletme'nin kâr marjı yüzde 17,3 oldu (2025 3. çeyrek:yüzde 14,9). Net kâr yüzde 15 artarak 2,6 milyar €'ya yükseldi (2025 3. çeyrek: 2,2 milyar €). Bunun sonucunda satın alma fiyatı dağılımı muhasebesi öncesi temel hisse başına kazanç (EPS pre PPA), 3,14 € (2025 3. çeyrek: 2,78 €) oldu. Devam eden ve durdurulan faaliyetlerden elde edilen toplam serbest nakit akışı keskin bir artışla 4,1 milyar €'ya (2025 3. çeyrek: 2,9 milyar €) yükseldi. Bu artışın temel nedeni, tüm endüstriyel işletmelerdeki iyileşmeler sayesinde Endüstriyel İşletme'de 4,2 milyar € serbest nakit akışı elde edilmesiydi. Siemens'in dijital işi, 2026 mali yılının ilk dokuz ayında yüzde 18 büyüyerek geçen kasım ayında açıklanan yüzde 15'lik hedefi açıkça aştı. Aynı dönemde Akıllı Altyapılar'ın veri merkezi işinde üç haneli sipariş büyümesi kaydedildi ve yaklaşık 6 milyar € seviyesine ulaşıldı. Tüm endüstriyel işletmelerde gelir büyümesi Dijital Endüstriler, otomasyon ve yazılım işlerinin her ikisinde de hacim artışı sağlayarak hacim, kâr ve kârlılıkta belirgin yükselişler kaydetti. Siparişler karşılaştırılabilir bazda yüzde 9 artarak 4,9 milyar €'ya yükseldi (2025 3. çeyrek: 4,4 milyar €). Gelir, karşılaştırılabilir bazda yüzde 10 artarak 4,9 milyar €'ya yükseldi (2025 3. çeyrek: 4,4 milyar €); yazılım işi yüzde 15 büyüyerek 1,8 milyar €'ya ulaştı. Organik yıllık yinelenen gelir (ARR) güçlü bir artışla yüzde 11 artarak 5,7 milyar €'ya ulaştı. Kâr ve kârlılıkta belirgin iyileşme görüldü. Kâr yüzde 44 artarak 923 milyon €'ya yükseldi (2025 3. çeyrek: 642 milyon €). Dijital Endüstriler'in kâr marjı yüzde 18,7 oldu (2025 3. çeyrek: yüzde 14,5). Bu iyileşmelere en büyük katkıyı yazılım alanı sağladı. Akıllı Altyapılar, tüm iş kolları ve raporlama bölgelerinde yüksek kârlı hacim büyümesini sürdürdü. Siparişler karşılaştırılabilir bazda yüzde 42 artışla 8,0 milyar €'ya yükseldi (2025 3. çeyrek: 5,7 milyar €) ve yeni bir çeyreklik rekora ulaştı. ABD ve Avrupa'daki veri merkezi müşterilerinden alınan büyük siparişlerin etkisiyle özellikle elektrifikasyon ve elektrikli ürünler işleri büyümeye öncülük etti. Gelir, karşılaştırılabilir bazda yüzde 13 artışla 6,4 milyar €'ya yükseldi (2025 3. çeyrek: 5,7 milyar €). Akıllı Altyapılar, tüm iş kollarındaki büyümeyle kârını 1,3 milyar €'ya yükseltti; kâr marjı yüzde 20,0 oldu. Mobilite'de, İsviçre'de çift katlı trenler için (2,2 milyar € değerinde), Birleşik Krallık'ta uzatılmış bakım hizmetleri için (2,0 milyar € değerinde) ve Almanya'da bataryalı trenler için uzun vadeli hizmet kapsamında (0,6 milyar € değerinde) sözleşme kazanımlarını içeren sipariş alımı – yine çok yüksek bir seviyede gerçekleşerek 7,6 milyar €'ya ulaştı (2025 3. çeyrek: 7,9 milyar €). Gelir, temel olarak demiryolu altyapısı işindeki önemli büyümenin etkisiyle yüzde 6 artarak 3,2 milyar €'ya yükseldi. Kâr ve kârlılık da sırasıyla 280 milyon € ve yüzde 8,6 ile sağlam bir seviyede gerçekleşti. Kaynak: (KAHA) Kapsül Haber Ajansı

So CHIC, Lab Diamond ile Büyüme Stratejisini Güçlendiriyor Haber

So CHIC, Lab Diamond ile Büyüme Stratejisini Güçlendiriyor

Türkiye genelinde 38'i franchise olmak üzere toplam 99 mağazasıyla faaliyet gösteren So CHIC, sürdürülebilir büyüme stratejisi doğrultusunda mağaza yatırımlarını, dijital dönüşüm çalışmalarını ve ürün gamını güçlendirmeye devam ediyor. Yıl sonuna kadar mağaza sayısını 110'a çıkarmayı hedefleyen marka, erişilebilir lüks anlayışıyla farklı tüketici segmentlerine hitap ederken, laboratuvar üretimi pırlanta kategorisini de gelecekteki büyümesinin önemli itici güçlerinden biri olarak konumlandırıyor. SO CHIC Yönetim Kurulu Başkanı Hakan Sezgin toplantıda; “2025 yılını hedeflerimize paralel güçlü bir performansla tamamladık. Değişen tüketici beklentilerini doğru analiz eden ürün stratejimiz, mağaza yatırımlarımız ve dijital dönüşüm çalışmalarımız sayesinde istikrarlı büyümemizi sürdürdük. Bu yıl için de önceliğimiz yalnızca ciro artışı değil; sürdürülebilir ve kârlı büyüme, operasyonel verimlilik ve müşteri deneyimini daha ileri taşımak olacak. Doğru lokasyonlarda büyümeye, dijital kanallarımızı güçlendirmeye ve teknolojiyi iş süreçlerimize daha fazla entegre etmeye devam edeceğiz." Dedi. Dijital Satışların Payı Artıyor Fiziksel mağazaların yanı sıra dijital kanallara yaptığı yatırımları da artıran So CHIC'te online satışlar toplam cironun yaklaşık %20'sini oluşturuyor. Şirket; yapay zekâ destekli veri analizi, talep tahmini, müşteri davranışlarının analiz edilmesi ve kişiselleştirilmiş alışveriş deneyimi gibi alanlara yatırım yaparak omni-channel yapısını daha da güçlendirmeyi hedefliyor. Lab Diamond Büyümenin Yeni Lokomotifi Basın toplantısında laboratuvar üretimi pırlanta kategorisinin markanın uzun vadeli büyüme stratejisindeki yerine de dikkat çekildi. Hakan Sezgin; “Laboratuvar üretimi pırlanta, bizim için yalnızca yeni bir koleksiyon değil, gelecekteki büyüme stratejimizin önemli yapı taşlarından biri. Dünyada tüketici eğilimleri bu yönde hızla değişiyor. Biz de bu dönüşümü yakından takip eden değil, yön veren markasıyız. Aynı kimyasal, fiziksel ve optik özelliklere sahip pırlantayı çok daha ulaşılabilir fiyatlarla sunarak daha geniş kitlelerin pırlantayla buluşmasını sağlıyoruz.” dedi. So CHIC bugün laboratuvar üretimi pırlanta koleksiyonlarını mağazalarının yaklaşık %60'ında müşterileriyle buluştururken, yıl sonuna kadar da tamamında buluşturacak. Tüketicilerin bu kategoriye erişimini kolaylaştırmayı hedefleyen So CHIC, 14 ayar altınla tasarlanan Lab Diamond koleksiyonunu 3 taksite varan ödeme seçenekleriyle sunuyor. Marka ayrıca, Lab Diamond ürünlerine özel olarak uyguladığı geri alım politikası kapsamında, iade edilen ürünlerde satın alma bedelinin yüzde 75'ini müşterilerine geri ödeme imkânı sağlayarak bu koleksiyonu daha geniş kitlelerle buluşturmayı amaçlıyor. Bünyesinde görev yapan dört kişilik tasarım ekibi ise global mücevher trendlerini yakından takip ederek bu kategoriye özel yeni koleksiyonlar geliştiriyor. So CHIC, 2026 yılı sonunda Lab Diamond satışlarında %20 büyüme hedefliyor ve bu kategoriyi önümüzdeki dönemin en önemli büyüme alanlarından biri olarak konumlandırıyor. Ulaşılabilir Lüks Anlayışı Güçleniyor Altın fiyatlarında yaşanan yükselişin tüketici tercihlerini yeniden şekillendirdiğine dikkat çeken So CHIC, farklı fiyat segmentlerinde geliştirdiği koleksiyonlarla değişen talebe cevap veriyor. Gümüş, altın, natürel pırlanta ve laboratuvar üretimi pırlanta kategorilerinde dengeli bir ürün gamı sunan marka, özellikle fiyat-performans odaklı tüketici davranışlarının güçlenmesiyle birlikte alternatif kategorilere olan ilginin arttığını belirtiyor. So CHIC, önümüzdeki dönemde mağazalaşma, dijitalleşme, yapay zekâ yatırımları ve yeni nesil mücevher kategorilerine yaptığı yatırımlarla büyümesini sürdürmeyi hedefliyor. Dünyada Pazarında Lab Diamond Lab Diamond pırlantaların 2026’da küresel nişan yüzüğü pazarından aldığı pay yüzde 40’ın üzerine çıktı. Pazar büyüklüğü ise 2025’te yaklaşık 28 milyar dolar olarak gerçekleşti. 2026 yılında ise 34 milyar dolara yaklaşması ön görülüyor. Pazarın 2035 yılında kadar 90 milyar dolar büyüklüğe ulaşabileceği öngörülüyor. Günümüzde 1 karatlık bir Lab Diamond Pırlanta 700 doların altında bulunabilirken eşdeğer kalitede doğal taş hala 5000 doların üzerinde fiyatla işlem görüyor. Bir başka değişle laboratuvar taşı doğal pırlantadan ortalama yüzde 80 daha uygun. Tüketici davranışlarındaki kırılma da 2019’da ABD’de satılan nişan yüzüklerinin yalnızca yüzde 6’sında Lab Diamond pırlanta yer alırken bu oran 2026’da yüzde 40’ın üzerinde arttı. Z kuşağı bu oranda daha da yüksek bir paya sahip. Endüstri analistleri piyasanın giderek iki belirgin kola ayrıldığını öngörüyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Stellantis 2026 yılında Güçlü Operasyonel Uygulamalara Odaklanacak! Haber

Stellantis 2026 yılında Güçlü Operasyonel Uygulamalara Odaklanacak!

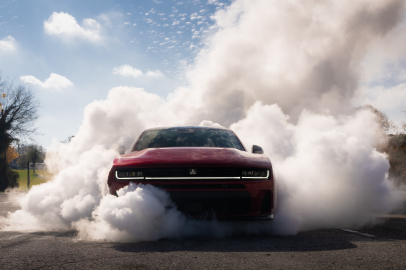
Net gelirlerde yıllık bazda yüzde 10 artışla üst satır büyüme yeniden sağlandı. 2025 ikinci yarısındaki eksi 1,5 milyar Euro endüstriyel serbest nakit akışı, 2025 ilk yarısına kıyasla yaklaşık yüzde 50, 2024 ikinci yarısına kıyasla ise yüzde 73 oranında iyileşmeye işaret ediyor. Şirketin 2025 yıl sonu itibarıyla endüstriyel kullanılabilir likiditesi 46 milyar Euro seviyesinde gerçekleşirken, Yönetim Kurulu, 2026 temettüsünün askıya alınmasına ve 5 milyar Euro’ya kadar hibrit tahvil ihracına onay verdi. Kuzey Amerika, Genişletilmiş Avrupa, Güney Amerika ve Orta Doğu & Afrika’da, pazar kapsamını genişleterek yeni segmentler ve farklı güç aktarma seçenekleriyle kârlı büyüme fırsatlarını hedefleyen şirket, 2026 yılında net gelirler, AOI marjı ve endüstriyel serbest nakit akışında kademeli iyileşme beklendiğini, yılın ilk yarısından ikinci yarısına doğru ilerleyici bir toparlanma öngördüğünü kaydetti. Mobilitenin her alanına yatırım yapan dünyanın en büyük mobilite şirketlerinden Stellantis N.V., 2025 yılı tam yıl finansal sonuçlarını açıkladı. Şirketin net gelirleri, güçlü döviz kuru baskıları ve 2025’in ilk yarısındaki net fiyat düşüşlerine rağmen yüzde 2 düşüşle 153,5 milyar Euro olarak gerçekleşti. Şirketin daha yüksek satış hacmi ve ürün karmasının olumlu katkısıyla düşüş kısmen dengelendi. 2026’da kârlı büyüme için yeni fırsatlar değerlendirilecek! Konu hakkında değerlendirme yapan Stellantis CEO’su Antonio Filosa, “2025 yılı tam yıl sonuçlarımız, enerji dönüşümünün hızının olduğundan fazla öngörülmesinin ve işimizi müşterilerimizin elektrikli, hibrit ve içten yanmalı teknolojiler arasındaki seçim özgürlüğü etrafında yeniden yapılandırma gerekliliğinin maliyetini yansıtıyor. Yılın ikinci yarısında kaliteyi artırma yönündeki çalışmalarımızın ilk olumlu sonuçlarını, yeni ürün lansmanlarımızdaki güçlü uygulama performansını ve büyümeye dönüşü görmeye başladık. 2026’da odak noktamız, geçmişteki uygulama boşluklarını kapatmaya devam etmek ve kârlı büyümeye dönüşümüze ivme kazandırmak olacaktır” dedi. Şirket, ağırlıklı olarak müşteri tercihlerine uyum sağlamak ve değişen düzenleyici çerçeveleri yansıtmak amacıyla gerçekleştirilen kapsamlı stratejik dönüşümle bağlantılı 25,4 milyar Euro tutarındaki giderlerin etkisiyle 22,3 milyar Euro net zarar açıkladı. Stellantis, 2026 yılında genişleyen ürün atağı ile pazar kapsamını artırarak kârlı büyüme için yeni fırsatları hedefliyor. Bunlar arasında yer alan Kuzey Amerika’da, Jeep® Cherokee ve Dodge Charger SIXPACK modelleri, orta boy SUV ve içten yanmalı motorlu (ICE) “muscle car” segmentlerine güçlü bir geri dönüşü temsil ediyor. 2025’in sonlarında pazara sunulması planlanan Ram 1500 HEMI® V8 ve Express versiyonlarının da bu ivmeyi desteklemesi bekleniyor. Güney Amerika’da orta boy pick-up modeli Ram Dakota ürün gamının temelini oluştururken; Genişletilmiş Avrupa’da Citroën C5 Aircross BEV, Jeep® Compass BEV ve yakın zamanda lanse edilen Fiat 500 Hybrid modelleri, şirketin müşterilerinin farklı güç aktarma ve mobilite ihtiyaçlarına kapsamlı şekilde yanıt verme kapasitesini daha da güçlendiriyor. Gelir artışı 2025’in ikinci yarısında güçlendi! Stellantis, 2025’in ikinci yarısında güçlü bir performans sergileyerek konsolide sevkiyatlarını 2,8 milyon adede yükseltti. Bu, yıllık bazda 277 bin adetlik (+ yüzde 11) artışa işaret ediyor. Büyüme geniş tabanlı gerçekleşirken olup, tüm bölgelerde hacim artışı kaydedildi. Kuzey Amerika, 231 bin adetlik ilave sevkiyatla (+ yüzde 39) en güçlü katkıyı sağladı. Bu artış, bir önceki yıl uygulanan stok azaltım programına kıyasla normalleşen stok dinamiklerinin yanı sıra bölgedeki artan ticari ivmenin olumlu etkilerini yansıtıyor. Stellantis’in 2025 ikinci yarı net gelirleri, 2024’ün aynı dönemine kıyasla yüzde 10 artış gösterdi. Bu sonuçlarla Stellantis, operasyonel verimlilikte sağlanan iyileşmelerin, disiplinli ticari stratejilerin ve şirketin güçlü küresel marka portföyünün ilk etkilerini açıkça ortaya koyuyor. Ayrıca kalite yönetimine yeniden odaklanılması erken sonuçlar vermeye başlarken, 2025 başından bu yana araçların ilk kullanım ayındaki servis sorun bildirimleri Kuzey Amerika’da yüzde 50’nin üzerinde, Genişletilmiş Avrupa’da ise yüzde 30’un üzerinde azaldı. Kârlı büyüme için kararlı dönüşüm hamlesi! 6 Şubat 2026’da iş yapısında kapsamlı bir dönüşüm süreci başlattığını açıklayan Stellantis; bu kapsamda, 2025’in ikinci yarısına ilişkin AOI dışında tutulan yaklaşık 22,2 milyar Euro tutarında gider kaydederken, bunun yaklaşık 6,5 milyar Euro’luk kısmının önümüzdeki dört yıl içinde nakit çıkışı yaratması bekleniyor. Söz konusu giderler şunları içeriyor: Ürün planının ve elektrikli araç (EV) tedarik zincirinin müşteri talebi ve değişen regülasyonlara uyum sağlayacak şekilde yeniden yapılandırılması, Sözleşmeye dayalı garanti karşılıklarının tahmin metodolojisinde yapılan değişiklikler, Genişletilmiş Avrupa’da daha önce duyurulan iş gücü azaltım programlarına ilişkin giderler. Şirketin gerçekleştirilen dönüşüm süreci, bölgesel ekiplerin karar alma mekanizmalarını hızlandırmalarını ve tüm iş alanlarında etkinliği artırmalarını sağladı. Bu süreç, aynı zamanda bayiler, tedarikçiler, kurumsal paydaşlar ve sendikalarla daha yakın ve verimli iş birliklerinin geliştirilmesine zemin hazırladı. 2026’de kademeli iyileşme öngörülüyor! Şirket, 2026 yılında net gelirlerde orta tek haneli yüzdelerde artış, AOI marjında düşük tek haneli seviyeler ve endüstriyel serbest nakit akışında yıllık bazda iyileşme bekliyor. Ayrıca şirket, yılın ilk yarısından ikinci yarısına doğru kademeli bir performans artışı öngörüyor. Kaynak: (KAHA) Kapsül Haber Ajansı
logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.