Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Kasko Sigortası

Kapsül Haber Ajansı - Kasko Sigortası haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Kasko Sigortası haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Sel Nedeniyle Hasar Gören Araçların Zararını İdare Karşılar mı? Haber

Sel Nedeniyle Hasar Gören Araçların Zararını İdare Karşılar mı?

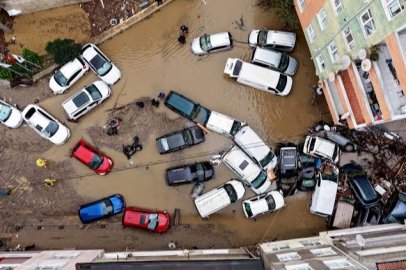
Avukat Mehmet İlker Birgan, kasko sigortası bulunmayan araç sahiplerinin de belirli koşullarda zararlarının tazminini talep edebileceğini belirterek, altyapı eksiklikleri ve kamu hizmetindeki aksaklıkların idarenin hukuki sorumluluğunu doğurabileceğine dikkat çekti. Birgan, selin doğal afet niteliği taşımasının kamu kurumlarının sorumluluğunu her durumda ortadan kaldırmadığını vurguladı. İSTANBUL – İstanbul'da 14 Ekim 2026 tarihinde etkili olan şiddetli sağanak yağış ve sel, kent genelinde yaşamı olumsuz etkilerken, su altında kalan ve ağır hasar gören araçlar nedeniyle önemli maddi kayıplar yaşandı. Felaketin ardından araç sahiplerinin zararlarını nasıl karşılayabileceği, kasko sigortasının hangi durumlarda devreye girdiği ve kamu kurumlarının sorumluluğunun bulunup bulunmadığı tartışılmaya başlandı. Konuya ilişkin hukuki değerlendirmelerde bulunan Avukat Mehmet İlker Birgan, sel nedeniyle meydana gelen araç hasarlarında yalnızca sigorta poliçelerinin değil, zararın ortaya çıkmasına neden olan koşulların da incelenmesi gerektiğini belirtti. Birgan, özellikle yağmur suyu tahliye sistemlerindeki yetersizlikler, temizlenmeyen mazgallar, drenaj sorunları ve gerekli güvenlik önlemlerinin alınmaması gibi durumların idarenin tazminat sorumluluğunu gündeme getirebileceğine işaret etti. KASKO SİGORTASI OLANLAR DİKKAT: HER POLİÇE SEL HASARINI KARŞILAMIYOR Sel nedeniyle araçları zarar gören vatandaşların öncelikle kasko poliçelerini incelemesi gerektiğini belirten Birgan, kasko sigortasının bulunmasının tek başına bütün zararların karşılanacağı anlamına gelmediğini ifade etti. Kara Araçları Kasko Sigortası Genel Şartları'na göre sel ve su baskını nedeniyle meydana gelen zararlar, ek sözleşmeyle teminat kapsamına alınabiliyor. Dolayısıyla bu riskin poliçeye dahil edilip edilmediği, sigorta şirketinin tazminat yükümlülüğünün belirlenmesinde önem taşıyor. Birgan'ın değerlendirmesine göre, poliçesinde sel ve su baskını teminatı bulunan araç sahiplerinin hasarı gecikmeden sigorta şirketine bildirmesi gerekiyor. Hasarın fotoğraf, video, servis kayıtları ve diğer belgelerle kayıt altına alınması da tazminat sürecinde önem taşıyor. Su altında kalan araçların çalıştırılmaması gerektiğine dikkat çeken Birgan, motorun yeniden çalıştırılmasının mevcut hasarı büyütebileceğini, bu nedenle uzman incelemesinin beklenmesi gerektiğini belirtti. HASAR İHBARINDA BEŞ İŞ GÜNÜ AYRINTISI Kasko Sigortası Genel Şartları uyarınca sigortalının, hasarı öğrendiği tarihten itibaren en geç beş iş günü içerisinde sigorta şirketine bildirimde bulunması gerekiyor. Birgan, bu sürenin geçirilmesinin her durumda tazminat hakkını kendiliğinden ortadan kaldırmadığını, gecikmenin sonuçlarının somut olayın koşullarına göre değerlendirilmesi gerektiğini ifade etti. Araç sahiplerinin zararın artmasını önlemek için gerekli tedbirleri almalarının da önem taşıdığını belirten Birgan, sigortalının yükümlülüklerine aykırı davranması nedeniyle hasarın büyümesi durumunda tazminat miktarının etkilenebileceğine dikkat çekti. KASKOSU OLMAYAN ARAÇ SAHİPLERİ ZARARLARINI TALEP EDEBİLİR Mİ? Sel felaketinin ardından en önemli sorulardan biri de kasko sigortası bulunmayan araç sahiplerinin zararlarını karşılayıp karşılayamayacağı oldu. Zorunlu trafik sigortasının, kural olarak aracın işletilmesi nedeniyle üçüncü kişilere verilen zararları karşıladığını hatırlatan Birgan, araç sahibinin kendi aracında sel ve su baskını nedeniyle meydana gelen zararın bu sigorta kapsamında bulunmadığını belirtti. Bununla birlikte kasko sigortası bulunmayan vatandaşların hukuki başvuru yollarının tamamen kapanmadığını ifade eden Birgan, zararın meydana gelmesinde ilgili kamu kurumlarının sorumluluğunun bulunması hâlinde tazminat talep edilebileceğini kaydetti. Birgan, Anayasa'nın 125. maddesinde yer alan, idarenin kendi eylem ve işlemlerinden doğan zararları ödeme yükümlülüğüne işaret ederek, kamu hizmetinin hiç işlememesi, geç işlemesi veya kötü işlemesi durumlarında hizmet kusurunun gündeme gelebileceğini belirtti. MAZGALLAR TEMİZLENMEDİYSE, ALTYAPI YETERSİZSE İDARENİN SORUMLULUĞU DOĞABİLİR Sel felaketlerinde kamu kurumlarının sorumluluğunun belirlenmesi açısından altyapı ve alınan önlemlerin önemine dikkat çeken Birgan, özellikle yağmur suyu kanallarının ve mazgalların temizlenmemesi, drenaj altyapısının yetersiz kalması, taşkın riski bilinen bölgelerde gerekli tedbirlerin alınmaması ve tehlikeli yolların zamanında trafiğe kapatılmaması gibi durumların hizmet kusuru kapsamında değerlendirilebileceğini ifade etti. Ancak her sel olayında idarenin sorumlu tutulamayacağını da vurgulayan Birgan, zararın kamu hizmetindeki bir eksiklikten kaynaklanıp kaynaklanmadığının ve söz konusu eksiklik ile meydana gelen zarar arasında nedensellik bağı bulunup bulunmadığının araştırılması gerektiğini belirtti. Bu kapsamda yağmur suyu altyapısı ve tahliye sistemlerinden kaynaklanan zararlar bakımından ilgili belediyeler ile İstanbul Su ve Kanalizasyon İdaresi (İSKİ), yolun yapımı, bakımı ve güvenliğiyle bağlantılı zararlar bakımından ise ilgili belediye veya Karayolları Genel Müdürlüğünün sorumluluğu gündeme gelebiliyor. Birgan, sorumlu kurumun belirlenmesinde zararın meydana geldiği yerin, yolun niteliğinin ve zarara neden olduğu ileri sürülen eksikliğin dikkate alınması gerektiğini, bazı durumlarda birden fazla kamu kurumunun sorumluluğunun da söz konusu olabileceğini ifade etti. ŞİDDETLİ YAĞIŞ İDARENİN SORUMLULUĞUNU ORTADAN KALDIRIR MI? Selin doğal afet niteliği taşımasının, kamu kurumlarının hukuki sorumluluğunu her durumda ortadan kaldırmadığını belirten Birgan, yağışın öngörülebilirliği ve önlenebilir zararlar açısından ayrıca değerlendirme yapılması gerektiğine dikkat çekti. Birgan, "Şiddetli yağış ve selin meydana gelmesi, tek başına idarenin sorumluluğunu ortadan kaldırmaz." değerlendirmesinde bulundu. Yağışın olağanüstü niteliği, önceden öngörülüp öngörülemeyeceği, kamu kurumlarının alabileceği tedbirler ve zararın oluşumunda altyapı eksikliklerinin etkisi gibi unsurların birlikte incelenmesi gerektiğini belirten Birgan, mücbir sebep değerlendirmesinin de bu koşullar çerçevesinde yapılabileceğini ifade etti. Birgan ayrıca, hizmet kusurunun bulunmadığı bazı durumlarda dahi hukuki koşulları oluşmuşsa idarenin kusursuz sorumluluğunun gündeme gelebileceğine işaret etti. TAZMİNAT TALEBİ İÇİN HANGİ KURUMA, NE ZAMAN BAŞVURULMALI? Sel nedeniyle araçları zarar gören vatandaşların hukuki başvuru sürelerine dikkat etmesi gerektiğini belirten Birgan, idari eylemlerden kaynaklanan ve idari yargının görev alanına giren tazminat uyuşmazlıklarında öncelikle ilgili idareye yazılı başvuru yapılmasının zorunlu olduğunu hatırlattı. 2577 sayılı İdari Yargılama Usulü Kanunu'nun 13. maddesi uyarınca, zarara yol açtığı ileri sürülen idari eylemin öğrenilmesinden itibaren bir yıl ve her durumda eylem tarihinden itibaren beş yıl içerisinde ilgili idareye başvurulması gerekiyor. İdarenin tazminat talebini tamamen veya kısmen reddetmesi ya da başvuruya otuz gün içerisinde cevap vermemesi hâlinde ise kanunda öngörülen dava açma süresi içerisinde yargı yoluna gidilebiliyor. İdari yargının görevli olduğu uyuşmazlıklarda, zararın tazmini amacıyla tam yargı davası açılabileceğini belirten Birgan, yargılama sırasında zararın miktarı, idarenin sorumluluğu ve zarar ile kamu hizmeti arasındaki nedensellik bağının inceleneceğini, gerektiğinde bilirkişi değerlendirmesine başvurulabileceğini kaydetti. HER TAZMİNAT DAVASI İDARE MAHKEMESİNDE AÇILMIYOR Birgan, araç hasarlarına ilişkin uyuşmazlıklarda görevli mahkemenin doğru belirlenmesinin de büyük önem taşıdığını vurguladı. Özellikle karayolunun yapımı, bakımı veya işletilmesiyle bağlantılı bazı uyuşmazlıkların, 2918 sayılı Karayolları Trafik Kanunu kapsamında adli yargının görev alanına girebildiğine dikkat çekti. Uyuşmazlık Mahkemesinin 29 Ocak 2018 tarihli, E.2017/787 ve K.2018/19 sayılı kararında da karayolundaki bakım ve güvenlik eksikliğinden kaynaklanan maddi hasarlı trafik kazasına ilişkin tazminat uyuşmazlığında adli yargının görevli olduğuna hükmedildi. Birgan, bu nedenle selde zarar gören aracın bulunduğu yerin tek başına görevli mahkemeyi belirlemeye yetmeyeceğini, zararın kaynağına ve hukuki niteliğine göre idari veya adli yargı yolunun gündeme gelebileceğini belirtti. ARAÇ SAHİPLERİ İÇİN KRİTİK UYARI: HASARI BELGELEYİN, HUKUKİ SÜRELERİ KAÇIRMAYIN Sel nedeniyle araçlarında maddi hasar oluşan vatandaşların zararlarını belgelemelerinin ve başvuru sürelerini kaçırmamalarının önemine işaret eden Avukat Mehmet İlker Birgan, tazminat hakkının her olayda kendiliğinden doğmadığını vurguladı. Kasko teminatı bulunan araç sahiplerinin sigorta şirketlerine başvurabileceğini, kaskosu bulunmayanların ise zararın oluşumunda kamu kurumlarının sorumluluğu olup olmadığını araştırabileceğini belirten Birgan, araçların hasar durumunun, altyapı koşullarının ve olayın meydana geldiği yerde alınan önlemlerin hukuki süreçte belirleyici olabileceğini ifade etti. Birgan'ın değerlendirmesine göre, sel nedeniyle ortaya çıkan maddi kayıpların kim tarafından karşılanacağı yalnızca yağışın şiddetine bağlı değil. Zararın oluşmasında önlenebilir bir altyapı eksikliğinin veya kamu hizmetindeki aksaklığın bulunup bulunmadığı, olası tazminat sorumluluğunun belirlenmesinde temel unsurlar arasında yer alıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Elektrikli Araç Kaskosunda Yeni Dönem Haber

Elektrikli Araç Kaskosunda Yeni Dönem

Sürdürülebilir hayata geçişi destekleyen ürün ve çözümleriyle sigorta sektörünün dönüşümünde fark yaratan çözümler sunan Allianz Türkiye, elektrikli araç sahiplerine özel geliştirdiği Kapsamlı Elektrikli Araç Kasko ve Markalı Elektrikli Araç Kasko ürünleriyle sektörde öncü çözümler sunuyor. Allianz Türkiye, elektrikli araç kullanıcılarının değişen ihtiyaçları doğrultusunda ürün kapsamını sürekli geliştiriyor. Mevcut batarya güvencesi, taşınabilir şarj ekipmanları teminatı, siber güvence ve yolda şarjı biten araçlara sunulan yerinde mobil şarj hizmetinin yanına eklenen yeni teminatlarla birlikte Allianz Elektrikli Araç Kasko Sigortası, elektrikli araçlara yönelik kapsamını genişletmeye devam ediyor. Kapsam yeni teminatlarla genişliyor Yeni dönemde Elektrikli kasko paketlerine eklenen teminatlarla; elektrikli araç sahiplerinin evlerinde kullandığı duvar tipi şarj ünitesi arızaları, şarj sırasında istasyon veya ekipman kaynaklı oluşabilecek zararlar ve araç multimedya ekranının kırılması da ilgili poliçe şartları kapsamında teminata dahil ediliyor. Böylece sigortalılar, araçlarının şarj sürecinden günlük kullanımına kadar geniş bir yelpazede güvence altına alınıyor. “Daha sürdürülebilir bir dünya için sigortacılığın rolü kritik” Yeni teminatların elektrikli araç sahiplerine hem güvenlik hem de konfor sağlayacağını belirten Allianz Türkiye Elementer Bireysel Sigortalar Genel Müdür Yardımcısı ve İcra Kurulu Üyesi Batu Öncül, “İklim krizi artık yalnızca çevresel değil, bugünün en önemli finansal risk başlıklarından biri haline geldi. Biz de sigortacılığın yalnızca riski karşılayan değil, düşük karbonlu bir geleceğe geçişi teşvik eden, daha sürdürülebilir bir dünya için kritik role sahip bir mekanizma olduğuna inanıyoruz. Elektrikli araçlar, otomotiv sektörünün geleceğini şekillendiren en önemli dönüşüm alanlarından biri; ancak bu dönüşüm yalnızca araç teknolojisini değil, sigortacılığı da yeniden tanımlıyor. Batarya sistemleri, şarj altyapısı ve bağlantılı teknolojiler yeni nesil risk başlıklarını beraberinde getiriyor; dolayısıyla artık yalnızca aracı değil, aracın kullandığı tüm ekosistemi güvence altına almamız gerekiyor. Kapsamımızı genişlettiğimiz bu yeni teminatlarla, elektrikli araç sahiplerinin sürdürülebilir mobiliteye geçişini desteklemeye devam ediyoruz.” dedi. Şarj yaptıkça kazandıran kampanya Allianz Türkiye, teminat kapsamını genişletmenin yanı sıra elektrikli araç sahiplerinin günlük kullanım deneyimini desteklemek amacıyla Eşarj iş birliğiyle yeni bir kampanya hayata geçiriyor. Kapsamlı Elektrikli veya Markalı Elektrikli kasko ürünü sahibi olan ya da bu ürünlerden birini yeni satın alan sigortalılar, Allianz 365 uygulaması üzerinden alacakları kod ile Eşarj istasyonlarında gerçekleştirecekleri 400 TL ve üzeri her şarj işleminde yüzde 10 Eşarj puanı kazanacak. Kampanya süre, kullanım, puan kazanımı ve diğer koşullar açısından kampanya şartlarına tabidir. Ayrıntılı bilgi için eşarj kampanya koşulları incelenebilir. Kaynak: (KAHA) Kapsül Haber Ajansı
Allianz Türkiye, Kasko Sigortasında Mobilite Deneyimini Genişletiyor Haber

Allianz Türkiye, Kasko Sigortasında Mobilite Deneyimini Genişletiyor

Allianz Türkiye*, müşterilerinin araçlarını güvenle kullanırken karşılaşabilecekleri durumlarda hayatlarını kolaylaştırmak amacıyla kasko sigortası kapsamındaki asistans hizmetlerini geliştirmeye devam ediyor. Bu vizyonla asistans hizmetlerine Motovale hizmetini ekleyen Allianz, bir diğer asistans hizmeti olan ikame araç kullanımında yaptığı yeni düzenleme ile kasko müşterilerine daha konforlu ve kesintisiz bir mobilite deneyimi sunmayı hedefliyor. Allianz Türkiye, Trafik ve Kasko sigortası kapsamında sunulan bazı asistans hizmetlerinin limitlerini de artırarak müşterilerine daha kapsamlı destek sağlamaya başladı. Allianz Türkiye Elementer Bireysel Sigortalar Genel Müdür Yardımcısı Batu Öncül, kasko sigortasında sunulan yeni asistans hizmetlerine ilişkin şunları söyledi: “Allianz Türkiye olarak araç sigortasını yalnızca hasar anında devreye giren bir güvence ürünü olarak değil, müşterilerimizin günlük yaşamını kolaylaştıran kapsamlı bir mobilite çözümü olarak ele alıyoruz. Motovale hizmeti ve ikame araç hizmetinde yaptığımız yeni düzenleme ile kasko müşterilerimizin ihtiyaç duydukları her anda yanlarında olmayı hedefliyoruz. Özellikle araç onarım süresince sağladığımız kesintisiz ikame araç desteği ve Allianz 365 Dünyası kapsamında sunduğumuz Motovale hizmeti sayesinde müşterilerimize daha esnek, konforlu ve premium bir deneyim sunacağız. Asistans hizmetlerimizin limitlerini artırarak sunduğumuz destekleri genişletmemiz de bu yaklaşımımızın önemli bir parçası. Amacımız, müşterilerimizin araçlarıyla ilgili yaşayabilecekleri her durumda hayatlarını kolaylaştıran çözümler sunmak.” Kasko müşterilerine özel yeni hizmet: Motovale Hizmeti Allianz Sigorta’nın asistans çözümlerine eklediği Motovale hizmeti, müşterilerin araçlarını belirledikleri başlangıç ve varış noktaları arasında özel bir şoför aracılığıyla transfer ettirebilmesine olanak tanıyor. Müşteriler, “Kapsamlı” veya “Markalı” kasko paketlerinde orta veya üst segment aldığında veya belirli markalı paketleri satın aldığında ve araçlarını kendileri kullanmak istemedikleri durumlarda bu hizmetten faydalanarak araçlarını güvenle istedikleri adrese ulaştırabilecek. Motovale hizmeti; İstanbul, Ankara, İzmir ve Bursa illerinde ve Muğla-Bodrum ilçe sınırları içinde geçerli olacak. Motovale hizmeti ile Allianz Sigorta, kasko sigortasını yalnızca bir güvence ürünü olmanın ötesine taşıyarak müşterilerine konfor ve premium deneyim sunan bir hizmet modeline dönüştürmeyi amaçlıyor. Kullanıcılar, Allianz’ım uygulaması üzerinden kampanya kodlarını kolayca alarak Motovale uygulaması üzerinden rezervasyon yapabiliyor. Rezervasyonun onaylanmasının ardından özel şoför belirtilen tarih ve saatte aracı teslim alarak belirlenen noktaya ulaştırıyor. İkame araç hizmetinde önemli güncelleme Allianz Sigorta, kasko müşterilerinin hasar anında faydalandığı ikame araç hizmetinde de önemli bir geliştirmeye imza attı. Daha önce yılda iki kez belirli gün limitleri ile sunulan ikame araç desteği, yapılan güncelleme ile artık çok daha esnek bir yapıya kavuştu. Yeni uygulama kapsamında, araç onarım süresi ne kadar olursa olsun müşterilere ikame araç desteği sağlanmaya devam edecek. Böylece araç tamir sürecinin uzaması durumunda dahi müşterilerin günlük yaşamlarının aksaması önlenmiş olacak. Bu geliştirme sayesinde Allianz Sigorta, müşterilerinin yaşadığı stres ve belirsizliği azaltmayı, mobilite ihtiyaçlarını kesintisiz şekilde karşılamayı ve hasar anındaki müşteri deneyimini daha da güçlendirmeyi hedefliyor. Asistans hizmetlerinde limitler de yükseltildi Allianz Sigorta, trafik ve kasko sigortaları kapsamında sunduğu asistans hizmetlerinin kapsamını genişletmek amacıyla bazı hizmetlerdeki limitleri artırdı. Yapılan güncelleme ile sigortalılar; yol yardım, çekici, konaklama, seyahat organizasyonu ve benzeri destek hizmetlerinden daha yüksek limitler ve daha geniş bir kapsamla yararlanabilecek. Yeni düzenleme sayesinde araç sahipleri, kaza veya arıza gibi beklenmedik durumlarda sunulan asistans hizmetlerinden daha güçlü bir güvenceyle faydalanabilecek. Yolculuk sırasında yaşanabilecek aksaklıklarda çekici ve yol yardım organizasyonlarının yanı sıra aracın kullanılamadığı durumlarda sunulan konaklama ve seyahat desteği gibi hizmetlerin limitleri de artırılarak müşterilerin mağduriyetinin en aza indirilmesi hedefleniyor. Bu güncelleme ile Allianz Türkiye, müşterilerine yalnızca finansal güvence değil, aynı zamanda günlük yaşamlarını kesintiye uğratmadan yolculuklarına devam edebilmelerini sağlayan kapsamlı bir mobilite desteği sunmayı amaçlıyor. Artırılan asistans limitleri sayesinde sigortalılar, beklenmedik durumlarda daha hızlı ve kapsamlı destek alarak yolculuklarına daha güvenli şekilde devam edebilecek. Kaynak: (KAHA) Kapsül Haber Ajansı

2026 Araç Sigorta Fiyatları: Zorunlu Trafik Sigortası ve Kasko Ücretlerinde Son Durum Haber

2026 Araç Sigorta Fiyatları: Zorunlu Trafik Sigortası ve Kasko Ücretlerinde Son Durum

2026 Araç Sigorta Fiyatları: Sürücüleri Neler Bekliyor? Araç sahibi olmanın en önemli maliyet kalemlerinden biri olan sigorta giderleri, 2026 yılında da milyonlarca sürücünün gündeminde yer alıyor. Özellikle 2026 araç sigorta fiyatları, artan araç maliyetleri, yedek parça fiyatları, işçilik ücretleri ve enflasyon nedeniyle yakından takip ediliyor. Zorunlu trafik sigortası yaptırmak yasal bir zorunlulukken, kasko sigortası ise araç sahiplerinin olası hasarlara karşı en önemli güvencelerinden biri olmaya devam ediyor. Peki 2026 yılında araç sigortası ne kadar oldu? Fiyatları etkileyen unsurlar neler? En uygun sigorta nasıl bulunur? Bu kapsamlı rehberde tüm detayları bulabilirsiniz. Araç Sigortası Nedir? Araç sigortası, sürücülerin ve araç sahiplerinin karşılaşabileceği maddi zararları güvence altına alan bir sigorta türüdür. Türkiye’de araç sigortaları temel olarak ikiye ayrılır: 1. Zorunlu Trafik Sigortası Karşı tarafa verilen zararları karşılayan ve yaptırılması zorunlu olan sigortadır. 2. Kasko Sigortası Araç sahibinin kendi aracını güvence altına alan isteğe bağlı sigorta türüdür. 2026 Zorunlu Trafik Sigortası Fiyatları 2026 yılında trafik sigortası fiyatları; Araç tipiİl bazındaki risk oranlarıSürücünün hasar geçmişiBasamak sistemiAraç kullanım amacı gibi kriterlere göre değişiklik göstermektedir. Ortalama Trafik Sigortası Primleri (2026) Araç Türü Ortalama Fiyat Otomobil 8.000 TL - 18.000 TL Hafif Ticari 12.000 TL - 25.000 TL Taksi 20.000 TL - 45.000 TL Kamyonet 15.000 TL - 35.000 TL Bu rakamlar şehir, sürücü profili ve hasar geçmişine göre değişebilmektedir. Basamak Sistemi Fiyatları Nasıl Etkiliyor? Türkiye’de trafik sigortasında uygulanan basamak sistemi sürücünün geçmiş performansına göre prim belirler. Hasarsız Sürücüler Avantajlı Hasarsız geçen her yıl sonunda sürücü daha üst basamağa çıkar ve daha düşük prim öder. Kazaya Karışanlar Daha Fazla Ödüyor Sık hasar kaydı bulunan sürücüler alt basamaklara düşer ve daha yüksek primlerle karşılaşır. 2026 Kasko Fiyatları Ne Kadar? Kasko fiyatları trafik sigortasına göre çok daha fazla değişken içerir. Fiyatı Belirleyen UnsurlarAraç markasıModel yılıAraç değeriKullanım şekliŞehirSürücü yaşıGeçmiş hasar kayıtları2026 Ortalama Kasko Fiyatları Araç Segmenti Ortalama Kasko Ekonomik Araçlar 10.000 TL - 20.000 TL Orta Segment 15.000 TL - 35.000 TL SUV Araçlar 20.000 TL - 60.000 TL Lüks Araçlar 50.000 TL ve üzeri Araç Sigorta Fiyatları Neden Arttı? 2026 yılında sigorta maliyetlerini artıran temel faktörler şunlardır: Yedek Parça Maliyetleri Araç fiyatlarının yükselmesiyle birlikte yedek parça maliyetleri de arttı. İşçilik Ücretleri Servis ücretlerindeki artış sigorta şirketlerinin hasar maliyetlerini yükseltti. Araç Değerlerindeki Artış Araçların piyasa değerleri yükseldikçe sigorta bedelleri de yükselmektedir. Hasar Frekansı Artan trafik yoğunluğu nedeniyle hasar dosyalarında yükseliş görülmektedir. En Uygun Araç Sigortası Nasıl Bulunur?Birden Fazla Teklif Alın Tek bir şirket yerine farklı firmalardan teklif almak ciddi tasarruf sağlayabilir. Hasarsızlık İndiriminizi Koruyun Küçük hasarlarda kaskoyu kullanmadan ödeme yapmak uzun vadede avantaj sağlayabilir. Ek Teminatları İnceleyin Her poliçede yer alan teminatlar farklıdır. Poliçeyi Son Güne Bırakmayın Erken yenilemelerde daha avantajlı teklifler alınabilir. Elektrikli Araçlarda Sigorta Fiyatları Elektrikli araçların yaygınlaşmasıyla birlikte sigorta sektörü de dönüşüyor. Elektrikli Araçlarda Kasko Daha Yüksek Olabilir Bunun nedenleri: Batarya maliyetiUzman servis ihtiyacıParça maliyetleri Ancak bazı sigorta şirketleri elektrikli araçlara özel indirimler sunmaktadır. 2026’da En Çok Sigortalanan Araçlar Türkiye’de sigorta poliçelerinde en çok yer alan araç grupları: Fiat EgeaRenault ClioRenault MeganeToyota CorollaVolkswagen Polo Bu araçların yaygın olması nedeniyle sigorta verileri de daha geniş bir havuzdan oluşmaktadır. Kasko Yaptırmak Zorunlu mu? Hayır. Kasko sigortası yasal zorunluluk değildir. Ancak özellikle: Sıfır araç sahipleriKredi ile araç alanlarBüyük şehirlerde yaşayanlar için önemli bir güvence sağlar. Araç Sigortasında Dikkat Edilmesi GerekenlerUcuz Poliçe Her Zaman Avantajlı Değildir Teminat kapsamı mutlaka incelenmelidir. Muafiyet Şartlarına Bakın Bazı poliçelerde belirli hasarlar kapsam dışı olabilir. İkame Araç Hizmeti Önemlidir Özellikle günlük araç kullananlar için önemli bir avantajdır. Yetkili Servis Şartlarını Kontrol Edin Bazı poliçeler yalnızca anlaşmalı servislerde geçerlidir. 2026 Araç Sigorta Fiyatları Hakkında Sık Sorulan Sorular2026 trafik sigortası ne kadar oldu? Araç türüne ve sürücü profiline göre ortalama 8.000 TL ile 18.000 TL arasında değişmektedir. Kasko fiyatları neden yükseldi? Araç değerleri, yedek parça maliyetleri ve servis ücretlerindeki artış nedeniyle yükseliş görülmektedir. Elektrikli araçların sigortası daha mı pahalı? Bazı modellerde batarya maliyetleri nedeniyle daha yüksek primler uygulanabilmektedir. Hasarsızlık indirimi ne kadar avantaj sağlar? Sürücünün geçmiş performansına bağlı olarak önemli indirimler sunabilir. Kasko yaptırmak gerekli mi? Yasal zorunluluk olmasa da olası büyük hasarlara karşı önemli koruma sağlar. En uygun araç sigortası nasıl bulunur? Farklı şirketlerden teklif almak ve teminatları karşılaştırmak en etkili yöntemdir. Sonuç: 2026 Araç Sigorta Fiyatlarında Karşılaştırma Daha Önemli Hale Geldi 2026 araç sigorta fiyatları, ekonomik koşullar ve otomotiv sektöründeki maliyet artışlarının etkisiyle önceki yıllara göre daha yüksek seviyelerde seyrediyor. Bu nedenle araç sahiplerinin yalnızca fiyat odaklı değil, teminat kapsamı ve hizmet kalitesini de dikkate alarak poliçe seçmesi büyük önem taşıyor. Özellikle trafik sigortası ve kasko tekliflerini düzenli olarak karşılaştırmak, yüzlerce hatta binlerce liralık tasarruf sağlayabilir. Doğru poliçe seçimi hem bütçenizi korur hem de beklenmedik risklere karşı güvence oluşturur.

Anadolu Sigorta’dan Fiyatın Ötesinde Bir Kasko Anlayışı Haber

Anadolu Sigorta’dan Fiyatın Ötesinde Bir Kasko Anlayışı

Şirket, kaskoyu yalnızca fiyat karşılaştırması yapılan bir ürün olmaktan çıkarıp, araç sahipleri için gerçek koruma sağlayan, sürdürülebilir bir güvence sistemi olarak konumlandırıyor. Türkiye’nin en köklü sigorta şirketlerinden Anadolu Sigorta, artan hasar maliyetleri ve yükselen araç bedelleri karşısında kasko branşında pazarın sağlıklı büyümesini ve sigorta bilincinin yaygınlaşmasını esas alan bir strateji izliyor. Bu yaklaşım, fiyat algısı nedeniyle kasko sigortasından uzak kalan geniş bir araç sahibi kitlesinin, sürdürülebilir bir risk yönetimi anlayışıyla sisteme dahil edilmesini hedefliyor. Türkiye’de trafiğe kayıtlı 33 milyonu aşkın aracın yaklaşık yüzde 25’inin kasko poliçesine sahip olduğuna dikkat çeken Anadolu Sigorta Genel Müdür Yardımcısı Taylan Matkap, kasko sigortasına ilişkin görüşlerini şu sözlerle dile getirdi; “Son dönemde kasko sigortasının pahalı olduğu yönünde yaygın bir algı var. Ancak bu algı, sadece fiyat etiketine bakılarak yapılan bir değerlendirmeye dayanıyor. Veriler çok net: Araç bedeli artarken, kasko maliyeti araç değerine oranla geriliyor. 2025 başında 2 milyon TL değerindeki bir aracın kasko primi araç bedelinin %1,4’üne karşılık gelirken; bugün 2,5 milyon TL’lik aynı araçta bu oran %1,3 seviyesine indi. Nominal prim artışlarına rağmen, araç değerine oranla kasko maliyetinde müşteri lehine reel bir iyileşme söz konusu.” “Kasko poliçe primi artık periyodik bakım seviyesine geriledi” Matkap sözlerini şöyle sürdürdü: “2022 yılında bir aracın kasko primi tek bir far ünitesi değişimi maliyetine denk gelirken, bugün bu tutar neredeyse periyodik bakım seviyesine gerilemiş durumda. Bu tablo, kaskonun pahalılaşmadığını; sunduğu teminatla kıyaslandığında erişilebilirliğini koruduğunu açıkça gösteriyor. Bununla birlikte, artan hasar maliyetleri ve operasyonel gider baskısı dikkate alındığında, sektörün 2026 yılında teknik kârlılık tarafında daha disiplinli bir yönetim anlayışına ihtiyaç duyacağı görülüyor. Bu nedenle sürdürülebilir fiyatlama önümüzdeki dönemde bir tercih değil, zorunluluk olacaktır.” Anadolu Sigorta’nın poliçe fiyatlarını riskin gerçek maliyetine göre belirlediğine dikkat çeken Matkap, şu ifadeleri kullandı: “Sürdürülemez indirimlerle günü kurtarmayı değil, hasar anında güçlü kalmayı tercih ederiz. Çünkü bizim için müşteri, bir poliçeden ibaret değil; müşteriyle kurduğumuz ilişki uzun vadeli bir güven ilişkisi. Bu doğrultuda fiyatlamamızı yalnızca hasar geçmişine dayalı statik bir yaklaşımla değil; gelişmiş modelleme altyapısı, segment bazlı risk analizi ve optimizasyon prensipleriyle şekillendiriyoruz. Araç kullanım davranışlarını, risk profilini ve müşteri ilişki geçmişini birlikte değerlendirerek dinamik bir fiyatlama modeli uyguluyoruz. Amacımız her müşteriye riskine ve değerine uygun, adil ve sürdürülebilir bir fiyat sunmaktır. Çünkü doğru fiyatlama yalnızca prim üretmez; güven üretir.” Kasko teklifi almasına rağmen poliçe yaptırmayan geniş bir araç sahibi kitlesi olduğuna dikkat çeken Matkap: “Bu grubun önemli bir bölümünün kasko yaptırma niyetinde olduğu; ancak prim odaklı bakış açısı ve teminatların yeterince bilinmemesi nedeniyle kararını ertelediği görülüyor. Anadolu Sigorta olarak, özellikle trafik sigortası bulunmasına rağmen kasko sigortası olmayan araç sahiplerini stratejik öncelik olarak konumlandırıyor, kaskoyu dar bir müşteri grubunun tercihi olmaktan çıkarıp daha geniş kitleler için ulaşılabilir bir güvenceye dönüştürmeyi hedefliyoruz. Bu yaklaşım, yalnızca şirketimizin büyümesini değil, sektörümüzün uzun vadeli aktüeryal dengesini de gözetiyor” dedi. Birleşik Kasko Sigortası ile gerçek koruma Anadolu Sigorta’nın ürün gamında öne çıkan Birleşik Kasko Sigortası, kasko sigortasında bütüncül bir yapı sunuyor. Çarpma, çarpışma, yanma ve çalınma gibi temel risklerin ötesinde sunulan ek teminatlar sayesinde yüksek maliyetli ve beklenmedik hasarlara karşı güçlü bir koruma sağlanıyor. Birleşik Kasko’da görünmez ama hayati bir güvence: İMM Birleşik Kasko’nun en kritik bileşenlerinden biri olan İhtiyari Mali Mesuliyet (Artan Mali Sorumluluk – İMM) Teminatı’nın yalnızca trafik sigortası limitlerinin aşılması halinde devreye giren teknik bir ek teminat olmadığını belirten Matkap, bu teminatın, modern risk toplumunun görünmez kırılganlıklarına karşı geliştirilmiş güçlü bir finansal güvenlik katmanı anlamına geldiğini belirtti. Matkap sözlerini şöyle sürdürdü: “Çoğu sürücü için milyonlarca liralık bir tazminat riski düşük ihtimalli bir senaryo gibi görünür. Ancak gerçekleştiğinde, bireysel serveti, işletmeleri ve hatta kuşaklar arası birikimi ortadan kaldırabilecek ölçekte sonuçlar doğurabilir. Risk yönetiminde asıl mesele, sık gerçekleşen küçük hasarlar değil; nadir fakat yıkıcı etki yaratan olaylardır. Bu nedenle İMM teminatı, olasılığa değil etkiye odaklanan bir yaklaşımı temsil eder. Trafik sigortası limitleri maliyeti yüksek kazalarda yetersiz kalabilmektedir. İhtiyari Mali Mesuliyet teminatı, finansal felaketi absorbe eden bir tampon mekanizma olarak böyle durumlarda devreye girer. İşte bu noktada, koruma kavramı fiyatın ötesine geçer ve gerçek anlamını bulur. Anadolu Sigorta’nın bu teminat kapsamında sunduğu “sınırsız” limit seçeneği, yalnızca yüksek bir rakamdan ibaret değil; artan araç bedelleri, yükselen tedavi giderleri ve mahkeme kararlarıyla büyüyen tazminat tutarları karşısında, belirsizliğin üst sınırını sigortalı lehine yeniden tanımlar.” Kaynak: (KAHA) Kapsül Haber Ajansı

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.