Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Kredi Kartı

Kapsül Haber Ajansı - Kredi Kartı haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Kredi Kartı haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Axess, 25. Yaşını İstanbul’da Yalın’la Kutladı Haber

Axess, 25. Yaşını İstanbul’da Yalın’la Kutladı

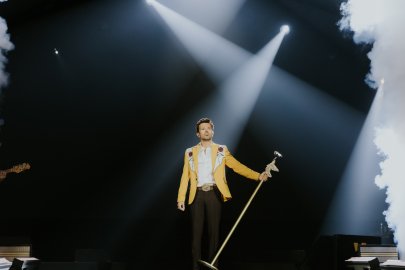
Akbank’ın yeniliklerle dolu kredi kartı Axess, 25. yaşını Axesslilerle birlikte kutluyor. Bu kapsamda Türk pop müziğinin başarılı ve güçlü sesi Yalın, ekim ayında Bursa’da gerçekleşen konserinin ardından İstanbul Volkswagen Arena’da Axessliler için sahne aldı. Axess’in 25. yılına özel olarak Mastercard iş birliğinde gerçekleştirilen konserin biletleri, yalnızca Axess bireysel ve ticari kartlarla satın alınabilecek şekilde 25 TL’den satışa sunuldu. Büyük ilgi gören konserin biletlerinin saatler içinde tükenmesinin ardından Axessliler, Yalın’ın sevilen şarkıları eşliğinde 25. yıl kutlamasında bir araya geldi. Konser coşku dolu anlara sahne oldu. 25 yıldır hayatın ritmine eşlik ediyor 2001 yılında hayata geçirilen Axess, kartlı ödeme deneyimine yeni bir yaklaşım getirdi. Harcamaları anında değere dönüştüren ve kaybolmayan ödül yapısıyla Türkiye’de bir ilki temsil eden Axess, yıllar içinde chip-para ve taksit imkanlarından temassız ve QR ile ödeme kolaylığına, dijital kart yönetiminden kazanılan chip-paralarla Juzdan üzerinden ödemelerin silinmesine uzanan yeniliklerle yolculuğunu sürdürdü. Bugün Axess günlük ihtiyaçlar, seyahat, eğitim ve teknoloji gibi farklı harcama alanlarında sunduğu kampanya, chip-para ve ödeme kolaylıklarının yanı sıra dijital deneyimleriyle de müşterilerinin hayatına değer katmaya devam ediyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Bankacılıkta Yeni Normal Daha Az Masraf, Daha Az Zahmet Haber

Bankacılıkta Yeni Normal Daha Az Masraf, Daha Az Zahmet

Dijitalleşmeyle birlikte bankacılıkta “normal” yeniden tanımlanıyor. Masrafsız bankacılık alanında öncü adımlar atan ING Türkiye’nin “Eskiyen Normaller Araştırması”, tüketicilerin günlük finansal işlemlerde artık normal bulmadığı uygulamaları, değişim taleplerini ve önümüzdeki beş yıla ilişkin beklentilerini ortaya koyuyor. Araştırma, tüketicilerin daha az masraf ve daha az zahmet beklentisinin güçlendiğine işaret ediyor. Masrafsız ve zahmetsiz bankacılık yaklaşımıyla bu beklentileri merkeze alan ING Türkiye, ING Mobil üzerinden FAST/Havale/EFT ve SWIFT işlemlerini bireysel müşterilerine masrafsız sunuyor; aidatsız kredi kartı imkânı sağlıyor ve yatırım işlemlerinde MKK ücreti almıyor. Değişim talebi güçlü, değişim beklentisi daha sınırlı Araştırma, ek maliyet ve fiziksel zahmet yaratan bankacılık uygulamalarının artık "eskiyen normaller" arasında görüldüğünü ortaya koyuyor. Katılımcıların yüzde 80’i kredi kartına yıllık aidat ödemeyi, yüzde 73’ü FAST/Havale/EFT işlemlerinde ücret ödemeyi ve yüzde 65’i SWIFT işlemlerinde masraf ödemeyi normal bulmuyor. Ayrıca, fatura ödemek için şubeye veya fiziksel bir noktaya gitmek yüzde 76, başka bir bankanın ATM’sini kullanırken ücret ödemek yüzde 69 ve bankacılık işlemleri için şubeye gitmek yüzde 68 oranında “normal değil” olarak değerlendiriliyor. Araştırmanın dikkat çekici bulgularından biri, tüketicilerin değişim talebi ile önümüzdeki döneme ilişkin beklentileri arasındaki fark oldu. Katılımcıların yüzde 60’ı kredi kartı yıllık aidatının, yüzde 58’i FAST/Havale/EFT ücretlerinin ve yüzde 41’i SWIFT ücretlerinin önümüzdeki beş yıl içinde hayatlarından çıkmasını istiyor. Buna karşılık, bu uygulamaların gerçekten ortadan kalkacağını düşünenlerin oranı daha düşük seviyede kalıyor. Kredi kartı yıllık aidatının önümüzdeki beş yılda hayatımızdan çıkacağını düşünenlerin oranı yüzde 41 iken, bu oran FAST/Havale/EFT ücretlerinde yüzde 37 ve SWIFT ücretlerinde yüzde 24 olarak gerçekleşiyor. Özellikle SWIFT ücretleri, tüketicilerin değişmesini istediği ancak değişim beklentisinin daha sınırlı kaldığı alanlardan biri olarak öne çıkıyor. Yeni beklenti: Daha az masraf, daha az zahmet Araştırmaya göre tüketicilerin önümüzdeki beş yılda en fazla önem vereceği beklentilerin başında yüzde 83 ile masrafsızlık ve yüzde 81 ile zahmetsizlik geliyor. Zahmetsizlik tarafında bankacılık işlemleri için şubeye gitmek öne çıkıyor. Katılımcıların yüzde 50’si şubeye gitmenin hayatından çıkmasını isterken, yüzde 56’sı bunun önümüzdeki beş yıl içinde gerçekten ortadan kalkacağını düşünüyor. ING’den masrafsız ve zahmetsiz bankacılık yaklaşımı ING Türkiye, yenilikçi yaklaşımıyla bankacılıkta geleneksel olarak kabul edilen masrafları ortadan kaldırmaya yönelik adımlar attı. Bu kapsamda bireysel ING müşterileri, EFT/Havale/FAST işlemlerini ING Mobil üzerinden ücretsiz gerçekleştirebiliyor. ING Dijital Kredi Kartı ve ING Light Kredi Kartı aidatsız olarak sunulurken, ING Bonus Kredi Kartı ise aylık 5.000 TL harcama koşuluyla aidatsız kullanılabiliyor. ING, ayrıca dijital kanallar üzerinden gerçekleştirilen SWIFT işlemlerinde hem banka hem de muhabir banka masraflarını kaldırarak, Türkiye’de tüm bireysel müşterilerine masrafsız SWIFT hizmeti sunan ilk ve tek banka olarak öne çıkıyor. Bunun yanı sıra müşterilerine yatırım işlemlerini MKK ücreti ödemeden gerçekleştirme imkânı da sağlıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Beyaz Eşya Sektöründe İhracat ve Üretimde Daralma Sürüyor Haber

Beyaz Eşya Sektöründe İhracat ve Üretimde Daralma Sürüyor

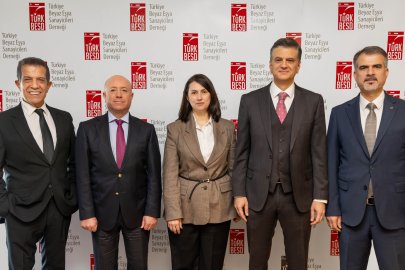
Türkiye Beyaz Eşya Sanayicileri Derneği (TÜRKBESD), sektörün 2026 yılı Ocak-Eylül göstergelerine dair değerlendirmelerini paylaştı. Arçelik, BSH, Dyson, Electrolux, Haier Europe, Midea Grup Türkiye, Miele, Samsung, Versuni (Philips) ve Vestel‘den oluşan, üye yapısıyla Türkiye’de üretim veya ithalat faaliyetinde bulunan yerli ve uluslararası firmaları temsil eden TÜRKBESD’in verilerine göre, 2026 yılının ilk dokuz ayında 6 ana ürün grubunda iç satışlar, geçen yılın aynı dönemine kıyasla %2 geriledi. Dış pazarlarda son yıllarda gözlemlenen gerileme trendi devam ederken, ihracat bir önceki yılın aynı dönemine göre %17 azalarak 12.637.299 adet olarak gerçekleşti. Bu düşüş üretim adetlerine de yansırken, üretim miktarı %11 gerileyerek 19.773.167 adet oldu. Toplam satışlar ise %12 azalışla 20.016.756 adet olarak kaydedildi. Eylül ayı özelinde ise geçen yılın aynı ayına göre iç satışlar %16 artarak 973.363 adede ulaşırken ihracat %13 azalarak 1.593.029 adet oldu. Üretim %1 artışla 2.614.418 adet olarak gerçekleşirken toplam satışlar %4 gerileyerek 2.566.392 adet seviyesinde kaydedildi. Küresel beyaz eşya üretiminin yaklaşık %7'sini gerçekleştiren Türkiye, Avrupa’nın en büyük, dünyanın ise en büyük ikinci beyaz eşya üretim merkezi konumunda yer alıyor. 2025 yılı itibarıyla yıllık 29 milyon adetlik üretim hacmine sahip olan beyaz eşya sektörü, 60 bin kişiye doğrudan, 600 bin kişiye ise dolaylı istihdam sağlıyor. 2025 yılında 20,2 milyon adet ihracat gerçekleştiren sektör, küresel piyasalardaki rekabetçiliğini artırmak amacıyla Ar-Ge, dijital dönüşüm ve yeşil dönüşüm yatırımlarını sürdürüyor. İç pazar, sanayi için hayati bir "kaldıraç" görevi görüyor Sonuçları değerlendiren TÜRKBESD Başkanı Alper Şengül, “2026 yılının üçüncü çeyreğinde iç pazar satışlarında hafif bir toparlanma eğilimi gözlemledik. Bu durum pazarda kısa vadede pozitif bir etki yaratsa da piyasanın uzun süredir devam eden durgunluğunu ve ihracat pazarlarındaki derin kayıpları telafi etmeye maalesef yetmemektedir” dedi. Küresel pazarlardaki daralma döneminde iç pazarın, sanayinin ayakta kalabilmesi ve üretim gücünü koruyabilmesi için hayati bir "kaldıraç" görevi gördüğünü belirten Şengül, “İç pazardaki toparlanmanın sürdürülebilir kılınması ve sektöre can suyu olması için, kredi kartı taksit imkânlarının genişletilmesi ve aynı zamanda yüksek faiz ve komisyon oranlarının makul seviyelere çekilmesi önem taşıyor” diye konuştu. Destekleyici tedbirlerin hızla devreye alınmasına ihtiyaç var Şengül, sektörün öncelikli gündeminin ana ihracat pazarlarında kaybedilen rekabet gücünün yeniden kazanılması olduğunu belirterek şöyle devam etti: “Türkiye beyaz eşya sektörü, yapısal olarak üretiminin yaklaşık %70'ini ihraç eden küresel bir oyuncudur; dolayısıyla dış pazarlarda yaşanan kayıplar doğrudan toplam üretimi baskılamaktadır.” Üretim hacmindeki daralmanın sektörün ölçek ekonomisinden kaynaklanan avantajını zayıflattığını ve uluslararası rekabet gücü açısından risk oluşturduğunu ifade eden Şengül, şunları söyledi: “Özellikle Çin’in düşük maliyet avantajıyla Avrupa pazarında hâkimiyetini artırması, sürekli yükselen girdi maliyetleri ve finansman zorluklarıyla mücadele eden üreticilerimizin uluslararası pazarlardaki rekabet gücünü baskılıyor. Bu koşullarda, çelik gibi temel girdilerde ilave maliyet yaratabilecek ticaret önlemlerinden kaçınılması, sektörümüzün rekabetçiliği açısından büyük önem taşıyor. Türk beyaz eşyasının dünyadaki öncü konumunu ve istihdam gücünü koruyabilmesi adına, maliyet yüklerini hafifletecek destekleyici tedbirlerin hızla devreye alınmasına ihtiyaç duyulmaktadır.” Enerji verimli ürünlere teşvik sürdürülebilir büyümenin anahtarı İç pazarı sürdürülebilir biçimde destekleyecek yapısal adımlara dikkat çeken Şengül, enerji verimli ürünlerin yaygınlaşmasını merkeze alan bütüncül bir yaklaşımın, iç talebi canlandırmak ve sürdürülebilir büyümeyi desteklemek açısından en etkili ve kalıcı çözümlerden biri olduğuna işaret etti. “Sektör olarak, her geçen gün daha yüksek enerji verimliliği sağlayan, daha az enerji ve su tüketen ürünler geliştiriyor ve piyasaya sunuyoruz; bu sayede hem doğal kaynakların korunmasına ve karbon emisyonlarının azaltılmasına katkı sunuyor hem de tüketicilerimizin bütçesini destekliyoruz” diyen Şengül, tüketicilerin enerji verimli ürünlere erişimini kolaylaştıracak vergi indirimi, finansman desteği ve benzeri teşviklerin, ülke ekonomisine sağlayacağı uzun vadeli faydalar ve ulusal enerji verimliliği hedeflerine katkısı bakımından kritik önem taşıdığına değindi. Şengül şöyle devam etti: “Bu yıl Türkiye’nin ev sahipliğinde Antalya’da düzenlenecek COP31 İklim Zirvesi, enerji verimliliğinin iklim hedeflerine ulaşmadaki rolünü vurgulamak açısından önemli bir fırsat sunuyor. Beyaz eşya sektörü olarak, enerji ve su tasarrufu sağlayan ürünlerimizin yaygınlaşmasıyla yeşil dönüşüme katkı sunmaya ve Türkiye’nin sürdürülebilir sanayi hedeflerini uluslararası platformda güçlü şekilde desteklemeye hazırız.” Anti-damping uygulamaları ihracat rekabetçiliği üzerindeki baskıyı artırıyor TÜRKBESD Yönetim Kurulu Başkan Yardımcısı Mehmet Yavuz, yassı çelik ürünlerine yönelik yüksek vergiler ile artan girdi maliyetlerinin üreticilerin rekabet gücünü zorladığına dikkat çekti. Yassı çeliğin beyaz eşya üretiminde önemli bir girdi kalemi olduğunu belirten Yavuz, “Bu ürünlere yönelik anti-damping uygulamalarının getirdiği vergiler, üretim maliyetlerimizi doğrudan artırırken ihracat pazarlarındaki rekabet gücümüzü de olumsuz etkiliyor” dedi. Üretim ve ihracatta yaşanan daralmanın tek bir nedene bağlı olmadığını vurgulayan Yavuz, “Küresel talebin zayıf seyri ve ihracat pazarlarındaki belirsizlikler sektörümüz açısından önemli zorluklar oluşturuyor. Bununla birlikte, temel girdiler üzerindeki ilave maliyet yükleri mevcut koşulları daha da zorlaştırıyor. Türkiye’nin katma değerli üretim ve ihracat hedeflerini destekleyebilmesi için sanayinin maliyet yapısının öngörülebilir ve sürdürülebilir olması, uluslararası pazarlardaki konumumuzu korumanın ön koşuludur” ifadelerini kullandı. GEKAP yükü sektörün uluslararası rekabet gücünü zorluyor Beyaz eşya sektörünün küresel pazarlardaki rekabet koşullarına dikkat çeken TÜRKBESD Yönetim Kurulu Başkan Yardımcısı Fatih Özkadı, Geri Kazanım Katılım Payı’nın (GEKAP) üreticiler açısından önemli bir maliyet unsuruna dönüştüğünü belirtti. Özkadı, sektörün başlıca uluslararası rakiplerinde benzer nitelikte bir maliyet kalemi bulunmamasının Türk üreticiler açısından rekabet dezavantajı yarattığını ifade etti. 2020–2025 döneminde sektörden tahsil edilen toplam GEKAP tutarının yaklaşık 250 milyon dolar seviyesinde gerçekleştiğini belirten Özkadı, üretim ve ihracatta yaşanan kayıplar dikkate alındığında mevcut uygulamanın yeniden değerlendirilmesinin önem taşıdığını vurguladı. Özkadı, GEKAP yükümlülüğünün geçici olarak kaldırılmasının veya birim tutarların en az %50 azaltılmasının sektörün rekabet gücünün desteklenmesine önemli katkı sağlayacağını ifade etti. GEKAP hesaplama modelinin beyaz eşya ürünlerinin özgün yapısını daha fazla dikkate alması gerektiğini de belirten Özkadı, “Beyaz eşya ürünleri, kapsam dahilindeki pek çok üründen hem ağırlıkları hem de uzun kullanım ömürleri açısından ayrışıyor. Bu nedenle yalnızca ürün ağırlığını esas alan bir hesaplama yöntemi, gerçek çevresel etkiyi ve geri kazanım maliyetlerini yeterince yansıtmıyor. Ürünlerin yapısal özelliklerinin dikkate alındığı, ürün bazında farklılaştırılmış, daha dengeli bir sisteme geçilmesini önemli görüyoruz” dedi. Güvenli servis hizmeti için tüketicilere resmi kanalları kullanma çağrısı Beyaz eşya sektörünün üretimden satış sonrası hizmetlere uzanan geniş bir değer zinciri oluşturduğunu belirten TÜRKBESD Yönetim Kurulu Üyesi Semir Kuseyri, Türkiye genelinde hizmet veren 3.500’ün üzerindeki yetkili servisin bu yapının temel unsurlarından biri olduğunu söyledi. Yetkili servis kimliğinin kötüye kullanılmasının tüketici mağduriyetlerine yol açabildiğine dikkat çeken Kuseyri, “Yetkili servislerimiz, tüketicilerimizin satış sonrası ihtiyaçlarına destek olmak üzere her gün binlerce haneye ulaşıyor. Ancak yetkili olmadığı halde kendisini bu şekilde tanıtan kişi ve işletmeler nedeniyle tüketicilerimizin mağduriyet yaşadığı örneklerle karşılaşıyoruz. Bu nedenle teknik destek veya onarım hizmetine ihtiyaç duyan tüketicilerimizin arama motorlarındaki sonuçlar yerine markaların resmi internet siteleri ya da Ticaret Bakanlığımızın servis.gov.tr adresi üzerinden yetkili servislere ulaşmalarını özellikle tavsiye ediyoruz. Doğru kanalların kullanılması, güvenilir hizmete erişim ve mağduriyetlerin önüne geçilmesi açısından büyük önem taşıyor” diye konuştu. Kaynak: (KAHA) Kapsül Haber Ajansı

Garanti BBVA Kredi Kartlarında İngiliz Sterliniyle (GBP) Ekstre Seçeneği Haber

Garanti BBVA Kredi Kartlarında İngiliz Sterliniyle (GBP) Ekstre Seçeneği

Garanti BBVA, kredi kartı kullanıcılarının yurt dışı harcamalarını daha kolay takip etmelerini sağlayan yeni bir özelliği hayata geçirdi. Daha önce ABD doları (USD) ve euro (EUR) üzerinden sunulan yabancı para ekstre seçeneklerine İngiliz sterlini (GBP) de eklendi. Böylece müşteriler, kredi kartlarıyla sterlin üzerinden gerçekleştirdikleri harcamalarını ve ödemelerini doğrudan bu para birimi üzerinden takip edebilecek. Müşteriler, yabancı para ekstre tercihini Garanti BBVA Mobil, Garanti BBVA Müşteri İletişim Merkezi ve Garanti BBVA şubeleri üzerinden kolayca belirleyebilecek. Hâli hazırda yabancı para ekstre tanımı bulunan müşterilerin İngiliz sterlini ekstresi için ayrıca bir tanımlama yapmasına gerek olmayacak. “Amacımız finansal işlemleri kolay ve öngörülebilir hale getirmek” Yeni uygulamayı değerlendiren Garanti BBVA Ödeme Sistemleri Genel Müdürü Kerem Orbay şunları söyledi: “Yurt dışında harcama yaparken bütçeyi kolayca takip edebilmek ve ödemeleri öngörebilmek Garanti BBVA müşterileri için önemli bir ihtiyaç. Garanti BBVA’nın Radikal Müşteri Perspektifi doğrultusunda Banka müşterilerinin farklı yaşam alanlarında ortaya çıkan ihtiyaçlarını yakından takip ediyor, bu ihtiyaçlara proaktif çözümler geliştiriyoruz. Daha önce Amerikan doları ve euro cinsinden sunulan kredi kartı hesap özeti seçeneğini şimdi İngiliz sterliniyle genişletiyoruz. Amacımız, Garanti BBVA müşterilerinin finansal işlemlerini daha kolay yönetmelerini sağlayan ve günlük yaşamlarına değer katan yenilikçi çözümler sunmaya devam etmek.” Yurt dışı harcamalarında kredi kartı ayrıcalıkları Garanti BBVA, kredi kart müşterilerine yurt dışı harcamalarında alışverişten konaklamaya ve seyahate uzanan farklı ayrıcalıklar da sunuyor. Bonus kart sahipleri, belirli koşulları sağlayan yurt dışı harcamalarında bonus kazanabilirken, Miles&Smiles Garanti BBVA kredi kartları, harcama türüne göre mil kazanımı ve indirim fırsatları sağlıyor. American Express kart sahipleri ise yurt dışı alışverişlerinde sunulan özel indirimlerden ve harcamalarında Membership Rewards puan kazanma fırsatlarından yararlanabiliyor. Bunlara ek olarak Garanti BBVA, Birleşik Krallık’ta gerçekleştirilen alışverişlere özel olarak American Express Card, Miles&Smiles Diamond American Express ve Shop&Fly Diamond American Express kredi kart sahiplerine, tek seferde 10.000 TL ve üzeri tutarındaki ilk 5 harcamasının her birinde 1.000 TL olmak üzere, aylık toplam 5.000 TL’ye varan indirim ayrıcalığı sunuyor. Shop&Fly kampanyalarına, Miles&Smiles kampanyalarına ve American Express kampanyalarının detaylı bilgilerine bağlantılar üzerinden ulaşılabiliyor. Kaynak: (KAHA) Kapsül Haber Ajansı
Dolandırıcılar Sahte Kampanya ve Sitelerle iPhone 18 Heyecanını Fırsata Çeviriyor Haber

Dolandırıcılar Sahte Kampanya ve Sitelerle iPhone 18 Heyecanını Fırsata Çeviriyor

Kaspersky uzmanları, kullanıcıları hedef alarak yeni cihazlar üzerinden gerçek dışı fırsatlar sunan sahte internet siteleri tespit etti. Söz konusu dolandırıcılık sitelerinin İngilizce, Arapça ve Portekizce başta olmak üzere pek çok dilde yayıldığı belirlendi. İncelenen sitelerden biri, kullanıcılara teknik özelliklerini ayrıntılı biçimde listelediği yeni cihazları %25 indirimle "satın alma" fırsatı vadediyor. Ödeme yöntemleri arasında kullanıcılar özellikle Bitcoin ile ödemeye yönlendiriliyor. Güven algısı yaratmak üzere özenle tasarlanan bu arayüz, kullanıcıların şüphe duymasını engelleyerek kişisel verilerini girmelerini ve para transferi yapmalarını amaçlıyor; ancak tüketicilerin eline geçen tek şey maddi kayıp oluyor. Bitcoin ile iPhone 18 Pro satın alma vaadinde bulunan sahte web sitesi örneği Bir diğer sahte sitede ise kullanıcılara, lansmanda resmi olarak duyurulan seçeneklerin de ötesine geçen çeşitli renk ve depolama kapasitelerine sahip iPhone 18 Pro modelleri için ön sipariş verme imkânı sunuluyor. Teklifi daha cazip kılmak adına tutarın tamamının peşin ödenmesine gerek olmadığı, kalan bakiyenin sonradan kapatılabileceği iddia ediliyor. Dahası, siparişin iptal edilmesi halinde bedelin eksiksiz iade edileceği taahhüt ediliyor; uzmanlar bu tür vaatlere kesinlikle itibar edilmemesi gerektiğinin altını çiziyor. Süreç ilerledikçe bu sahte platformlar; ad-soyad, telefon numarası, e-posta adresi, ikamet edilen şehir ve hatta WhatsApp bilgileri gibi hassas kişisel verileri talep ediyor. Toplanan bu bilgiler, ilerleyen dönemde siber korsanlar tarafından sosyal mühendislik saldırılarında kullanılabiliyor. Ardından tüketicilerden banka kartı bilgilerini girmeleri isteniyor. Kurgulanan her adım, mümkün olan en fazla veriyi ele geçirmek üzere yapılandırılırken kurbanlar hem kişisel veri hırsızlığı riskiyle hem de banka hesaplarının boşaltılması tehlikesiyle karşı karşıya kalıyor. Kaspersky Kıdemli Web İçeriği Analisti Olga Altukhova konuya ilişkin ilgili şu değerlendirmede bulundu: "Büyük yankı uyandıran cihaz lansmanları döneminde bu tür dolandırıcılık girişimlerine yıllardır şahit oluyoruz. Tüketici heyecanı, siber suçlulara avantaj sağlayarak haksız kazanç ihtimallerini artırıyor. Kullanıcıların alışveriş yapacakları mecraları seçerken son derece temkinli olmalarını, işlemlerini yalnızca resmi ve güvenilir perakendeciler üzerinden gerçekleştirmelerini önemle tavsiye ediyoruz. Gerçek olamayacak kadar cazip tekliflerin yanı sıra üreticinin resmi olarak duyurduğu özellik ve seçeneklerle uyuşmayan ya da bunlardan fazlasını vadeden ürün listeleri, doğrudan birer tehlike işareti olarak görülmelidir." Yeni cihazların keyfini siber tehdit endişesi yaşamadan çıkarmak için Kaspersky, kullanıcıların şu adımları atmasını öneriyor: Dolandırıcılık amaçlı tekliflerin kurbanı olmamak için yeni ürünleri her zaman resmi ve güvenilir mağazalardan satın alın.Kişisel verilerinizi girmeden önce internet sitelerinin gerçekliğini kontrol edin. URL formatlarını ve kurum adlarının doğru yazılıp yazılmadığını mutlaka kontrol edin.Ödeme bilgilerinizi koruyun. Çevrim içi alışverişlerde kredi kartı veya banka hesabı bilgilerinizi doğrudan paylaşmamak için özel sanal kartlar veya özel ödeme hizmetleri kullanın.Kimlik avı bağlantılarını engelleyen Kaspersky Premium gibi etkili bir güvenlik çözümü kullanın. Giderek daha karmaşık hale gelen siber tehditlere karşı gelişmiş koruma sağlamak amacıyla Kaspersky, tüketici çözümlerini yapay zekâ destekli dolandırıcılık korumasıyla güçlendiriyor. Bu kapsamda makine öğrenimi tabanlı kimlik avı karşıtı algoritmalar, gerçek zamanlı davranış izleme ile Veri Sızıntısı ve Kimlik Hırsızlığı denetleyicilerini bir araya getiren bütünleşik bir teknoloji paketi sunuluyor.Çok faktörlü kimlik doğrulamayı etkinleştirin ve hesaplarınızı takip edin: Kimlik hesaplarınızda ve finans uygulamalarınızda 2FA'yı etkinleştirin ve yetkisiz işlemleri tespit etmek için hesap ekstrelerinizi düzenli olarak kontrol edin. Kaynak: (KAHA) Kapsül Haber Ajansı
Bankadan Kredi Nasıl Alınır? Kredi Çekme Şartları ve Merak Edilenler Haber

Bankadan Kredi Nasıl Alınır? Kredi Çekme Şartları ve Merak Edilenler

Bireysel ihtiyaçların finansmanında en sık başvurulan yöntemlerden biri banka kredileri olmaya devam ediyor. Eğitimden ev tadilatına, beklenmedik harcamalardan farklı nakit ihtiyaçlarına kadar pek çok alanda kullanılan ihtiyaç kredilerine banka şubelerinin yanı sıra mobil ve internet bankacılığı üzerinden de başvuru yapılabiliyor. Ancak kredi başvurusu yapmak, kredinin otomatik olarak onaylanacağı anlamına gelmiyor. Bankalar her başvuruyu kendi kredi ve risk politikaları doğrultusunda değerlendiriyor. Kredi notu bu süreçte önemli göstergelerden biri olsa da tek başına kredi kararını belirlemiyor. Kredi Nasıl Çekilir? Bankadan kredi çekmek isteyen tüketiciler öncelikle ihtiyaçlarına ve ödeme güçlerine uygun kredi tutarını belirleyerek başvuru sürecini başlatabiliyor. Başvurular bankanın mobil uygulaması, internet bankacılığı, müşteri hizmetleri veya şubeleri üzerinden gerçekleştirilebiliyor. Başvurunun ardından banka, müşterinin finansal profilini değerlendiriyor. Kredi başvurusunda kredi notunun yanı sıra gelir durumu, mevcut borçluluk, çalışma durumu ve geçmiş ödeme performansı gibi farklı unsurlar dikkate alınabiliyor. Başvurunun olumlu sonuçlanması halinde kredi sözleşmesi ve ödeme planı oluşturuluyor. Onay ve gerekli işlemlerin tamamlanmasının ardından kredi tutarı müşterinin hesabına aktarılabiliyor. Kredi Alma Şartları Nelerdir? Kredi alma koşulları bankadan bankaya ve başvurulan kredi türüne göre değişiklik gösterebiliyor. Bununla birlikte kredi değerlendirmelerinde bazı temel kriterler öne çıkıyor. 18 yaşını doldurmuş olmak, bankanın değerlendirebileceği bir gelir ve finansal profile sahip olmak, kredi ve kredi kartı ödemelerinde düzenli bir geçmiş göstermek ve mevcut borçların ödeme kapasitesiyle uyumlu olması kredi değerlendirmesinde önem taşıyor. Bankalar gerektiğinde başvuru sahibinden gelirini gösteren belge, kefil, ipotek veya farklı bir teminat da talep edebiliyor. Kredi Notu Kredi Başvurusunu Nasıl Etkiliyor? Kredi başvurularının değerlendirilmesinde öne çıkan göstergelerden biri Findeks Kredi Notu. Bankalar kredi, kredi kartı ve kredili mevduat hesabı başvurularında kendi değerlendirme sistemlerinin yanında Findeks Kredi Notu'nu da temel girdilerden biri olarak kullanabiliyor. Findeks verilerine göre kredi notunun hesaplanmasında kredili ürünlerin ödeme alışkanlıkları, mevcut hesap ve borç durumu, kredi kullanım yoğunluğu ve yeni kredili ürün açılışları dikkate alınıyor. Bu nedenle kredi ve kredi kartı borçlarının zamanında ödenmesi, toplam borç seviyesinin kontrol altında tutulması ve finansal yükümlülüklerin düzenli şekilde yerine getirilmesi kredi profili açısından önem taşıyor. Kimler Kredi Çekebilir? Bankaların kredi değerlendirmesinden olumlu sonuç alan ve talep edilen koşulları karşılayan kişiler kredi kullanabilir. Düzenli gelir ve ödeme geçmişine sahip, mevcut borçları ödeme kapasitesini aşmayan ve bankanın risk değerlendirmesinden geçen kişiler kredi başvurularında daha güçlü bir finansal profil ortaya koyabilir. Ancak yüksek kredi notuna sahip olmak dahi kredinin kesin olarak onaylanacağı anlamına gelmiyor. Her banka başvuruyu kendi kredi politikaları ve risk değerlendirme kriterleri çerçevesinde sonuçlandırıyor. Kredi Kime Verilmez? “Kredi kime verilmez?” sorusunun herkes için geçerli tek bir yanıtı bulunmuyor. Bir banka tarafından reddedilen başvuru, farklı kriterlere sahip başka bir banka tarafından farklı şekilde değerlendirilebilir. Bununla birlikte düşük kredi notu, geçmiş borçlarda ciddi ödeme gecikmeleri, yüksek mevcut borçluluk, gelirin talep edilen kredi taksitlerini karşılamakta yetersiz görülmesi veya bankanın risk politikalarına uygun olmayan bir finansal profil kredi başvurusunun olumsuz sonuçlanmasında etkili olabiliyor. Findeks de bankaların kredi ve kredi kartı değerlendirme kriterlerinin birbirinden farklı olduğunu ve yüksek kredi notunun her durumda kredi alınacağını garanti etmediğini belirtiyor. Kredi Başvurusu Yapmadan Önce Nelere Dikkat Edilmeli? Kredi kullanırken yalnızca “Ne kadar kredi çekebilirim?” sorusuna değil, kredinin toplam maliyetine de bakılması gerekiyor. Faiz oranının yanı sıra yıllık maliyet oranı, krediyle bağlantılı ücretler, varsa sigorta maliyetleri, aylık taksit ve toplam geri ödeme tutarı birlikte değerlendirilmeli. Aylık taksitlerin hane bütçesini zorlamayacak seviyede belirlenmesi ise ödeme sürecinde yaşanabilecek finansal sıkıntıların önüne geçilmesi açısından önem taşıyor. Kredi Başvurusu Kredi Notunu Düşürür mü? Kredi başvurularıyla ilgili en yaygın sorulardan biri de başvurunun kredi notunu düşürüp düşürmediği. Findeks'in 2026 yılında yayımladığı bilgilere göre kredi başvurusu yapmak veya başvurunun reddedilmesi tek başına Findeks Kredi Notu'nu düşürmüyor. Kredi notunda esas olarak ödeme alışkanlıkları, mevcut borç durumu, kredi kullanım yoğunluğu ve yeni kredili ürünlerin açılması gibi faktörler etkili oluyor. Kredi Başvurusu Öncesi Finansal Durumunuzu Kontrol Edin Uzmanların ve finans kuruluşlarının paylaştığı bilgiler, kredi başvurusu öncesinde kişinin kendi ödeme kapasitesini gerçekçi biçimde değerlendirmesinin önemine işaret ediyor. Kredi notunun ve mevcut borçların kontrol edilmesi, farklı bankaların faiz ve toplam maliyetlerinin karşılaştırılması ve aylık taksitlerin bütçeye etkisinin hesaplanması daha bilinçli bir kredi kullanımına yardımcı olabiliyor. Özellikle kredi seçerken yalnızca düşük faiz oranına odaklanmak yerine toplam geri ödeme tutarını dikkate almak, uzun vadede kredi maliyetinin daha doğru değerlendirilmesini sağlıyor. Kaynak: (KAHA) Kapsül Haber Ajansı
İş Bankası ile Burgan Bank’tan İş Birliği Haber

İş Bankası ile Burgan Bank’tan İş Birliği

Türkiye İş Bankası ile Burgan Bank’ın dijital bankacılık markası ON Dijital, ortak marka kredi kartı anlaşmasına imza attı. Yapılan iş birliği ile ON Dijital Kredi Kartı kullanıcıları, Türkiye’nin en yaygın ve kapsamlı ekosistemlerinden Maximum’un anlaşmalı olduğu iş yerlerinden taksitli alışveriş yapabilecek. Ayrıca, alışverişlerinde kazandıkları MaxiPuan’larla da ek avantajlar elde edebilecek. “Maximum’u daha geniş kitlelere ulaştırmak için çalışmaya devam ediyoruz” İş Bankası Genel Müdür Yardımcısı Sezgin Lüle, Maximum’un, günlük harcamalardan seyahate, yeme içmeden spor ve kültür-sanata uzanan geniş kapsamda sunduğu ayrıcalıklarla 25 yıldır kullanıcılarına yol arkadaşlığı yaptığını anımsatarak, “Güçlü ve yaygın iş ortaklıklarıyla kullanıcılarımızın ihtiyaç duyduğu her an yanlarında hissettikleri bir değerler ekosistemi olan Maximum’u daha geniş kitlelere ulaştırmak için çalışmaya devam ediyoruz. Burgan Bank ON Dijital iş birliğiyle de ON Kredi Kartı kullanıcılarını Maximum ekosistemine dahil etmekten ve onları Maximum dünyasının avantajlarıyla buluşturmaktan mutluluk duyuyoruz” dedi. “İş birliğiyle müşterilerimize daha geniş bir ödeme ağı ve taksit imkânı sunuyoruz” Burgan Bank Dijital Bankacılık Genel Müdür Yardımcısı Murat Bozkurt ise “Müşterilerimizin ihtiyaç duyduğu her noktada yanlarında olmak istiyoruz. ON Dijital olarak sunduğumuz kolaylıklara bir yenisini ekleyerek, İş Bankası ile yaptığımız bu kredi kartı iş birliğiyle müşterilerimize daha geniş bir ödeme ağı ve taksit imkânı sunuyoruz. Maximum gibi kredi kartı sektörünün köklü ve güçlü markalarından biriyle gerçekleştirdiğimiz bu iş birliğini, ON Dijital’de sunduğumuz deneyimi geliştirme yolunda önemli bir adım olarak görüyoruz. Önümüzdeki dönemde de müşterilerimizin ihtiyaçlarını odağımıza alarak ON Dijital’in ürün ve hizmetlerini geliştirmeyi sürdüreceğiz” diye konuştu. Maximum, 25 yıldır taksitli alışveriş, kampanya ve MaxiPuan avantajlarının ötesinde bir ekosistem yaklaşımıyla kullanıcılarının hayatına değer katıyor. Burgan Bank ON Kredi Kartı’nın Maximum dünyasına katılmasıyla Maximum’un deneyim ve ayrıcalıkları artık ON Kredi Kartı kullanıcılarına da sunuluyor. Kampanya ve avantajlara ilişkin ayrıntılara, ON Dijital’in “Avantajlar Dünyası” bölümünden ulaşılabiliyor. Kaynak: (KAHA) Kapsül Haber Ajansı
Dijital Ödemeler Türkiye Ekonomisine Milyarlarca Liralık Katkı Sağlıyor Haber

Dijital Ödemeler Türkiye Ekonomisine Milyarlarca Liralık Katkı Sağlıyor

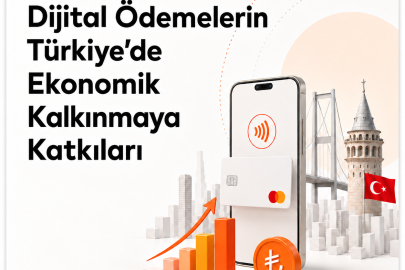
Mastercard’ın “Dijital Ödemelerin Türkiye’de Ekonomik Kalkınmaya Katkıları” raporu, dijital ödemelerin Türkiye ekonomisine sağladığı katkıyı verilerle ortaya koydu. Türkiye, 142 milyon kredi kartı ve ön ödemeli kartlar dahil 319 milyon banka kartıyla güçlü bir ödeme ekosistemine sahip. Avrupa Merkez Bankası’nın 2025 Haziran sonu verilerine göre Türkiye, kredi kartı sayısında İspanya’yı geride bırakarak Avrupa’nın en büyük pazarı oldu. Kartlarla yapılan yıllık ödemeler ise 2025’te 24,1 trilyon TL’ye ulaştı. Mastercard Türkiye Danışmanlık Hizmetleri tarafından hazırlanan rapor, dijital ödemelerin ekonomik etkisini üç ana başlıkta inceliyor: kayıt dışılığın azalmasıyla artan vergi gelirleri, hanehalkı tüketimine katkı ve turizm gelirlerini destekleyen hizmet ihracatı. Çalışma ayrıca nakit kullanımının kamu, banka, şirket ve tüketiciler üzerindeki maliyetini de inceliyor. Rapora göre Türkiye’de yüzde 69 seviyesindeki dijital ödeme penetrasyonunun olgun pazarlardaki yüzde 95 seviyesine yaklaşması, ekonomik katkıyı daha da artırma potansiyeli taşıyor. Bu hedef için kamu, bankalar, ödeme kuruluşları, ödeme şemaları ve fintekler dahil tüm ekosistem paydaşlarının iş birliği önem taşıyor. Onur Faydacı: “Dijital ödemeler ekonomik kalkınmanın itici gücü” Raporu değerlendiren Mastercard Türkiye ve Azerbaycan Genel Müdürü Onur Faydacı, “Türkiye, son 30 yılda dijital ödemelerde dünyada örnek gösterilen bir dönüşüm gerçekleştirdi. Güvenli, yenilikçi ve kapsayıcı çözümlerimizle bu ekosistemin gelişimine katkı sunmaktan gurur duyuyoruz. Rapor, dijital ödemelerin yalnızca bir ödeme yöntemi olmadığını; ekonomik büyümeden kayıtlı ekonominin güçlenmesine, turizm gelirlerinden işletme verimliliğine kadar kalkınmanın önemli bir itici gücü olduğunu gösteriyor. Önümüzdeki dönemde de dijital ödeme ekosistemini daha kapsayıcı hale getirmek ve yapay zekâ destekli ticaret gibi yeni nesil alanlarda Türkiye’nin öncü konumunu güçlendirmek için çalışacağız” dedi. Hanehalkı tüketimine yaklaşık 1,5 trilyon TL etki Rapora göre dijital ödemeler, hızlı ve alternatif ödeme deneyimiyle hanehalkı tüketimini destekliyor. Türkiye verilerine uyarlanan hesaplamaya göre dijital ödemelerin 2025’te hanehalkı tüketimine etkisi yaklaşık 1,5 trilyon TL oldu. En yüksek katkı 546 milyar TL ile seyahatte görülürken restoran sektörü 427 milyar TL ile ikinci sırada. Mobilya ve elektronik, giyim ve konaklama katkı sağlanan alanlar arasında yer aldı. Kartlı ödemelerin hanehalkı ödemelerindeki payı 2025’te bireysel kartlarda yüzde 54’e, ticari kartlar dahil yüzde 69’a ulaştı. Turizm gelirlerine 388 milyar TL destek Kartlı ödeme altyapısının yaygınlığı, Türkiye’yi yabancı turistler için daha cazip hale getirirken harcamaları da kolaylaştırıyor. Turizm gelirleri 2000’de 7,6 milyar dolardan, 2025’te yaklaşık 8,5 katına çıkarak 65 milyar dolara yaklaşırken, kartlı ödemelerin turizm gelirlerindeki payı yüzde 15’ten yaklaşık yüzde 38’e çıktı. Rapora göre dijital ödemelerin 2025 yılında turizm gelirlerine 388 milyar TL, yani 9,8 milyar dolar katkı sağladı. Nakit kullanımının maliyeti öne çıkıyor Rapor, nakit kullanımının ekonomiye yüklediği maliyetleri de hesaplıyor. 2025’te banknot basımının TCMB’ye doğrudan maliyeti 4,4 milyar TL olarak tahmin edilirken, nakit dolaşımının bankalara maliyeti 65 milyar TL’yi aştı. Şirketler için nakit işletme maliyeti 34 milyar TL’ye yaklaşırken, tüketicilere yansıyan toplam maliyetin 8,1 milyar TL’yi geçtiği öngörülüyor. Dijital ödemelerin yaygınlaşması, bu maliyetleri azaltarak verimliliği artırabilir. Vergi gelirlerine 574 milyar TL katkı Dijital ödemeler satışların kayıt altına alınmasını sağlayarak şeffaflığı artırıyor ve vergi tahsilatını destekliyor. Rapora göre dijital ödemelerin 2025’te KDV, ÖTV, Kurumlar Vergisi veve Gelir Vergisi kalemlerine toplam katkısı 574 milyar TL’ye ulaştı. Bu tutar, Türkiye’nin toplam vergi gelirlerinin yaklaşık yüzde 5’ine denk geliyor. Kayıt dışılığı azaltıcı etki özellikle mikro, küçük ve orta ölçekli işletmelerde öne çıkıyor. Bu işletmelerde yapılan kartlı ödemeler, Türkiye’deki toplam kartlı ödemelerin yaklaşık yüzde 40’ını oluşturuyor. Yeni büyüme alanı: Yapay zekâ asistanlı ticeret Rapor, ödeme ekosistemindeki yeni dönüşüm alanlarından biri olarak yapay zekâ asistanlı ticarete dikkat çekiyor. Ürün arama, karşılaştırma, satın alma ve sonrası süreçleri yürüten yapay zekâ temsilcileri, ticarete yeni bir karar alma katmanı ekliyor. Mastercard; tokenizasyon, güvenilir temsilci doğrulama mekanizmaları ve yapay zekâ platformlarını bir araya getiren çözümleriyle bu işlemlerin güvenli ve ölçeklenebilir şekilde gerçekleşmesini hedefliyor. Türkiye’de finans kuruluşlarıyla yapay zekâ destekli alışveriş asistanı çözümleri geliştiren Mastercard, Türkiye’yi bu alanda stratejik öncelik olarak görüyor. Mastercard’dan 30 yıldır dijital dönüşüme destek Türkiye’de 30 yıldır faaliyet gösteren Mastercard, kart ürünlerinden dijital ödeme çözümlerine ve katma değerli servislere uzanan portföyüyle dönüşümü destekliyor. Masterpass, Türkiye’de 45 milyon kullanıcıya ulaşırken Mastercard, kart ürünleri ile Priceless ve MTR platformları aracılığıyla kart sahiplerine özel fayda ve deneyimler sunuyor. Tap on Phone ise Türkiye genelinde toplam 200 binden fazla terminale ulaşarak aylık 10 milyonun üzerinde işleme aracılık ediyor. Şirket; MasterKOBİ, toplu taşımada temassız ve mobil ödeme altyapısı, Mastercard Send ve siber güvenlik çözümleriyle ödeme ekosisteminin güvenli ve sürdürülebilir büyümesine katkı sağlıyor. Kaynak: (KAHA) Kapsül Haber Ajansı
Akbank’tan Ticari Kart Dünyasında Bir Yenilik Haber

Akbank’tan Ticari Kart Dünyasında Bir Yenilik

Akbank Business Plus, tüzel müşterilerinin Akbank ile olan etkileşimini esas alan yeni bir modelle ticari kartlara artı değer katıyor. Programla, Akbanklı tüzel müşterilerin bankadan aldığı hizmet kapsamı genişledikçe, yararlanabileceği fayda ve ayrıcalıklar da artıyor. Silver, Gold veya Platinum olmak üzere üç farklı seviye sunan programda, müşterilerin program seviyesini Akbank’taki ticari varlıkları, kredi kartı hacmi, kredi kullanımı ve POS hacmi gibi faktörler belirliyor. Axess Business ve Wings Business sahibi tüzel müşterilere Akbank Business Plus ile sunulan ayrıcalıklar program seviyesine göre farklılaşıyor. Program kapsamında, akaryakıt ve restoran harcamalarında %15’e varan indirimler, dünya genelinde 1.800’ü aşkın havalimanında ücretsiz lounge hizmeti, belirli yurt içi havalimanlarında sunulan otopark indirimi ve ‘fast track’ hızlı geçiş hizmetleri sunuluyor. Program ayrıca SGK ve vergi ödemelerinde üç taksite kadar ödeme kolaylığının yanı sıra işletmelerin faaliyet gösterdiği sektörlere özel fırsatlar da sağlıyor. Ek olarak müşteriler, faaliyet alanlarına göre toptan marketlerde, kurum fatura ödemelerinde ve HGS yüklemelerinde indirim gibi ayrıcalıklardan da yararlanabiliyor. Böylece Akbank, ticari kart deneyimini iş harcamalarının ötesine taşıyarak ödeme, tahsilat, nakit yönetimi, diğer bankacılık ve günlük yaşam ihtiyaçlarını birbirini tamamlayan bütüncül bir ekosistemde buluşturuyor. Akbank Dijital Çözümler ve Strateji Genel Müdür Yardımcısı Şebnem Dağ Güven, Akbank Business Plus’ın arkasındaki yaklaşımı şöyle değerlendirdi: “Ticaretin değişen dinamikleriyle birlikte, tüzel müşteriler bankalarından daha sade, akıllı ve entegre çözümler bekliyor. Farklı ihtiyaçlarını tek noktadan yönetmek, kendilerine uygun çözümlere erişmek ve bankalarıyla kurdukları ilişkinin somut karşılığını görmek istiyorlar. Altı ülkede işletme sahibi ve finansal karar vericilerle gerçekleştirilen bir araştırmada, katılımcıların %54’ünün standart bankacılık ürünleri yerine, kendilerine uyarlanmış finansal araçları tercih etmesi de bu dönüşümün bir yansıması. Akbank Business Plus’ı bu beklentiden hareketle tasarladık. Tüzel müşterilerimiz iş harcamalarını ihtiyaçlarına uygun olarak Axess Business veya Wings Business kart ile yönetirken; kart, POS, mevduat ve diğer bankacılık hizmetleri de bir değer modeli altında buluşuyor. Silver, Gold ve Platinum seviyelerle müşterilerimizin Akbank’la olan ilişkisini artan fayda ve ayrıcalıklara dönüştürüyoruz. Böylece ticari bankacılık kartlarını müşterimizin işini kolaylaştıran, ihtiyaçlarına göre şekillenen ve bankacılık ilişkisini derinleştiren bütüncül bir deneyim olarak yeniden tanımlıyoruz.” Tüzel müşteriler Akbank Business Plus Programı’na 10 Eylül itibarıyla Akbank Mobil’den katılım sağlayabilecek. Kaynak: (KAHA) Kapsül Haber Ajansı
logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.