Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Likidite

Kapsül Haber Ajansı - Likidite haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Likidite haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Tether ve Fasanara Capital’den 400 Milyon Dolarlık Özel Kredi Fonu Haber

Tether ve Fasanara Capital’den 400 Milyon Dolarlık Özel Kredi Fonu

Dijital varlık sektörünün en büyük şirketi Tether ile teknoloji destekli özel kredi alanında uzmanlaşmış önde gelen varlık yönetim şirketi Fasanara Capital, Tether-Fasanara Lending Fund adıyla da anılan StableFund’ın kuruluşunu duyurdu. Ortak sponsorlu ve sürekli yatırım yapısına sahip özel kredi fonu, iki sponsorun toplam 400 milyon dolarlık ortak yatırımıyla destekleniyor ve üçüncü taraf kurumsal yatırımcılardan 3 milyar dolara kadar sermaye çekmeyi hedefliyor. Fonun kuruluşu, özel kredi piyasasının küresel ölçekte yaklaşık 3 trilyon dolarlık bir büyüklüğe ulaşması ve 2029 yılına kadar 5 trilyon dolara yükselmesinin beklenmesiyle birlikte gerçekleşti. KOBİ’lerin finansmana erişimini destekleyecek StableFund, kurumsal sermayeyi küresel ölçekte yaklaşık 5,7 trilyon dolarlık finansman açığıyla karşı karşıya olan küçük ve orta ölçekli işletmelere yönlendirmek üzere tasarlandı. Fasanara Capital, yatırım yöneticisi olarak görev yapacak ve küresel fintech kredi ağı aracılığıyla sermayeyi kısa vadeli, varlık teminatlı kredi stratejilerine yönlendirecek. Tether ise ortak sponsor olarak, USDT bağlantılı finansman fırsatlarını tespit eden ve stablecoin tabanlı takas altyapısını sağlayan kaynak oluşturucu ve danışman rolünü üstlenecek. Bu altyapı; geleneksel sistemlere kıyasla sermayenin sınır ötesi hareketini daha verimli hale getiren para giriş-çıkış bağlantılarını ve hazine altyapısı entegrasyonunu da kapsıyor. Fon yapısı, 60’tan fazla ülkede faaliyet gösteren fintech platformlarındaki KOBİ ve tüketici kredisi süreçlerine USDT’yi entegre ederek, geleneksel finansman kanallarının tarihsel olarak yeterince hizmet sunamadığı borçlulara ulaşmayı hedefliyor. Stablecoin altyapısı özel kredi piyasalarına taşınıyor Girişim, Tether’in sınır ötesi takas ve dijital likidite alanlarında önemli bir rol oynayan küresel stablecoin altyapısı üzerine inşa ediliyor. Bu altyapı, hız, sermaye verimliliği ve küresel erişimin giderek daha kritik hale geldiği özel kredi piyasalarına taşınıyor. Fasanara Capital’in reel ekonomiye yönelik yerleşik kredi platformu, kredi değerlendirme uzmanlığı ve özel teknolojisiyle birleşen fon; küresel fintech kaynak oluşturma kanalları üzerinden kısa vadeli ve varlık teminatlı kredilere odaklanan, stablecoin destekli bir özel kredi stratejisini hayata geçirmeyi amaçlıyor. “Sermayenin ihtiyaç duyan işletmelere ulaşmasını sağlıyoruz” Tether CEO’su Paolo Ardoino, “USDT; sınırlar arasında, günün her saatinde ve herhangi bir engelle karşılaşmadan her yerde kullanılabilen bir para olarak tasarlandı. Tether, bu fon aracılığıyla en güçlü olduğu alanda rol üstleniyor: USDT bağlantılı finansman fırsatlarını tespit ediyor ve sınır ötesi kredilendirmeyi sorunsuz hale getiren stablecoin altyapısını sağlıyor. Fasanara ile birlikte Tether’ın kaynak oluşturma ağını, sermayenin en fazla ihtiyaç duyan işletmelere ve topluluklara ulaşmasını sağlayan doğrudan bir kanala dönüştürüyoruz.” dedi. Fasanara Capital CEO’su Francesco Filia ise, “Kurumsal sermayeyi, geleneksel finans sisteminin sistematik olarak yeterince destekleyemediği borçlulara yönlendirmek için gerekli özel teknolojiyi, kaynak oluşturma ilişkilerini ve kredi değerlendirme disiplinini oluşturmak üzere yıllar boyunca çalıştık. Tether bu yapıya dünyanın en büyük stablecoin ağı, önemli sermaye kapasitesine sahip kripto yerel yatırımcı tabanı ve kredinin erişimini geleneksel finansman yapılarının sağlayabileceğinin ötesine taşıyan USDT altyapısıyla benzersiz bir katkı sunuyor. Birlikte, sermayenin reel ekonomi kredilendirme piyasalarına aktarılma biçimini geliştiriyor ve sınır ötesi kredi akışlarını daha verimli hale getiriyoruz.” ifadelerini kullandı. Fasanara–Tether Lending Fund, stablecoin altyapısının küresel finansal sistemin işleyişinde önemli bir bileşen olduğuna yönelik kurumsal farkındalığın arttığını ortaya koyuyor. Bu önem, özellikle geleneksel takas sistemlerinin daha yavaş veya daha parçalı işlediği alanlarda öne çıkıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Özel Sermaye Fonları Enerji, Sağlık, Altyapı Ve Savunma Gibi Daha Dayanıklı Sektörlere Yöneliyor Haber

Özel Sermaye Fonları Enerji, Sağlık, Altyapı Ve Savunma Gibi Daha Dayanıklı Sektörlere Yöneliyor

Uluslararası danışmanlık hizmetleri şirketi EY'ın yayımladığı EY Private Equity Pulse 2026 araştırması, küresel özel sermaye piyasasının 2026'nın ilk yarısında belirsizliklere rağmen dirençli bir görünüm sergilediğini ortaya koyuyor. Araştırmaya göre, yatırımcılar piyasadan tamamen uzaklaşmak yerine yatırım kararlarında daha seçici davranıyor. Buna ek olarak, teknoloji odaklı işlemlerde geçen yılın aynı dönemine göre %50 düşüş yaşanırken, teknoloji dışındaki işlemlerin değerinde %9 artış görülüyor. Küresel ölçekte özel sermaye satın alımlarında toplam işlem değeri büyük ölçüde yatay seyretti. Bu tablo, yatırımcıların özellikle yapay zekânın dönüştürdüğü alanlarda daha temkinli hareket ettiğini, buna karşılık uzun vadeli büyüme potansiyeli sunan sektörlere yönelmeyi sürdürdüğünü gösteriyor. Yatırım odağı dayanıklı sektörlere kayıyor Araştırmaya göre yatırımcıların ilgisi enerji, dijital altyapı, savunma ve sağlık gibi uzun vadeli büyüme potansiyeli sunan alanlara yöneliyor. Özel sermaye fonu yöneticilerinin yaklaşık yarısı, önümüzdeki 12-24 aylık dönemde sağlık hizmetleri ve dijital altyapıyı öncelikli yatırım alanları arasında görüyor. Veri merkezleri önemini korurken, yatırımcıların odağı artık yalnızca yapay zekâ uygulamalarına değil, bu dönüşümü mümkün kılan elektrik şebekeleri, enerji üretimi, soğutma sistemleri, yarı iletkenler ve yazılım gibi tamamlayıcı alanlara da genişliyor. Stratejik satışlar, çıkış piyasasını destekliyor Araştırmaya göre, 2026'nın ilk yarısında açıklanan çıkış işlemlerinin toplam değeri geçen yılın aynı dönemine göre %9 arttı. Kurumsal alıcıların ilgisi sayesinde stratejik satışlar çıkış piyasasının temel itici gücü olmaya devam etti. Son altı ayda toplam çıkış değerinin %71'ini stratejik satışlar, özel sermaye fonları arasındaki işlemler ve halka arzlar ise kalan kısmını oluşturdu. Kurumsal şirketler, ölçekli ve kaliteli varlıklara erişmek amacıyla özel sermaye destekli şirketlere yönelik ilgisini sürdürüyor. Araştırma ayrıca, satıcıların fiyat beklentilerinde daha gerçekçi bir yaklaşım benimsediğini ortaya koyuyor. Fon yöneticilerinin %90'ı, uzun süredir portföylerinde bulunan varlıklarda daha hızlı likidite sağlayabilmek için belirli oranlarda değerleme indirimi kabul edebileceğini belirtiyor. Çıkış hazırlığında yapay zekâ ve operasyonel verimlilik öne çıkıyor Jeopolitik gelişmelere bağlı belirsizliklerin sürdüğü piyasa koşullarında özel sermaye şirketleri, olası çıkış süreçlerine daha erken hazırlanmaya odaklanıyor. Katılımcıların %76'sı yapay zekâ, otomasyon ve veri altyapısını en önemli öncelikleri arasında gösterirken; bunu %62 ile kârlılık ve maliyet dönüşümü, %52 ile nakit ve işletme sermayesi yönetimi izliyor. Özel sermaye fonları gelecek döneme ilişkin iyimserliğini koruyor Araştırmaya göre, fon yöneticilerinin %72'si önümüzdeki altı ayda yatırım faaliyetlerinin artmasını beklerken, %56'sı çıkış işlemlerinin hızlanacağını öngörüyor. Katılımcıların yalnızca %14'ü yatırım faaliyetlerinde gerileme beklediğini ifade ediyor. Bununla birlikte değerleme farklılıkları, faiz oranları ve jeopolitik gelişmeler yatırım kararlarını etkilemeye devam eden başlıca riskler arasında yer alıyor. EY Türkiye Özel Sermaye Fonları Sektör Lideri Musa Gezer araştırma sonuçlarıyla ilgili olarak şunları söyledi: “EY Private Equity Pulse 2026 araştırması, Özel Sermaye yatırımcılarının günümüzdeki belirsizlik ortamında daha disiplinli ve seçici bir yatırım yaklaşımı benimsediğini ortaya koyuyor. Teknoloji odaklı işlemlerde yavaşlama görülürken, enerji, altyapı, sağlık ve savunma gibi dayanıklı sektörlere ilginin arttığını gözlemliyoruz. Yapay zekâ yatırımları da yalnızca uygulama tarafıyla sınırlı kalmayıp, bu dönüşümü mümkün kılan alanlara doğru genişliyor. Diğer yandan stratejik satışlar ve kurumsal alıcıların güçlü talebi, çıkış piyasasının istikrarlı seyrini desteklemeyi sürdürüyor. Önümüzdeki dönemde finansman koşullarındaki iyileşme, satışa çıkacak varlık sayısındaki artış ve yapay zekâ ekosisteminin oluşturduğu yeni yatırım alanlarının özel sermaye piyasasını desteklemeye devam edeceğini öngörüyoruz. Belirsizlik dönemleri aynı zamanda uzun vadeli değer yaratabilecek yatırım fırsatlarını da beraberinde getiriyor. Bu süreçte, doğru sektörleri ve doğru varlıkları seçebilen yatırımcıların önemli avantaj elde edeceğine inanıyoruz." Kaynak: (KAHA) Kapsül Haber Ajansı

Enda Enerji Holding 2030’da 500 MW Kurulu Güç Hedefliyor Haber

Enda Enerji Holding 2030’da 500 MW Kurulu Güç Hedefliyor

Enda Enerji Holding, 2026’nın ilk yarısında 299,8 milyon TL konsolide dönem net kârı açıkladı. Şirketin konsolide net dönem karı geçen yılın aynı dönemine göre yaklaşık beş kat arttı; ana ortaklığa düşen net kâr 178,9 milyon TL, pay başına kazanç 0,41 TL olarak gerçekleşti. Toplam kapsamlı gelir ise 859,6 milyon TL ile geçen yılın aynı döneminin 2,9 katına yükseldi. Şirket, son taksitlerinin dönem içinde ödenmesiyle banka kredilerini kapatırken, güçlü likidite ve özkaynak yapısıyla çalışmalarını sürdürüyor. Şirket, 2026 yılının ilk 6 ayında 791,5 milyon TL ciro ile yaklaşık 475 milyon TL tutarında FAVÖK yarattı. Bölgesel yenilenebilir enerji oyuncusuna dönüşme yolunda ilerliyor Şirketin finansal sonuçlarını değerlendiren Enda Enerji Holding Yönetim Kurulu Başkanı Serdar Dağıstan, “Borçsuz bilançomuz, güçlü nakit pozisyonumuz ve disiplinli operasyonel yönetimimizle yeni bir büyüme dönemine giriyoruz. 2030 yılına kadar 500 MW kurulu güce ulaşma hedefimiz doğrultusunda Türkiye’deki yatırımlarımızı sürdürürken, Romanya’daki projelerimizle uluslararası arenada yenilenebilir enerji oyuncusuna dönüşme yolunda ilerliyoruz. Sağlam ve sürdürülebilir büyüme anlayışımızla şirketimizin uzun vadeli değerini artırmayı hedefliyoruz” dedi. Enda Enerji Holding Mali İşler Direktörü Dalyan Ahmet Ersin ise, “2026’nın ilk yarısında son taksitlerini de vadesinde ödeyerek banka borçlarımızı kapatırken güçlü likidite ve özkaynak yapımızı koruduk. Ayrıca geçmiş dönemlerde karlılığımız üzerinde negatif yönlü baskı yaratan döviz cinsi banka kredileri kaynaklı faiz ve kur farkı yükümüz de söz konusu kredilerin sona ermesiyle birlikte ortadan kalkmış bulunmakta. İşletme faaliyetlerinden yarattığımız nakdi geçen yılın aynı dönemindeki 200 milyon TL’den 550 milyon TL’ye çıkararak 2,75 katına yükselttik. Borç/özkaynak rasyomuz 2025 yıl sonundaki 0,17 seviyesinden 0,11 seviyesine ulaşırken özkaynaklarımız 17,2 milyar TL'ye yükseldi. Şirketimiz, 1,69 milyar TL nakit ve nakit benzeri varlığıyla net nakit pozisyonunda bulunuyor. Böylece güçlü finansal yapımız ve nakit yaratan borçsuz şirketlerimiz, hedeflediğimiz büyüme yatırımlarımız için önemli bir esneklik sağlıyor. Bu esneklik sayesinde önümüzdeki dönemde enerji piyasasındaki konumumuzu güçlendirmeyi ve hissedarlarımız için değer yaratmaya devam etmeyi hedefliyoruz” diye konuştu. Kaynak: (KAHA) Kapsül Haber Ajansı

Küresel Piyasalarda Volatilite Yeniden Yükseliyor Haber

Küresel Piyasalarda Volatilite Yeniden Yükseliyor

Küresel piyasalarda son dönemde artan volatilitenin merkezinde yine ABD sermaye piyasaları yer alıyor. Fed'in politika faizini sabit tutmasına rağmen ABD 10 yıllık tahvil faizlerinin yüzde 4,5'in üzerinde seyretmesi, teknoloji hisselerinde şirket bazlı ayrışmanın belirginleşmesi ve yeniden hareketlenen halka arz piyasası yatırımcı davranışını yeniden şekillendiriyor. ABD piyasalarında son dönemin en dikkat çeken gelişmeleri arasında SpaceX'in halka arzı ve yapay zekâ şirketi Anthropic'in halka arz hazırlıkları yer alıyor. Büyük ölçekli bu işlemler, yatırımcıların portföy dağılımlarını yeniden şekillendirirken, sermaye akışının teknoloji hisseleri arasında daha seçici bir yapıya dönüşmesine neden oluyor. Özellikle yüksek profilli halka arzlar mevcut hisselerden likidite çekerek kısa vadeli dalgalanmaları da artırabiliyor. Öte yandan jeopolitik belirsizlikler ve faiz görünümüne ilişkin soru işaretleri güvenli liman talebini desteklemeyi sürdürüyor. Altının ons fiyatı 4.350 doların üzerinde seyrini korurken, petrol fiyatlarının 90 doların altında dengelenmesi enflasyon beklentilerine ilişkin endişeleri bir miktar sınırlıyor. "ABD piyasalarında artık yalnızca Fed değil, sermaye akışları da fiyatlanıyor" Slayz Yatırım Holding CEO'su John Nevzat Erdem, piyasalardaki mevcut görünümü şu sözlerle değerlendirdi: "Küresel piyasalarda volatiliteyi artıran en önemli unsur, yatırımcıların aynı anda birçok değişkeni fiyatlamak zorunda kalması. Fed'in faiz patikası, ABD tahvil faizleri, teknoloji şirketlerinin bilançoları ve son dönemde öne çıkan büyük halka arzlar aynı anda piyasalara yön veriyor. SpaceX'in halka arzı ve Anthropic'in halka arz hazırlıkları, yatırımcı ilgisinin teknoloji ve yapay zekâ şirketlerinde yoğunlaşmaya devam ettiğini gösteriyor. Bu ölçekteki işlemler yeni yatırım fırsatları oluştururken, mevcut hisselerden sermaye çıkışına neden olarak kısa vadede fiyat hareketlerini de belirginleştirebiliyor. Bugün ABD piyasalarında yalnızca ekonomik veriler değil, sermaye akışının yönü de yatırım kararlarında belirleyici hale gelmiş durumda." Tahvil faizleri ve altın yatırımcıların radarında ABD'de uzun vadeli tahvil faizlerinin yüksek seviyelerini koruması, özellikle büyüme odaklı teknoloji şirketlerinin değerlemeleri üzerinde baskı oluştururken, yatırımcıların portföylerinde risk dağılımını yeniden gözden geçirmesine neden oluyor. Aynı dönemde altının güçlü seyrini koruması ise belirsizlik dönemlerinde güvenli liman talebinin sürdüğüne işaret ediyor. John Nevzat Erdem'e göre piyasalardaki mevcut tablo tek bir veriyle açıklanabilecek bir süreç değil. "Bugün yatırımcıların takip ettiği göstergeler yalnızca hisse senedi endeksleri değil. ABD tahvil faizleri, altın fiyatları, büyük teknoloji şirketlerinin finansal sonuçları, halka arz takvimi ve Fed'in kararlarını şekillendirecek makroekonomik veriler birlikte okunmalı. Önümüzdeki dönemde volatilitenin yönünü de bu değişkenlerin tamamı belirleyecek." ABD ekonomisine ilişkin büyüme, enflasyon ve istihdam verileri küresel piyasalar açısından temel referans olmayı sürdürürken, küresel sermaye akımlarının yönünü belirleyen ana piyasa hâlâ ABD olmaya devam ediyor. Bu nedenle yatırımcıların yalnızca merkez bankalarının kararlarını değil, sermaye piyasalarındaki yapısal dönüşümü ve şirket bazlı gelişmeleri de yakından takip etmesi önem taşıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Bahçıvan: Finansman Zinciri Kırılırsa Üretim Zinciri de Durur Haber

Bahçıvan: Finansman Zinciri Kırılırsa Üretim Zinciri de Durur

İstanbul Sanayi Odası Yönetim Kurulu Başkanı Erdal Bahçıvan, son açıklanan İSO Türkiye İmalat PMI verilerinin, imalat sanayinde yaşanan zayıflamanın geçici bir dalgalanmanın ötesine geçtiğini ve finansman sorunlarının artık üretim zincirinin tamamını etkileyen yapısal bir meseleye dönüştüğünü gösterdiğine dikkat çekti. Temmuz ayında 47,7 olarak gerçekleşen İSO Türkiye İmalat PMI verisinin, 50 eşik değerinin altında kalmaya devam ettiğini hatırlatan Bahçıvan; faaliyet koşullarındaki bozulmanın 28’inci aya ulaştığını, yeni siparişlerin zayıf seyrini koruduğunu, üretim ve istihdamın gerilediğini vurguladı. Bahçıvan şu değerlendirmelerde bulundu: “PMI verisindeki sınırlı yükseliş bizi yanıltmamalıdır. Üretim ve istihdam uzun zamandır düşüş trendi gösteriyor. Yeni siparişlerdeki zayıflık devam ediyor. Bu tablo, sanayide yalnızca talep sorunu yaşanmadığını; finansman, işletme sermayesi ve likidite zincirinde de ciddi bir bozulma bulunduğunu açıkça göstermektedir.” “Finansman yükü ortadan kalkmıyor, KOBİ’ye doğru aktarılıyor” Türkiye’deki sanayiciler açısından finansman sıkışıklığının artık yalnızca bankadan kredi bulabilme meselesi olarak değerlendirilemeyeceğini belirten Bahçıvan, sözlerini şöyle sürdürdü: “Kredi mekanizması yeterince çalışmadığında finansman ihtiyacı ortadan kalkmıyor; yalnızca adres değiştiriyor. Büyük alıcıların vadeleri uzuyor, vade farkları üzerinde baskı oluşuyor ve finansman maliyeti tedarik zinciri boyunca aşağıya doğru aktarılıyor. Sonuçta en ağır yükü, pazarlık gücü daha sınırlı olan KOBİ üreticilerimiz ve tedarikçilerimiz taşıyor. Bugün birçok KOBİ’miz yalnızca üretim yapmakla kalmıyor; müşterisinin finansman ihtiyacını da fiilen üstleniyor. Alacağını geç tahsil ediyor, işletme sermayesi ihtiyacı büyüyor, fakat aynı anda banka kredisine erişimi zorlaşıyor. Sanayicinin görevi müşterisini finanse etmek değil; üretmek, yatırım yapmak, istihdam sağlamak ve ihracat yapmaktır.” “Mesele programdan vazgeçmek değil, üretim ayağını tamamlamak ve güçlendirmek” Enflasyonun kalıcı olarak düşürülmesi, cari açığın kontrol altında tutulması ve makroekonomik istikrarın sağlanmasına yönelik hedefleri son derece önemli bulduklarını ifade eden Bahçıvan, geniş ve kontrolsüz bir kredi büyümesi talep etmediklerinin altını çizdi: “Mesele mevcut istikrar programından vazgeçmek değildir. Mesele, programın üretim ve yatırım ayağını kalıcı finansman araçlarıyla tamamlamaktır. Üretime, ihracata, teknolojiye ve verimliliğe yönelen finansmanın; seçici, izlenebilir ve ölçülebilir mekanizmalarla ayrı bir kanala kavuşturulması gerekiyor.” Bahçıvan, dönemsel kredi paketleri, yapılandırmalar ve kampanyaların sanayici açısından değerli olduğunu; ancak bu adımların yapısal sorunu tek başına çözemeyeceğini belirtti: “Geçici destek paketleri sanayicimize nefes aldırır. Ancak kalıcı çözüm, nefes alınacak finansman sistemini yeniden kurmaktır. Banka kredisine aşırı bağımlı mevcut yapı daha dengeli, çeşitli ve dayanıklı bir modele dönüştürülmelidir.” “Yeni nesil sanayi finansman mimarisi kurulmalı” Bahçıvan, yeni finansman modelinin şu alanlar üzerine inşa edilmesi gerektiğini ifade etti: Tedarik zinciri ve ticari alacak finansmanı modellerinin yaygınlaştırılması,KOBİ’lere yönelik garanti ve risk paylaşım mekanizmalarının güçlendirilmesi,Kalkınma bankacılığı, proje finansmanı ve yatırım kredilerinin büyütülmesi,KOBİ’lerin tahvil, fon ve diğer sermaye piyasası araçlarına erişiminin kolaylaştırılması,Alternatif finansman araçlarının hukuki ve kurumsal altyapısının geliştirilmesi. Türk sanayisinin ekonominin lokomotifi olma özelliğini, üretme ve toparlanma kapasitesinin hala güçlü olduğunu ifade eden Bahçıvan, “Sanayicimizin üretme iradesinde bir eksiklik yoktur. İhtiyaç duyduğu şey, bu iradeyi destekleyen doğru finansman iklimidir” dedi. Bahçıvan açıklamasını şu sözlerle tamamladı: “İstanbul Sanayi Odası olarak sorunu yalnızca tarif etmiyor, kalıcı çözümün çerçevesini de ortaya koyuyoruz. Kamu otoritelerimiz, finans kuruluşlarımız ve sermaye piyasası kurumlarımızla birlikte üretim odaklı yeni bir finansman mimarisi kurmaya hazırız. Unutulmamalıdır ki; finansman zinciri kırılırsa üretim zinciri de durur. Üretim zincirinin durması ise yalnızca sanayicinin değil; istihdamın, ihracatın, şehirlerimizin ve Türkiye’nin geleceğinin meselesidir. Sanayiye sahip çıkmak, Türkiye’ye sahip çıkmaktır.” Kaynak: (KAHA) Kapsül Haber Ajansı

Vestel’de Kredi Notu Bir Kez Daha Düştü: Moody’s Kararı Borç Yapılandırma Sürecinde Neye İşaret Ediyor? Haber

Vestel’de Kredi Notu Bir Kez Daha Düştü: Moody’s Kararı Borç Yapılandırma Sürecinde Neye İşaret Ediyor?

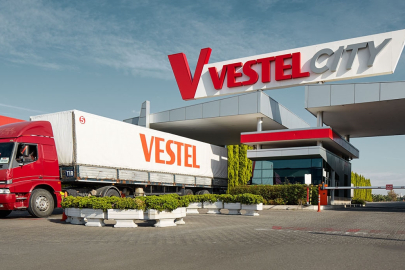
Uzun vadeli şirket kredi notunun Caa2’den Caa3’e, temerrüt olasılığı notunun ise Caa2-PD’den Caa3-PD’ye indirilmesi, uluslararası piyasalarda Vestel’in finansal risk algısının belirgin biçimde yükseldiğini gösteriyor. Moody’s aynı zamanda Vestel Elektronik’in 2029 vadeli, 500 milyon dolar tutarındaki garantili kıdemli teminatsız tahvillerinin notunu da Caa3 seviyesine çekti. Not görünümünün “Negatif” olarak korunması ise mevcut seviyenin nihai bir taban olmadığına, finansal görünümde yeterli iyileşme sağlanamaması halinde yeni bir indirim ihtimalinin sürdüğüne işaret ediyor. Bu kararın önemi, yalnızca Moody’s ölçeğindeki bir basamak değişiminden kaynaklanmıyor. Vestel’in son aylarda attığı finansal adımlar, not indiriminin şirketin borç ödeme kapasitesi ve sermaye yapısı üzerindeki baskıyla doğrudan bağlantılı olduğunu ortaya koyuyor. Caa3 Notu Vestel İçin Ne Anlama Geliyor? Moody’s derecelendirme sisteminde Caa kategorisi, yükümlülüklerin yerine getirilmesi açısından çok yüksek kredi riski taşıyan şirketleri ifade ediyor. Caa3 ise bu grubun en alt basamağında bulunuyor ve yatırım yapılabilir seviyenin oldukça altında yer alıyor. Bu not, Vestel’in kesin olarak temerrüde düştüğü anlamına gelmiyor. Ancak şirketin mevcut finansal yapısıyla borçlarını çevirebilme kapasitesine ilişkin ciddi belirsizlik bulunduğunu gösteriyor. Özellikle negatif görünümle birlikte değerlendirildiğinde Moody’s kararı, finansman koşullarının zorlaşabileceği, yeni borçlanma maliyetlerinin artabileceği ve mevcut yükümlülüklerin yeniden düzenlenmesine yönelik ihtiyacın güçlenebileceği mesajını veriyor. Temerrüt olasılığı notunun Caa3-PD seviyesine indirilmesi de dikkat çekici. Bu gösterge, şirketin yalnızca genel kredi kalitesini değil, borç yeniden yapılandırması veya ödeme koşullarının değiştirilmesi gibi kredi olayı ihtimallerini de yakından ilgilendiriyor. Not İndirimi Borç Yapılandırma Başvurusunun Ardından Geldi Moody’s kararını şirketin son haftalardaki gelişmelerinden bağımsız değerlendirmek mümkün değil. Vestel Elektronik, haziran ayında mevcut konsolide kredilerinin ödeme takvimi ile faaliyetlerinden yaratılan nakit akışını uyumlu hale getirmek amacıyla finansal yeniden yapılandırma başvurusu yaptığını açıklamıştı. Bu başvuru, şirketin operasyonlarını durdurduğu veya borçlarını ödeyemediği anlamına gelmiyor. Buna karşılık, mevcut vade yapısının ve ödeme takviminin şirketin nakit üretme kapasitesi üzerinde baskı oluşturduğunu gösteren önemli bir işaret olarak öne çıkıyor. Finansal yeniden yapılandırma sürecinde şirketler çoğunlukla banka kredilerinin vadelerini uzatmayı, kısa vadeli ödeme baskısını azaltmayı, faiz koşullarını yeniden müzakere etmeyi veya belirli dönemlerde anapara ödemelerini ertelemeyi hedefliyor. Vestel’in de kredilerin vade yapısını faaliyet nakit akışıyla uyumlu hale getirmeyi amaçladığını belirtmesi, temel meselenin varlık yetersizliğinden çok likidite ve borç servis kapasitesi üzerinde yoğunlaştığını düşündürüyor. Eurobond İçin Danışman Atanması Kritik Bir Eşik Vestel Elektronik’in 500 milyon dolarlık Eurobond’u için uluslararası yatırım bankası Houlihan Lokey’i finansal danışman olarak görevlendirmesi, sürecin bir başka önemli boyutunu oluşturuyor. Şirket, bu görevlendirmenin mevcut Eurobond’lara ilişkin stratejik alternatiflerin değerlendirilmesi ve sürdürülebilir bir sermaye yapısına ulaşılması amacıyla yapıldığını açıkladı. Finans piyasalarında “stratejik alternatifler” ifadesi geniş bir çerçeveyi kapsayabiliyor. Bunlar arasında tahvil vadelerinin uzatılması, kupon koşullarının değiştirilmesi, yeni bir borçlanma aracıyla refinansman sağlanması, yatırımcılardan geri alım yapılması veya tahvil sahipleriyle kapsamlı bir yeniden yapılandırma görüşmesi yürütülmesi bulunabiliyor. Henüz hangi yöntemin tercih edileceği açıklanmış değil. Ancak bağımsız bir finansal danışmanın görevlendirilmesi, şirketin Eurobond yatırımcılarıyla yürütülecek görüşmeleri daha kurumsal ve teknik bir zemine taşımaya hazırlandığını gösteriyor. Moody’s not indiriminin bu görevlendirmenin hemen ardından gelmesi, derecelendirme kuruluşunun Eurobond tarafındaki süreci potansiyel bir borç yeniden yapılandırma riski olarak değerlendirdiği şeklinde okunabilir. Fitch’in Kararı da Benzer Risklere İşaret Etmişti Vestel üzerindeki kredi baskısı yalnızca Moody’s değerlendirmesiyle sınırlı değil. Fitch Ratings de temmuz ayı başında şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine düşürdü. Fitch, 2029 vadeli 500 milyon dolarlık tahvilin notunu ise CCC’den CC’ye indirdi. İki büyük uluslararası derecelendirme kuruluşunun kısa aralıklarla benzer yönde adım atması, kredi riskindeki artışın tek bir kurumun yaklaşımından kaynaklanmadığını gösteriyor. Moody’s ve Fitch’in not sistemleri birebir aynı olmasa da her iki değerlendirme de Vestel’in sermaye yapısı, likiditesi ve borç ödeme takvimi konusunda yüksek risk gördüğünü ortaya koyuyor. Bu tablo, şirketin önümüzdeki dönemde yalnızca faaliyet kârlılığını artırmasının yeterli olmayabileceğini gösteriyor. Borç vadelerinin uzatılması, finansman maliyetlerinin kontrol altına alınması ve sürdürülebilir pozitif nakit akışının sağlanması kritik önem taşıyor. İlk Çeyrek Finansalları Baskının Kaynağını Gösteriyor Vestel Elektronik’in 2026 yılının ilk çeyreğine ait finansal sonuçları, derecelendirme kuruluşlarının neden temkinli davrandığını açıklayan önemli veriler içeriyor. Şirketin enflasyon muhasebesine göre düzeltilmiş satış gelirleri geçen yılın aynı dönemine kıyasla yüzde 49 azalarak yaklaşık 21 milyar liraya geriledi. Brüt kâr yüzde 65 düşerken, brüt kâr marjı yüzde 19,2’den yüzde 13 seviyesine indi. Faiz, amortisman ve vergi öncesi kârı ifade eden FAVÖK, önceki yılın aynı dönemindeki pozitif seviyeden 1,3 milyar liralık zarara döndü. FAVÖK marjı da yüzde 3,7’den eksi yüzde 6,3’e geriledi. Bu durum, Vestel’in ana faaliyetlerinden borç servisini destekleyecek yeterli operasyonel nakit üretmekte zorlandığını gösteriyor. Şirket ilk çeyrekte 3,1 milyar lira net zarar açıkladı. Net zararın geçen yılın aynı dönemine göre azalması ilk bakışta olumlu görünse de bunun önemli bölümünde enflasyon muhasebesinden kaynaklanan parasal kazancın etkisi bulunuyor. Esas faaliyet performansında ise satış hacmi, marjlar ve operasyonel kârlılık açısından baskının devam ettiği görülüyor. Likidite Açısından En Dikkat Çekici Kalem Nakit Akışı Kredi notu açısından gelir tablosu kadar nakit akışı da belirleyici durumda. Vestel Elektronik, 2026 yılının ilk üç ayında faaliyetlerinden yaklaşık 5 milyar liralık nakit çıkışı yaşadı. Geçen yılın aynı döneminde faaliyetlerden pozitif nakit üretilmiş olması, mevcut dönemdeki bozulmayı daha görünür hale getiriyor. Mart sonu itibarıyla şirketin nakit ve nakit benzerleri yaklaşık 2 milyar lira seviyesindeyken, kısa vadeli finansal borçları 48,5 milyar liraya yaklaştı. Toplam kısa vadeli yükümlülükleri ise 107 milyar liranın üzerine çıktı. Burada yalnızca nakit ile kısa vadeli borçları karşılaştırmak yeterli değil. Ticari alacaklar, stoklar, kullanılmamış kredi limitleri ve grup içi finansman imkânları da likidite analizinde önem taşıyor. Bununla birlikte şirketin nakit pozisyonuyla kısa vadeli finansal yükümlülükleri arasındaki büyük fark, neden vade uzatımı ve yeniden yapılandırma arayışına girildiğini açıklıyor. Net finansal borç Mart 2026 sonunda yaklaşık 93 milyar lira seviyesinde bulunuyor. FAVÖK’ün negatif olması nedeniyle net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor. Bu durum, geleneksel borçluluk göstergelerinin işlevini kaybettiği ve değerlendirmenin daha çok likidite, varlık satışı, finansman erişimi ve yeniden yapılandırma başarısı üzerinden yapılacağı anlamına geliyor. Operasyonel Sorunlar Yalnızca Türkiye Pazarıyla Sınırlı Değil Vestel’in açıklamalarına göre satışlardaki düşüşün arkasında hem iç pazardaki hem de ihracat pazarlarındaki zayıflık bulunuyor. Beyaz eşya ve televizyon segmentinde artan rekabet, sevkiyat adetlerini aşağı çekerken, Avrupa pazarındaki Çinli üretici baskısı da fiyatlama gücünü sınırlıyor. Türk lirasındaki değer kaybının yurt içi enflasyonun altında kalması, ihracatçı şirketler açısından maliyet rekabetçiliğini olumsuz etkiliyor. İşçilik giderleri, ham madde maliyetleri ve lojistik harcamalarındaki yükseliş de marjları baskılıyor. Kızıldeniz’deki taşımacılık sorunları ve küresel tedarik zincirindeki aksamalar, teslimat sürelerinin uzamasına ve maliyetlerin yükselmesine yol açarken Vestel’in Avrupa’daki fiyat rekabetinde daha kırılgan hale gelmesine neden oluyor. Bu nedenle şirketin finansal toparlanması yalnızca borçların vadesini uzatmaya bağlı değil. Ana faaliyetlerde satış hacminin dengelenmesi, marjların yeniden pozitife dönmesi ve operasyonel giderlerin sürdürülebilir seviyeye çekilmesi gerekiyor. Moody’s Kararı Hisse Yatırımcısı Açısından Nasıl Okunmalı? Kredi notu doğrudan hisse senedi için verilmiş bir tavsiye değildir. Buna rağmen şirketin borçlanma maliyeti, nakit akışı ve sermaye yapısı üzerinde etkili olduğu için hisse yatırımcıları açısından önem taşır. Not indirimi sonrasında Vestel’in uluslararası piyasalardan yeni finansman sağlaması daha maliyetli hale gelebilir. Borç yapılandırma sürecinde Eurobond yatırımcılarına sunulacak koşullar, şirketin gelecekteki nakit akışını ve finansman giderlerini doğrudan etkileyebilir. Yapılandırmanın şirket lehine sonuçlanması, kısa vadeli ödeme baskısını azaltarak operasyonel dönüşüm için zaman kazandırabilir. Ancak tahvil sahipleriyle anlaşma sağlanamaması, bankalarla yürütülen görüşmelerin uzaması veya faaliyet performansının beklenen ölçüde toparlanmaması halinde risklerin daha da artması mümkün. Hisse yatırımcısının izlemesi gereken temel başlıklar, finansal yeniden yapılandırma başvurusunun sonucu, banka kredilerinin yeni vade yapısı, Eurobond yatırımcılarıyla yapılacak görüşmeler, olası varlık satışları, işletme sermayesi gelişmeleri ve çeyreklik faaliyet nakit akışı olacak. Vestel Açısından Belirleyici Dönem Başladı Moody’s tarafından açıklanan Caa3 notu, Vestel Elektronik’in finansal görünümünde ciddi bir risk artışına işaret ediyor. Buna rağmen söz konusu karar, şirketin faaliyetlerini sürdüremeyeceği veya kesin biçimde temerrüde düşeceği anlamına gelmiyor. Şirket bir yandan banka borçlarının yeniden yapılandırılması için resmi süreci yürütürken diğer yandan 500 milyon dolarlık Eurobond için uluslararası danışman eşliğinde alternatifleri değerlendiriyor. Haziran ayında bazı kısa vadeli borçlanma araçlarının anapara ve kupon ödemelerinin tamamlanmış olması da ödeme akışının tamamen durmadığını gösteriyor. Buna karşılık faaliyetlerden negatif nakit üretilmesi, FAVÖK’ün eksiye dönmesi, kısa vadeli finansal yükümlülüklerin büyüklüğü ve kredi notlarının peş peşe düşürülmesi, Vestel açısından zamanın kritik hale geldiğini ortaya koyuyor. Önümüzdeki dönemde asıl belirleyici unsur, şirketin borçlarını yalnızca yeniden vadelendirip vadelendiremeyeceği değil, bu süreçte ana faaliyetlerini yeniden pozitif nakit üreten bir yapıya dönüştürüp dönüştüremeyeceği olacak. Moody’s kararı, piyasalara tam olarak bu noktadaki belirsizliğin sürdüğü mesajını veriyor.

Nvidia Hissesi Artık 7/24 Alınabiliyor Haber

Nvidia Hissesi Artık 7/24 Alınabiliyor

7 Temmuz 2026 itibari ile 100 milyon kullanıcı barajını aştığını duyuran Bitget Wallet, kripto para yatırımlarının ötesine geçerek RWA tabanlı finansal araçları da içeren “on-chain günlük finans” yaklaşımını benimsiyor. Bugün öncü rolüyle Bitget Wallet, 130’dan fazla blok zinciri desteği, bir milyondan fazla token ve küresel kripto ödemeleri ile geniş kapsamlı bir Web3 ekosistemini tek bir uygulamada buluşturuyor. Bitget Wallet, şimdi RWA’larla kullanıcılar için yeni finansal bir katman sunuyor. RWA’lar ile Gelen Yeni Finansal Katman Bitget Wallet’ın son dönemde öne çıkan hamlelerinden biri, tokenize edilmiş gerçek dünya varlıklarının (RWA) doğrudan cüzdan üzerinden işlem görebilmesi oldu. Platform, tokenize edilmiş hisse senetleri, ETF’ler, emtialar ve endeksleri kapsayan geniş bir ürün yelpazesini kullanıcılarına sunuyor. Yeni başlatılan RWA işlem portalı ile birlikte kullanıcılar, Ethereum, Solana ve BNB Chain ağları üzerinden 450’den fazla tokenize varlığa erişim sağlayabiliyor. Bu varlıklar arasında Nvidia, Apple, Tesla gibi ABD teknoloji hisseleri, küresel altın, petrol gibi emtialar, ETF’ler, S&P500 gibi finansal endeksler yer alıyor. Kullanıcılar bu RWA ürünlere Ondo, xStocks ve Robinhood gibi sektör oyuncularıyla kurulan ortaklıklar aracılığıyla ulaşabiliyor. Bu yapıyla tokenize varlıkların arkasındaki likidite ve güvenilirlik katmanının güçlendirilmesi hedefleniyor. 7/24 Hisse Senedi İşlemleri Dönemi RWA entegrasyonu ile birlikte gelen en dikkat çekici değişimlerden biri de işlem saatleri. Geleneksel finans piyasalarının aksine, onchain altyapı sayesinde tokenize edilmiş varlıklar hafta sonları dahil 7/24 işlem görebiliyor. Bu model, yatırımcıların piyasa saatlerine bağlı kalmadan işlem yapabilmesine olanak tanırken, fırsatlara anlık erişim imkânı sunuyor. Ayrıca platform, teknik altyapı tarafında RFQ (Request for Quote) modelinden çift yönlü RFQ ve AMM (Automated Market Maker) sistemine geçiş yapıldığını belirtiyor. Bu geçişle birlikte: Daha hızlı emir gerçekleşmesi (saniyenin altında) Daha düşük slippage %20’ye varan gas optimizasyonu gibi iyileştirmeler hedefleniyor. Düşük Giriş Bariyeri ve Parçalı Yatırım Bitget Wallet üzerindeki RWA işlem altyapısı, düşük giriş bariyeri ile dikkat çekiyor. Kullanıcılar 1 dolar gibi düşük bir tutarla işlem yapmaya başlayabiliyor. Bu durum, özellikle parçalı hisse yatırımı (fractional shares) sayesinde kullanıcıların yüksek fiyatlı varlıklara küçük miktarlarla erişmesini mümkün kılıyor. Onchain Finans: Trade, Ödeme ve RWA Entegrasyonu Bitget Wallet’ın sunduğu model, yalnızca kripto alım-satım ile sınırlı değil. Platform, trade, ödeme ve kazanç ürünlerini tek çatı altında birleştiriyor. Kullanıcılar: 100’den fazla DEX üzerinden işlem yapabiliyor 900’den fazla perpetual işlem çiftine erişebiliyor Stablecoin ile küresel ödeme ve transfer gerçekleştirebiliyor ABD dolarına sabitlenmiş stablecoinlerden yıllık %3-10 oranında istikrarlı getiri elde edebiliyor Tahmin piyasalarına erişebiliyor Visa ve Mastercard destekli kripto kartlar, QR ödeme sistemleri ve uygulama içi alışveriş seçenekleri ise kriptonun günlük kullanımını destekleyen unsurlar arasında yer alıyor. RWA + DeFi + AI: Yeni Nesil Finans Modeli Platform, RWA entegrasyonunu yalnızca varlık erişimiyle sınırlı tutmuyor. Yapay zekâ destekli analiz araçları, piyasa sinyalleri ve onchain veri takibi ile kullanıcıların daha bilinçli işlem yapmasını hedefliyor. Bu yapı, geleneksel finans araçlarının veri analitiği gücünü Web3 ortamına taşıyarak hibrit bir yatırım deneyimi sunuyor. Bitget Wallet’te Güvenlik Güvenliği, endüstri standardında anahtar şifreleme, gerçek zamanlı risk motoru, bağımsız denetimler ve 300 milyon ABD dolarından fazla kullanıcı koruma fonu ile desteklenmektedir. 2022 yılında Bitget Wallet, Dragonfly liderliğinde 100 milyon ABD doları tutarında bir fon topladı. Bitget Wallet Ekosistemine Katılım RWA’ların yükselişi, kripto sektöründe yeni bir büyüme alanı oluştururken, Bitget Wallet bu trendi ürünlerine entegre eden platformlardan biri olarak konumlanıyor. Tokenize edilmiş varlıklar, DeFi araçları ve ödeme çözümlerinin tek bir uygulamada birleşmesi, onchain finansın kapsamını genişletiyor. Bitget Wallet, sunduğu çok zincirli yapı, RWA destekli işlem seçenekleri ve entegre finansal araçlarıyla kullanıcıların farklı varlık sınıflarına tek bir uygulama üzerinden erişmesini mümkün kılıyor. Platforma katılım sağlayan kullanıcılar; kripto varlık transferi, alım-satım işlemleri, tokenize edilmiş gerçek dünya varlıklarına erişim ve çeşitli getiri ürünlerinden yararlanabiliyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Şişecam’ın Yenilikçi Finansman Modeline GTR 2025’ten “En İyi İşlem” Ödülü Haber

Şişecam’ın Yenilikçi Finansman Modeline GTR 2025’ten “En İyi İşlem” Ödülü

Cam ve kimyasallar sektörlerinin global oyuncusu Şişecam, finansal inovasyon alanındaki öncü yaklaşımını yeni bir başarıyla bir adım ileri taşıdı. Şişecam, dijital müzakere edilebilir enstrüman (Digital Negotiable Instrument – DNI) olarak yapılandırılan ve bu formatta finanse edilen, dünyadaki ilk Working Capital Note (WCN) işlemini başarıyla hayata geçirdi. Şişecam’ın çok uluslu tedarik zincirinde farklılaşan ödeme vadeleri ile çalışma sermayesi ihtiyaçlarına çözüm sunmak amacıyla geliştirilen bu yapı, uluslararası ticaret finansmanının saygın platformlarından GTR Awards 2025 kapsamında “En İyi İşlem” ödülüne layık görüldü. Toplam büyüklüğünün 250 milyon ABD dolarına ulaşması hedeflenen global programın ilk adımı niteliğindeki işlem kapsamında, 500 bin ABD doları tutarındaki ilk dilim İş Bankası UK tarafından finanse edildi. Faturalab platform altyapısı ve ETR Digital’ın Flownote™ teknolojisiyle hayata geçirilen çözüm, yalnızca 10 iş günü içinde devreye alındı. Dijital poliçelerin hızlı, güvenli ve etkin biçimde oluşturulmasına imkân tanıyan bu yapı, mevcut ödeme süreçleriyle entegre çalışarak operasyonel verimliliği artırıyor. Aynı zamanda çalışma sermayesi varlıklarının ticaret finansmanı ile sermaye piyasaları arasında daha esnek ve etkin şekilde değerlendirilmesine olanak sağlıyor. Söz konusu model, tedarikçi faturalarının erken ödenebilmesini mümkün kılarak Şişecam’ın ödeme vadelerini daha etkin yönetmesine imkân tanıyor. Bu da şirketin bilanço yönetimini desteklerken, tedarik zinciri genelindeki likidite yapısının güçlendirilmesinde stratejik bir rol oynuyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Türk Yatırımcıda Hedef: Schengen İçin Yunanistan, Gelir ve Eğitim için İngiltere Haber

Türk Yatırımcıda Hedef: Schengen İçin Yunanistan, Gelir ve Eğitim için İngiltere

Schengen bölgesinde serbest dolaşım ve yaşam planlamasını önceliklendiren yatırımcılar Yunanistan'a yönelirken, döviz bazlı kira geliri, uzun vadeli sermaye kazancı ve çocuklarının eğitim geleceğini planlamak isteyenler İngiltere'yi tercih ediyor. Uluslararası gayrimenkul danışmanlığı alanında faaliyet gösteren Golden Partner International'ın değerlendirmelerine göre, Türk yatırımcıların son dönemde en fazla ilgi gösterdiği iki Avrupa pazarı Yunanistan ve İngiltere olarak öne çıkıyor. Ancak bu iki ülke, yatırımcıya sundukları avantajlar açısından farklı ihtiyaçlara hitap ediyor. Schengen Erişimi Ve Mobilite Avantajı İçin Yunanistan Son yıllarda özellikle Golden Visa programıyla dikkat çeken Yunanistan, Avrupa'da serbest dolaşım imkânı arayan yatırımcıların öncelikli tercihleri arasında yer alıyor. Görece düşük giriş maliyetleri, Avrupa Birliği içerisinde hareket özgürlüğü sağlaması ve turizm odaklı bölgelerdeki kira geliri potansiyeli, ülkeyi Türk yatırımcılar açısından cazip kılan başlıca unsurlar arasında bulunuyor. Yunanistan'da gayrimenkul yatırımı yapan yabancı yatırımcı sayısındaki artış, yalnızca oturum hakkı elde etme motivasyonuyla değil; aynı zamanda uzun vadeli değer artışı beklentisiyle de destekleniyor. Özellikle Atina ve turistik sahil bölgelerinde gelişen yeni projeler, uluslararası yatırımcı talebini çekmeye devam ediyor. Sterlin Bazlı Gelir, Güçlü Piyasa Ve Eğitim Avantajı İçin İngiltere Öte yandan İngiltere pazarı, daha çok döviz bazlı düzenli gelir ve uzun vadeli sermaye kazancı hedefleyen yatırımcıların radarında bulunuyor. Dünyanın en şeffaf ve regüle edilmiş gayrimenkul pazarlarından biri olarak kabul edilen İngiltere, özellikle Londra merkezli yatırımlarda güçlü talep dinamikleri ve yüksek likidite avantajı sunuyor. Sterlin bazlı kira gelirleri, uluslararası yatırımcılar açısından önemli bir gelir koruma aracı olarak değerlendirilirken; Londra'nın küresel finans, eğitim ve ticaret merkezi olma özelliği, gayrimenkul değerlerini destekleyen temel faktörler arasında gösteriliyor. İngiltere'yi tercih eden yatırımcıların önemli bir bölümünü ise çocuklarının eğitim geleceğini planlayan aileler oluşturuyor. Dünyanın önde gelen üniversitelerine ve köklü eğitim kurumlarına ev sahipliği yapan İngiltere, gayrimenkul yatırımını yalnızca finansal bir araç olarak değil, aynı zamanda ailelerin uzun vadeli yaşam ve eğitim planlarının bir parçası olarak değerlendirmelerine olanak sağlıyor. Özellikle Londra ve üniversite şehirlerinde yapılan yatırımlar, hem eğitim sürecinde konaklama avantajı sunuyor hem de uzun vadede değer artışı potansiyeli taşıyor. Yatırım Kararında Motivasyon Belirleyici Oluyor Sektör uzmanlarına göre yurt dışı gayrimenkul yatırımlarında artık tek bir motivasyon bulunmuyor. Bir grup yatırımcı Schengen bölgesine erişim ve yaşam planlamasını önceliklendirirken, diğer bir grup döviz bazlı gelir yaratmayı, çocuklarının eğitim geleceğini planlamayı ve portföyünü farklı para birimleriyle çeşitlendirmeyi hedefliyor. Golden Partner Genel Müdürü Okan Ersan, konuyla ilgili değerlendirmesinde şunları söylüyor: "Bugün yatırımcılar yalnızca bir gayrimenkul satın almıyor; aynı zamanda yaşam planlarını şekillendiriyor. Bazı yatırımcılar Schengen bölgesinde serbest dolaşım ve alternatif bir yaşam seçeneği için Yunanistan'a yönelirken, bazıları sterlin bazlı gelir elde etmek ve çocuklarının eğitim geleceğini planlamak amacıyla İngiltere'yi tercih ediyor. Bu nedenle yatırım kararlarında ülkenin sunduğu yaşam, eğitim ve ekonomik fırsatların birlikte değerlendirilmesi gerekiyor." Avrupa'da Fırsat Arayışı Devam Ediyor Uzmanlar, küresel belirsizliklerin devam ettiği mevcut ortamda Türk yatırımcıların yurt dışındaki alternatif pazarlara ilgisinin önümüzdeki dönemde de süreceğini öngörüyor. Özellikle Avrupa'da yatırım karşılığı oturum programları sunan ülkeler ile güçlü kira piyasalarına sahip merkezlerin, uluslararası yatırımcıların odağında kalmaya devam etmesi bekleniyor. Bu çerçevede Yunanistan ve İngiltere, farklı yatırım hedeflerine sahip Türk yatırımcılar için Avrupa'nın iki stratejik pazarı olarak öne çıkarken; yatırım kararlarında profesyonel danışmanlık ve doğru pazar analizi her zamankinden daha kritik hale geliyor. Kaynak: (KAHA) Kapsül Haber Ajansı

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.