Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Reasürans

Kapsül Haber Ajansı - Reasürans haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Reasürans haber sayfasında canlı gelişmelere ulaşabilirsiniz.

İklim Riskine Karşı Şirketlerin İş Sürekliliği Ne Kadar Güvende? Haber

İklim Riskine Karşı Şirketlerin İş Sürekliliği Ne Kadar Güvende?

IBS Sigorta ve Reasürans Brokerliği CEO'su Murat Çiftçi, "İklim riskini artık yalnızca 'hangi varlığımız zarar görebilir?' sorusuyla değil, 'işimizi ne durdurabilir?' sorusuyla değerlendirmek gerekiyor" dedi. İklim değişikliğinin şirketler açısından yarattığı risk tablosu giderek daha karmaşık hale geliyor. Geçmişte doğal afet riskleri ağırlıklı olarak tesis, makine, ekipman ve stok gibi fiziksel varlıkların uğrayabileceği hasarlar üzerinden değerlendirilirken bugün aynı olayın üretim, lojistik, enerji, tedarik zinciri ve gelir akışı üzerindeki etkilerinin birlikte ele alınması gerekiyor. Bu değişimin şirketlerin risk yönetimi yaklaşımını da dönüştürdüğünü belirten IBS Sigorta ve Reasürans Brokerliği CEO'su Murat Çiftçi, iklim kaynaklı risklerin artık iş sürekliliği planlarının temel unsurlarından biri olması gerektiğine dikkat çekti. "Asıl risk bazen fiziksel hasardan sonra başlıyor" Bir fabrikanın sel veya fırtına nedeniyle zarar görmesinin görünür ve ölçülebilir bir risk olduğunu belirten Çiftçi, şirketler açısından asıl finansal etkinin bazı durumlarda üretimin durmasıyla ortaya çıktığını söyledi: "Hasar gören binayı veya makineyi yeniden yapmak mümkün. Ancak üretimin haftalarca durmasının, müşteriye teslimat yapılamamasının, pazar kaybının veya devam eden sabit giderlerin şirket üzerinde yaratacağı finansal etki çok daha büyük olabilir. Bu nedenle iklim risklerini değerlendirirken yalnızca varlık değerini değil, iş durması ve kar kaybı riskini de doğru hesaplamak gerekiyor." Çiftçi, bu noktada şirketlerin sigorta programlarında mal varlığı teminatları ile iş durması ve kar kaybı teminatlarının birbiriyle uyumlu şekilde yapılandırılmasının önem taşıdığını belirtti: "Bir şirketin fiziksel varlıkları doğru bedellerle sigortalanmış olabilir. Ancak üretimin ne kadar süreyle durabileceği, bu sürede oluşacak brüt kâr kaybı ve devam edecek sabit giderler doğru hesaplanmamışsa, büyük bir hasar sonrasında ciddi bir koruma açığı ortaya çıkabilir." Tesisiniz zarar görmese bile üretiminiz durabilir İklim risklerinin en önemli özelliklerinden birinin şirketlerin kendi tesislerinin sınırlarını aşması olduğunu belirten Çiftçi, tedarik zincirindeki bağımlılıkların özellikle büyük ölçekli şirketler açısından ayrı bir risk alanı oluşturduğunu söyledi: "Kendi fabrikanız hiçbir fiziksel hasar görmeyebilir. Ancak üretiminiz için kritik olan tek bir tedarikçinin tesisi sel nedeniyle devre dışı kalırsa, kullandığınız liman kapanırsa, ulaşım güzergâhları kullanılamaz hale gelirse veya enerji tedariki kesilirse sizin operasyonunuz da durabilir. Bu nedenle şirketlerin risk haritasını yalnızca kendi tesislerinin adresleri üzerinden çıkarması artık yeterli değil." Çiftçi'ye göre şirketlerin kritik tedarikçilerini, alternatif tedarik kaynaklarını, lojistik güzergâhlarını ve üretimin devamı için vazgeçilmez olan enerji ve hammadde bağımlılıklarını belirlemesi gerekiyor. Her iş durması sigorta kapsamında olmayabilir Sigorta sektörü dolaylı iklim risklerini, şirketin kendi tesisindeki fiziksel hasarın yanı sıra operasyonun bağlı olduğu kritik tedarikçi, müşteri, enerji, altyapı ve lojistik noktalarında meydana gelebilecek kesintilerin şirketin faaliyetleri ve geliri üzerindeki etkisini analiz ederek değerlendiriyor. Bu nedenle iş durması sigortası ve tedarik zinciri risklerine yönelik teminatlarda poliçenin hangi olayla devreye girdiği büyük önem taşıyor. Çiftçi bu konuda şirketlerin poliçe kapsamlarını dikkatle incelemesi gerektiğini belirterek şunları söyledi: "Her iş durması aynı şekilde teminat altında olmayabilir. Poliçenin iş durması teminatının hangi fiziksel hasarlara bağlı olarak çalıştığı, kritik tedarikçi veya müşteri tesislerindeki hasarların kapsama dahil olup olmadığı, enerji ve kamu hizmetlerindeki kesintilerin nasıl ele alındığı ve teminatın hangi süre ve limitlerle verildiği mutlaka incelenmeli." Çiftçi, özellikle tedarikçi kaynaklı iş durması, erişimin engellenmesi, enerji veya diğer hizmet sağlayıcılarındaki kesintiler ve alternatif üretim veya tedarik maliyetleri gibi risklerin şirketin faaliyet yapısına göre değerlendirilmesi gerektiğine dikkat çekti: "Buradaki kritik nokta poliçede bir teminat başlığının bulunması değil, o teminatın şirketin gerçek bağımlılıklarını karşılayacak şekilde tasarlanmış olmasıdır. İki şirket aynı sektörde faaliyet gösterse bile tedarik zincirleri ve kritik bağımlılıkları tamamen farklı olabilir. Dolayısıyla doğru sigorta programı standart bir ürün seçmekten çok, şirketin operasyonel yapısını doğru okumayı gerektiriyor." Kar kaybı sigortasında doğru süre ve limit kritik İş durması ve kar kaybı sigortası açısından şirketlerin en fazla dikkat etmesi gereken konulardan birinin tazminat süresi olduğunu belirten Çiftçi, büyük ölçekli bir hasarın ardından faaliyetlerin eski seviyesine dönmesinin fiziksel onarımın tamamlanmasından daha uzun sürebileceğine dikkat çekti: "Bir tesisin yeniden faaliyete geçmesi, işin tamamen normale döndüğü anlamına gelmeyebilir. Makine ve ekipmanın yeniden temini, tedarik zincirinin kurulması, müşterilerin geri kazanılması ve üretimin hasar öncesi kapasiteye ulaşması zaman alabilir. Bu nedenle kar kaybı sigortasında seçilen tazminat süresinin gerçekçi olması son derece önemli." Aynı şekilde sigorta bedellerinin ve beklenen brüt kârın güncel finansal veriler üzerinden hesaplanması gerektiğini ifade eden Çiftçi, eksik veya geçmiş verilere dayanan hesaplamaların hasar anında şirketin beklediğinden daha düşük bir korumayla karşılaşmasına neden olabileceğini söyledi. "İş sürekliliği poliçe satın almakla başlamıyor" Şirketlerin iklim kaynaklı risklere karşı dayanıklılığını artırmak için sigortanın daha geniş bir risk yönetimi yaklaşımının parçası olması gerektiğini vurgulayan Çiftçi, şirketlere öncelikle kritik operasyonlarını ve bağımlılıklarını belirlemelerini önerdi: "Şirketler kendilerine birkaç temel soru sormalı: Hangi tesisimiz veya üretim hattımız durursa faaliyetimiz ciddi şekilde etkilenir? Hangi tedarikçimizin alternatifi yok? Hangi hammadde, enerji kaynağı veya lojistik güzergâhına bağımlıyız? Bir kesinti yaşanırsa ne kadar süre faaliyetimizi sürdürebiliriz? Alternatif üretim veya tedarik imkânımız var mı? Bu soruların cevapları olmadan yalnızca poliçe limitlerine bakarak iş sürekliliğinin güvende olduğunu söylemek mümkün değil." Çiftçi'ye göre bu analiz sonucunda şirketler önleyici tedbirler, alternatif tedarikçiler, acil durum planları, iş sürekliliği senaryoları ve sigorta programlarını birbirini tamamlayan bir yapı içinde ele almalı. İklim riski sigorta fiyatlamasını ve reasürans kapasitesini de etkiliyor İklim kaynaklı hasarların sıklığı ve şiddetindeki değişimin yalnızca sigortalıları değil, sigorta ve reasürans piyasalarını da etkilediğini belirten Çiftçi, riskin bulunduğu coğrafya ve niteliğine bağlı olarak fiyatlama, muafiyet, limit ve teminat koşullarının giderek daha fazla önem kazanacağını söyledi. İklim risklerinin sıklığı, şiddeti ve aynı anda birden fazla sigortalıyı etkileyebilme potansiyeli arttıkça reasürörler riskleri daha ayrıntılı modelleyebilir; yüksek riskli bölgelerde kapasite, fiyat, muafiyet ve teminat koşullarında daha seçici davranabilir. Çiftçi, uluslararası reasürans piyasalarının şirketlerin iklim risklerini nasıl yönettiğine giderek daha fazla önem verdiğini belirterek şöyle devam etti: "Sigorta ve reasürans kapasitesi sınırsız değil. Riskin arttığı alanlarda yalnızca geçmiş hasar verileri değil, şirketin aldığı önlemler, tesisin dayanıklılığı, iş sürekliliği planları ve riskin ne ölçüde yönetildiği de daha fazla önem kazanıyor. Dolayısıyla güçlü risk yönetimi gelecekte yalnızca hasarı azaltmak açısından değil, uygun sigorta kapasitesine erişebilmek açısından da şirketler için önemli bir avantaj haline gelebilir." "İklim riskini şirketin bilançosuna ulaşmadan yönetmek gerekiyor" IBS Sigorta ve Reasürans Brokerliği olarak şirketlerin risklerini yalnızca mevcut poliçeleri üzerinden değil, operasyonel bağımlılıkları ve uluslararası sigorta ve reasürans piyasalarındaki gelişmelerle birlikte değerlendirdiklerini belirten Çiftçi, sözlerini şöyle tamamladı: "İklim değişikliği şirketler açısından artık yalnızca bir doğal afet veya sürdürülebilirlik konusu değil; doğrudan iş sürekliliği ve finansal dayanıklılık konusu. Bir şirketin fabrikasını korumak önemli ama bugün bunun ötesine geçmemiz gerekiyor. Tedarik zincirini, enerji bağımlılığını, lojistik ağını ve gelir akışını da koruyabilmeliyiz. Bizim broker olarak görevimiz de şirketin nerede sigorta açığı olduğunu hasar gerçekleştikten sonra değil, öncesinde görebilmek ve doğru sigorta ile reasürans yapısını buna göre oluşturmak. Çünkü gerçek dayanıklılık, yalnızca hasarı karşılayabilmek değil, hasara rağmen işin devam edebilmesini sağlamak demek." Kaynak: (KAHA) Kapsül Haber Ajansı
DASK Artan Sigortalılık ve Güçlenen Deprem Güvencesiyle 26 Yaşında Haber

DASK Artan Sigortalılık ve Güçlenen Deprem Güvencesiyle 26 Yaşında

1999 Marmara Depremi’nin ardından Türkiye’de depremin yol açtığı maddi kayıplara karşı finansal güvence sistemi oluşturulması amacıyla kurulan Doğal Afet Sigortaları Kurumu (DASK), 27 Eylül 2000’de faaliyetlerine başladı. Türkiye’nin depreme karşı finansal hazırlığında atılan en önemli adımlardan biri olan DASK, geçen 26 yılda mevzuatını değişen ihtiyaçlar doğrultusunda güncellerken finansal ve operasyonel kapasitesini de geliştirdi. Kurum, bu süreçte Zorunlu Deprem Sigortası etrafında paydaşlarıyla birlikte geniş bir sigorta ekosistemi oluşturdu. Kamu-özel sektör iş birliğinin başarılı örneklerinden biri olarak bugün 11 milyon 710 bin 514 konuta depreme karşı finansal güvence sağlıyor. Kuruluşundan bugüne hasar ödemesine konu olan 1.403 depremde 891 bin 774 hasar ihbarı alan DASK, 701 bin 696 dosya için ödeme gerçekleştirdi. Kurumun 26 yılda gerçekleştirdiği toplam hasar ödemesi 42 milyar TL’yi aştı. DASK, bu süreçte hasar ödeme kapasitesini destekleyen finansal yapısını da sigortalılığın yaygınlaşmasına paralel olarak güçlendirdi. Bugün poliçelerden elde edilen fonların büyüklüğü 30 milyar TL’ye ulaşırken, Kurumun toplam portföyü güçlü bir reasürans korumasıyla destekleniyor. DASK’ın fonları ve alınan reasürans koruması, gerektiğinde devreye giren devlet desteğiyle birlikte, bir yıl içinde meydana gelebilecek iki büyük ölçekli depremin hasarlarını ayrı ayrı karşılayabilecek düzeyde finansal kapasite sağlıyor. Finansal kapasitesinin yanı sıra operasyonel altyapısını da sürekli geliştiren DASK, 26 yılda poliçe üretiminden hasar yönetimine, dijital hizmetlerden kurumlar arası veri paylaşımına kadar pek çok alanda yenilik hayata geçirdi. Teknolojik gelişmeler doğrultusunda atılan adımlarla vatandaşların sigortaya erişiminin kolaylaştırılması, sigortalılık kontrollerinin etkinleştirilmesi ve deprem sonrası süreçlerin hızlandırılması amaçlandı. Bu kapsamda son dönemde de sistem altyapısını ve kurumlar arası entegrasyonları güçlendiren adımlar atıldı. Ortak veri modeline geçilerek sistem altyapısı yenilenirken, T.C. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı ile deprem sonrası hasar tespit süreçlerinin standardizasyonuna yönelik metodoloji geliştirildi. Ulusal Adres Veri Tabanı (UAVT) ve Mekânsal Adres Kayıt Sistemi (MAKS) ile Kurum altyapısı arasındaki entegrasyon güçlendirildi; Tapu ve Kadastro Genel Müdürlüğü ile gerçekleştirilen web servis entegrasyonları sayesinde yeni konut alan kişilere yönelik taşınmaz satış işlemleri ile e-Devlet üzerinden kurulan elektrik ve su aboneliklerinde zorunlu sigortalılık kontrolleri otomatik hale getirildi. E-Devlet entegrasyonlarıyla vatandaşların DASK hizmetlerine dijital erişimi kolaylaştırıldı. YENİ DÖNEMDE DE ODAK VERİ VE TEKNOLOJİ DASK Genel Sekreteri Balkır Demirkan, Kurumun 26 yılda sağladığı finansal güvencenin ölçeğine dikkat çekerek şunları söyledi: “Kuruluşumuzdan bugüne gerçekleştirdiğimiz hasar ödemeleri 42 milyar TL’yi aştı. Bu ödemeler 26 yıllık bir döneme yayılıyor. Farklı tarihlerde yapılan ödemelerin, ödeme tarihlerindeki döviz kurları üzerinden hesaplanan toplam karşılığı ise yaklaşık 2 milyar dolar. Bu büyüklük, DASK’ın sigortalılarına sağladığı finansal güvencenin önemli göstergelerinden biri.” Bugün 11,7 milyon konutun Zorunlu Deprem Sigortası kapsamında olduğunu belirten Demirkan, sigortalılığın daha geniş bir tabana yayılması kadar mevcut poliçelerin yenilenmesinin de önem taşıdığını vurguladı. Veri ve teknolojinin DASK’ın operasyonel süreçlerinde daha etkin kullanılacağını belirten Demirkan, sözlerini şöyle sürdürdü: “Önümüzdeki dönemde kurumlar arası veri paylaşımını güçlendirmeyi ve teknolojinin sunduğu imkânlardan daha fazla yararlanmayı hedefliyoruz. Hasar değerlendirme süreçlerinde yapay zekânın kullanılması ve poliçe üretiminde tapu verilerinden daha etkin yararlanılması üzerinde çalıştığımız başlıklar arasında yer alıyor. E-Devlet hizmetlerinde DASK poliçelerinin görüntülenmesini sağladık, yine e-Devlet altyapısı üzerinden DASK poliçesi yenilemelerinin hatırlatılması ve takibini kısa zamanda yapmayı hedefliyoruz. TCKN bazlı tapu sorgulamasıyla sigorta yaptırmak isteyen kişinin ilgili konutun tapu sahibi olup olmadığının otomatik olarak doğrulanabilmesini hedefliyoruz. Teknolojiyi vatandaşın sigortaya erişimini kolaylaştıran, sigortalılığın sürekliliğini destekleyen ve deprem sonrasında süreçleri hızlandıran önemli bir araç olarak görüyoruz. Tüm bu adımları atarken temel hedefimiz değişmiyor: yüzde 100 sigortalılığa ulaşmak. 26 yıllık deneyimimizle, Türkiye’de Zorunlu Deprem Sigortası kapsamındaki her konutun depremin finansal sonuçlarına karşı güvence altında olduğu bir yapıya ulaşmak için çalışıyoruz.” Kaynak: (KAHA) Kapsül Haber Ajansı
S&P’den Millî Reasürans’a Not Artışı Haber

S&P’den Millî Reasürans’a Not Artışı

S&P’nin 18 Eylül 2026 tarihli değerlendirmesinde, son yıllarda zorlu koşullarla karşı karşıya kalan Türkiye hayat-dışı sigortacılık sektörünün risk profilindeki iyileşmenin not artışını desteklediği belirtildi. S&P, Türkiye hayat-dışı sigortacılık sektörü ve ülke değerlendirmesi sonucunu (IICRA), sektörün güçlü gelir artışı, sağlam özsermaye kârlılığı ve istikrarlı özkaynak iyileşmesini dikkate alarak “Yüksek” seviyeden “Makul Ölçüde Yüksek” seviyeye revize etti. Bu gelişmeyle birlikte Millî Reasürans’ın iş profiline ilişkin risk değerlendirmesi de orta düzeyde olarak belirlendi. S&P raporunda, Millî Reasürans’ın sermaye yeterliliği ve rekabetçi konumundaki gelişim beklentilerini ifade ederken, şirketin sermaye yeterliliğinin 2026-2028 döneminde yüzde 99,50 seviyesinin üzerinde kalmasını beklediğini belirtti. Değerlendirmede ayrıca Millî Reasürans’ın Türkiye pazarındaki güçlü konumunun yanı sıra uluslararası portföyünün sağladığı çeşitlendirme katkısına dikkat çekildi. Şirketin yüksek doğal afet risklerine karşı güçlü uluslararası reasürörlerle desteklenen retrosesyon korumasına sahip olduğu da belirtildi. “Finansal sağlamlığımızın uluslararası ölçekte teyidi” S&P’nin not artışını değerlendiren Millî Reasürans Genel Müdürü Fikret Utku Özdemir, “S&P tarafından gerçekleştirilen bu not artışını, son dönemde finansal yapımızı güçlendirmeye, sermaye yeterliliğimizi korumaya ve sürdürülebilir büyümeye odaklanan çalışmalarımızın uluslararası ölçekte bir yansıması olarak değerlendiriyoruz. İhraççı kuruluş ve mali güç derecelendirme notlarımızın ‘B+’ seviyesine, ulusal ölçekli notumuzun ise ‘trAA-’ seviyesine yükseltilmesi, finansal sağlamlığımızın ve piyasadaki güçlü konumumuzun teyidi açısından önemli bir gelişme. Önümüzdeki dönemde de dengeli büyüme anlayışımızı koruyarak, teknik performansımızı ve sermaye yapımızı daha da güçlendirmeye, Türkiye’deki güçlü konumumuzun yanı sıra uluslararası pazarlardaki çeşitlendirme çalışmalarımızı sürdürmeye devam edeceğiz” dedi. Kaynak: (KAHA) Kapsül Haber Ajansı
Küresel Sigorta Sektöründe Rekor Prim Üretimi: 7,1 Trilyon Dolar  Haber

Küresel Sigorta Sektöründe Rekor Prim Üretimi: 7,1 Trilyon Dolar 

Dünyanın önde gelen yönetim danışmanlığı şirketlerinden Bain & Company’nin bugün yayımladığı yeni araştırmaya göre, küresel sigorta şirketleri geçen yıl güçlü prim büyümesi ve kârlılık artışı kaydetti; ancak sektörün son dönemde elde ettiği kazanımlar büyük ölçüde döngüsel nitelikte ve karşı karşıya olduğu çözülmemiş sorunları gölgeliyor. Rapora göre küresel sigorta primleri, 2024’teki 6,7 trilyon dolar seviyesinden 2025’te yaklaşık 7,1 trilyon dolara yükseldi ve 2010’daki 3,6 trilyon dolarlık büyüklüğe kıyasla son 15 yılda yaklaşık iki katına çıktı. Küresel prim büyümesinin hayat, sağlık, kaza ve mülk sigorta türlerinde, Güney Amerika hariç tüm bölgelerde, önceki on yılın büyüme hızını aşması bekleniyor. Mülk ve kaza sigortaları prim tarifelerindeki artışların ve katastrofik hasarlar açısından görece sakin geçen yılın etkisiyle sektördeki kârlılık belirgin hale geldi. Ancak bu elverişli koşullara rağmen Bain, 2025’teki güçlü performansın sektörün uzun vadeli görünümü açısından güvenilir bir gösterge olmadığı konusunda uyarıyor. Bain’in değerlendirmesine göre satın alınabilirlik ve erişime ilişkin yapısal sorunlar, teknoloji yatırımlarının sınırlı ekonomik getirileri ve sigorta değer zincirindeki rekabetin henüz çözüme kavuşamamış olması gelecekteki büyümeyi sınırlayabilir. Bain’e göre, önemli pazarlarda sigorta penetrasyonunun hâlâ düşük seviyelerde seyretmesi ve sigortanın satın alınabilirliğinin zorlaşması sebebiyle yatırımcılar, sigorta şirketlerinin mevcut döngünün ötesinde sürdürülebilir kâr büyümesi sağlayıp sağlayamayacağını sorgulamaktadır. Bain’in değerlendirmesi, kısa vadeli güçlü performans ile uzun vadeli belirsizlik arasındaki temel gerilimin, sigorta sektörünün bir sonraki döneminde risk maliyetini düşürmeyi kritik bir öncelik haline getireceğini ortaya koymaktadır. “Güçlü ivmeyi yapısal avantaja dönüştürün” Raporla ilgili değerlendirmesinde, Bain & Company Türkiye Ortaklarından Onur Kayahan şunları söyledi: “Sigorta şirketleri iyi bir ivme yakaladı ancak şu aşamada bunu kalıcı bir yapısal avantaja [OK1] dönüştürmeye odaklanmalılar. Değerlendirmemiz, önümüzdeki dönemde sektörün sürdürülebilir değer yaratımının risk maliyetini düşürme kapasitesine bağlı olacağı yönündedir.” Kayahan, sözlerine şöyle devam etti: “Sigorta şirketlerinin bu başarıyı koruması ve risk maliyetini düşürmesi hasar önleyici uygulamaları geliştirmeye, danışmanlık ve sigortaya erişimi genişletmeye ve sermayeyi daha etkin kullanmaya önemli ölçüde bağlıdır. Bunu başarabilen şirketler, sigorta satın alınabilirliğini artırma, koruma açıklarını kapatma ve kalıcı değer yaratma konusunda daha güçlü bir konuma sahip olacaktır.” Yapısal sorunlar çözüme kavuşmadı Bain’in analizine göre, sektörün 2025’teki güçlü performansı yapısal sorunları ortadan kaldırmış değil. Uzun yıllar süren sert piyasa koşullarının konut ve otomobil sigortalarında prim oranlarını yükseltmesi sonucunda sigorta kapsamları birçok hane için daha az satın alınabilir hale geldi. Hayat sigortalarında ise müşteri ihtiyacındaki artışa karşın ürünlerin karmaşıklaşması ve danışmanların daha üst gelir grubundaki müşterilere yönelmesi ile danışmanlık açığının büyümesi, sigortaya erişimi zayıflatmaktadır. Rapora göre, sağlık, ölüm riski, doğal afetler ve siber güvenlik alanlarında süregelen koruma açıkları, sigorta şirketlerinin ürünleri daha uygun fiyatlı, erişilebilir ve değerli hale getirerek sigorta kapsamını genişletme fırsatına işaret ediyor. Dijital yatırımlar henüz beklenen maliyet verimliliğini sağlamadı Bain’e göre sigorta şirketleri son yıllarda veri, teknoloji ve yapay zekâ yatırımlarını hızlandırdı, ancak bu yatırımlar henüz sektör genelinde anlamlı bir operasyonel kazanım yaratamadı. Doğrudan yazılan primler son 10 yılda iki katına çıkarken, gider oranlarının yalnızca 1 yüzde puan gerilediği görülmektedir. Kuzey Amerika ve Avrupa’daki en büyük 30 sigorta şirketinde işe alımların 2022’den bu yana yaklaşık yüzde 50 azalması gelecekteki maliyet verimliliğinin bir göstergesi olarak gözükebilir, ancak Bain, verimlilik artışının yalnızca çalışan sayısının azaltılmasıyla sağlanamayacağına dikkat çekmektedir. Aynı zamanda bilançoların, dağıtımın, operasyonların, hizmetlerin, teknolojinin ve sermayenin gitgide birbirinden ayrışması, sigortacılık değer zincirinin daha parçalı bir yapıya dönüşmesine yol açmaktadır. Reasürans, sigorta sektörünün genelinden daha hızlı büyümeyi sürdürmektedir. Sidecar yapıları ve sigorta bağlantılı menkul kıymetler (ILS) dahil olmak üzere reasürans primleri 2019-2024 döneminde yüzde 28 büyürken, sektör genelindeki büyüme yüzde 24 oldu. Bain’e göre sigortacılık değer zinciri giderek parçalanırken, geleneksel entegre sigorta şirketlerinin sektörün en cazip kâr havuzlarını ellerinde tutmayı sürdürecekleri artık kesin değil. Risk maliyetini düşürmek, rekabetin yeni belirleyicisi olacak Bain’e göre, sektördeki önemlerini artırmak ve pazarı genişletmek isteyen sigorta şirketleri açısından risk maliyetini düşürmek kritik önem taşıyacak. Raporda bunun için dört temel alan öne çıkıyor: hasarlar, dağıtım, operasyonel giderler ve sermaye. Bain’in tahminlerine göre, otomatik acil fren sistemleri, konut tipi sprinkler sistemleri, akıllı ev koruma teknolojileri, fırtınaya dayanıklı yapılar ve sağlık durumunu takip eden giyilebilir cihazlar gibi önleyici teknolojilerin hasar maliyetlerini yüzde 10 ila 20 azaltabileceği öngörülüyor. Dağıtım tarafında ise yapay zekâ destekli danışman araçları ve kişiselleştirilmiş dijital danışmanlık, danışman yetersizliğinin giderilmesine ve karmaşık sigorta ürünlerine erişimin genişletilmesine yardımcı olabilir. Operasyonlarda ajan tabanlı yapay zekâ, idari işleri ve hasar değerlendirme süreçlerini dönüştürürken sermaye tarafında ise daha fazla standardizasyon, yeni yatırım kaynaklarının sektöre çekilmesini ve sigorta kapasitesinin artırılmasını sağlayabilir. Bain & Company’nin raporu ayrıca önümüzdeki dönemde sigortacılık sektöründe dağıtım ve ürün, operasyon ve müşteri hizmetleri ile bilanço ve varlık yönetimi alanlarında yeni rekabet modellerinin nasıl ortaya çıkabileceğini de incelemektedir. Kaynak: (KAHA) Kapsül Haber Ajansı
Ender Güzeler, Orta Vadeli Programı Sigortacılık Perspektifinden Değerlendirdi Haber

Ender Güzeler, Orta Vadeli Programı Sigortacılık Perspektifinden Değerlendirdi

“2027-2029 OVP hedeflerinin; yüksek sigorta penetrasyonu, çeşitlendirilmiş ürün yapısı ve riskleri gerçekleşmeden önce yönetmeye odaklanan daha güçlü bir sigorta ekosistemi açısından önemli bir dönüm noktası olması bekleniyor” diyen Ender Güzeler, OVP’ye ilişkin değerlendirmelerine şöyle devam etti: “OVP, sektöre bazı ödevler çıkartırken beraberinde bazı fırsat alanlarını da göstermekle birlikte “istikrar” ve “dayanıklılık” çerçevesinde rolü ve önemini vurguluyor. Bu vurgu sektörün 2030 Vizyonu ile de örtüştüğü şeklinde okuyoruz. Sektöre verilen ödevler Tüm afet tehlikelerini kapsayan zorunlu afet sigortası mekanizmasının geliştirilip yaygınlaştırılması, beyan/ödeme takibinin etkinleştirilmesi ve dolaysıyla afet ve bakım sigortası gibi yeni/genişleyen ürünlere aktüeryal kapasite ve reasürans kapasitesi ayırmak.Uzun dönemli bakım sigortasının altyapısının kurulması. Yaşlanan nüfus/bakım ekonomisi politikasının ürün ve aktüerya tasarımı sektöre bırakılıyor.Devlet Destekli Alacak Sigortası'nın etkinliğinin artırılması ve Eximbank ihracat kredi sigortalarının güçlendirilmesine yönelik, alacak sigortası ve ihracat kredi sigortası tarafında kamu programlarıyla (Eximbank, KGF) entegre dağıtım kurmak.BES (Bireysel Emeklilik Sistemi) /OKS (Otomatik Katılım Sistemi)'nin fon çeşitliliği ve cazibesinin artırılmasına paralel olarak, Yatırım fonlu ve birikimli hayat sigortalarının yaygınlaştırılması için hayat sigortası ürünlerini BES/OKS reformuyla uyumlu, yatırım fonlu/birikimli yapıya göre yeniden tasarlamak. Fırsatlar alanları Afet sigortasının zorunlu kapsamının genişlemesi, tarihsel olarak düşük penetrasyonlu bir branşta hacim artışı potansiyeli sunuyor. Afet sigortasının yaygınlaşması, erken yatırım yapan (fiyatlama, risk modelleme) şirketler için rekabet avantajı.Bakım ekonomisi ve uzun dönemli bakım sigortası, tamamen yeni bir ürün kategorisi ve prim havuzu ile ilk giren şirketler için marka konumlandırma ve pazar payı fırsatı getiriyor.Yurt içi tasarruf artırma hedefi, hayat sigortacılığına doğrudan siyasi destek sağlıyor; BES / OKS büyümesiyle birlikte hayat sigortasında çapraz satış ve yeni müşteri kazanımı için ürün satışı imkânı.Alacak sigortası ve ihracat kredi sigortasının kamu destekli genişlemesi, KOBİ ve ihracatçı tabanının genişlemesiyle ticari hat büyümesi. Ortaya çıkabilecek yeni ürün türleri Değer bazlı geri ödeme mantığına uyumlu ağ bazlı ve ko-ödemeli TSS paketleriBakım ekonomisi çerçevesinde yaşlı/engelli bakımını kapsayan hibrit sağlık-bakım sigortasıUzaktan sağlık hizmetleri altyapısına entegre tele-sağlık destekli sigorta paketleriAfet sigortasında parametrik/geniş kapsamlı yeni nesil ürünlerTamamen yeni olan “Uzun dönemli bakım sigorta”Hayat + Sağlık + Bakım bileşenlerini birleştiren ürünler. (BES /OKS ile çapraz satış imkânı) Bu ürün ve konsantrasyonların pazarı büyütme potansiyeli olduğunu düşünüyorum. Sigorta Sektörünün “istikrar” ve “dayanıklılık” çerçevesinde plandaki rolü: Ekonomik katkı ve kapsayıcılık zemini Sektör paydaşları açısından program, özel sigortacılığı hem büyüme (tasarruf, ticari sigorta) hem toplumsal kapsayıcılık (afet, bakım) eksenlerinde genişletecek bir zemin sunuyor. Ürün portföyünün bu iki ekseni birlikte karşılayacak şekilde (bireysel tasarruf odaklı + toplumsal risk odaklı) tasarlanması, hem kârlılık hem sektörün ekonomideki görünürlüğü açısından öne çıkan fırsat alanı. OVP'de "dayanıklılık" kavramı hem makroekonomik (dış şoklara karşı) hem toplumsal-fiziksel (afet, demografik dönüşüm) hem de sektörel (tedarik zinciri, imalat sanayii) düzeyde defalarca vurgulanıyor. Özel sigortacılığın bu çerçeveye katkısını dört ayrı kanaldan okumak mümkün. Mali/finansal istikrar kanalı Program, dış şoklara dayanıklılığın temelini "yurt içi tasarrufların artırılması" ve "TL cinsinden tasarruf ve yatırım araçlarının çeşitlendirilmesi"ne bağlıyor. Hayat sigortası (birikimli/yatırım fonlu ürünler) ve BES / OKS burada doğrudan araç konumunda: uzun vadeli, TL bazlı, sabit getirili tasarrufu sisteme çekerek hem cari açığı fonlayarak döviz talebini azaltıyor hem de finansal sistemin şoklara karşı tampon kapasitesini büyütüyor. Sigorta şirketleri aynı zamanda kurumsal yatırımcı olarak sermaye piyasalarının derinleşmesine (Yatırımcı Risk Merkezi, pay piyasası reformları) katkı sunuyor. Bu da finansal istikrarın kurumsal ayağını güçlendiriyor. Fiziksel/toplumsal dayanıklılık kanalı “Ailenin güçlendirilmesi, toplumsal ve fiziki dayanıklılığın artırılması" başlığı altında şehirlerin afetlere karşı dayanıklılığı ve kentsel dönüşüm doğrudan yer alıyor; bunun mali karşılığı ise kamu maliyesi bölümündeki zorunlu afet sigortası mekanizması. Burada özel sigortacılığın rolü açık: afet riskini kamu bütçesinden özel sigorta/reasürans havuzuna kaydırarak, büyük bir depremde devletin mali dayanıklılığını koruyan bir şok emici işlevi görüyor. Bu, belgenin "çoklu şoklara karşı direnç" hedefiyle doğrudan örtüşen, sigortanın en somut katkı alanı. Dış ticaret ve tedarik zinciri dayanıklılığı kanalı Program, "tedarik zincirlerinin dayanıklılığı ve çeşitliliği" ile "dış şoklara karşı dayanıklılık"ı sanayi ve dış ticaret bölümlerinde tekrar tekrar vurguluyor. Alacak sigortası ve Eximbank ihracat kredi sigortaları burada ihracatçı/KOBİ'nin tahsilat riskini (yurt dışı alıcı iflası, kur şoku, jeopolitik kesinti) sigortalı hale getirerek firma düzeyinde dayanıklılığı artırıyor. Böylelikle toplamda sanayi sektörünün "dış şoklara karşı dayanıklılığının artırılması" hedefine mikro düzeyden katkı demek. Demografik dayanıklılık kanalı Nüfus artış hızının düşmesi ve bakım ekonomisi vurgusu, uzun dönemli bakım sigortasının altyapısını gerekli kılıyor. Bu, belgenin "demografik dönüşüme karşı dayanıklılık" hedefinin sosyal güvenlik sisteminin tek başına karşılayamayacağı bir yükü özel sigortacılığa devretmesi anlamına geliyor. Sistemin mali sürdürülebilirliğini korurken bakım ihtiyacının karşılanmasını sağlayan tamamlayıcı bir mekanizma olarak ortaya konuyor. Özetle OVP, özel sigortacılığı ekonomik dayanıklılığın "arka planda çalışan" ama kritik bir bileşeni olarak konumlandırıyor: tasarrufu besleyerek finansal istikrara, afet riskini paylaşarak mali dayanıklılığa, ticari riski teminat altına alarak dış ticaret dayanıklılığına ve bakım yükünü karşılayarak demografik dayanıklılığa katkı sunuyor. Belgede sektöre bu rol açıkça "sigortanın milli güvenlik/dayanıklılık unsuru" diye adlandırılmıyor, ama dört ayrı politika hattının kesişimi bu sonucu ortaya çıkardığını belgenin doğrudan ifadesi olmamakla birlikte bu şekilde sentezliyorum. Bu bir kamu politikası belgesi olduğu için buradaki değerlendirmeler sektörel çıkarım niteliğindedir.” Kaynak: (KAHA) Kapsül Haber Ajansı
Anadolu Sigorta’da Yeni Organizasyon Yapısı ve Üst Düzey Atamalar Haber

Anadolu Sigorta’da Yeni Organizasyon Yapısı ve Üst Düzey Atamalar

Anadolu Sigorta’nın stratejik öncelikleri doğrultusunda; fonksiyonlar arasındaki koordinasyonun güçlendirilmesi, uzmanlaşmanın artırılması ve karar alma süreçlerinin daha etkin hale getirilmesi amacıyla organizasyon yapısında güncellemeler yapıldı. Şirketin kurumsal itibarının güçlendirilmesi, sürdürülebilirlik ve afet yönetimi çalışmalarının bütüncül bir yaklaşımla yürütülmesi amacıyla doğrudan Genel Müdür’e bağlı Kurumsal İletişim, Sürdürülebilirlik ve Afet Yönetimi Başkanlığı kuruldu. Kurumsal İletişim, Sürdürülebilirlik ve Afet Yönetimi Koordinatörü Berna Semiz Ergüntan, Kurumsal İletişim, Sürdürülebilirlik ve Afet Yönetimi Başkanı olarak atandı. Sağlık sigortacılığında ürün yönetiminden teknik değerlendirmeye, operasyonel süreçlerden tazminat ve maliyet yönetimine uzanan süreçlerin bütüncül şekilde ele alınması amacıyla Sağlık Sigortaları Koordinatörlüğü oluşturuldu. Sağlık Sigortaları Müdürü Didem Gürgensuyu Ermiş, Sağlık Sigortaları Koordinatörü oldu. Reasürans alanında da görev kapsamını daha doğru yansıtmak amacıyla Reasürans ve Satın Alma Koordinatörlüğü’nün unvanı Reasürans ve Alınan Trete İşleri Koordinatörlüğü olarak değiştirildi. Reasürans Müdürü Pelin Köseoğlu, Reasürans ve Alınan Trete İşleri Koordinatörü olarak atandı. Yeni yapılanma kapsamında İstanbul Bölge Müdürü Kıvanç Çimen, Satış Koordinatörü; Banka Sigortacılığı Müdürü Rıdvan Atasoy ise Pazarlama ve Dijital Sigortacılık Koordinatörü oldu. Yeni organizasyon yapısı ve atamalar 1 Eylül itibarıyla hayata geçirildi. Kaynak: (KAHA) Kapsül Haber Ajansı
Sigorta ve Reasürans Piyasalarında Kapasite Artışı Alıcılar için Fırsat Dönemini Beraberinde Getiriyor Haber

Sigorta ve Reasürans Piyasalarında Kapasite Artışı Alıcılar için Fırsat Dönemini Beraberinde Getiriyor

Howden Türkiye Yönetim Kurulu Başkanı ve Bölge CEO’su Atınç Yılmaz, Türkiye’de de yoğun rekabetin sürdüğüne dikkat çekerek sektörün yılın ilk altı ayında toplam prim üretiminde yüzde 29 büyüdüğünü, hayat dışı branşta ise yüzde 26,2’lik nominal büyümeye rağmen reel olarak yaklaşık yüzde 5 daralma yaşandığını belirtiyor. 2026’nın ilk yarısında küresel sigorta ve reasürans piyasalarında artan kapasite ve rekabet, fiyatlama koşullarının alıcılar lehine gelişmesini destekledi. Reasürans piyasalarında kapasite fazlası devam ederken, yıl genelinde henüz büyük ölçekli katastrofik bir hasarın gerçekleşmemesi piyasadaki mevcut dengelerin korunmasına katkı sağladı. ABD’de faizlerin yükselmemesi ve daha stabil bir seyir izlemesi de sigorta şirketlerinin kapasite iştahını destekleyen unsurlar arasında yer aldı. Yatırımcıların sigorta sektörüne kapasite sağlamaya devam etmesiyle birlikte birçok branşta rekabet güçlenirken, fiyatların daha avantajlı seviyelere gelmesi şirketlere sigorta programlarını yeniden değerlendirebilecekleri bir ortam sunuyor. “Katastrofik hasar yaşanmazsa alıcılar için avantajlı koşullar sürebilir” Mevcut piyasa koşullarının sigorta alıcıları açısından önemli fırsatlar barındırdığını belirten Howden Türkiye Yönetim Kurulu Başkanı ve Bölge CEO’su Atınç Yılmaz, şu değerlendirmede bulundu: “2026 yılında reasürans piyasalarında kapasite fazlasının devam ettiğini görüyoruz. Yıl içinde şu ana kadar piyasadaki dengeleri değiştirecek büyüklükte katastrofik bir hasar yaşanmadı. ABD’de faizlerin yükselmemesi ve daha stabil seyretmesi de sigortacıların kapasite iştahını destekliyor. Bunun yanında yatırımcıların sektöre kapasite sağlamaya devam etmesi rekabeti güçlü tutuyor. Büyük ölçekli katastrofik olaylarla karşılaşmadığımız bir senaryoda 2026’nın, alıcılar açısından fiyatların optimize olduğu ve mevcut sigorta programlarının daha avantajlı koşullarla yapılandırılabildiği önemli bir fırsat dönemi olduğunu düşünüyoruz. Artan rekabet, sigortalıların mevcut bütçeleri içerisinde daha geniş teminat seçeneklerini değerlendirebilmesine de olanak sağlıyor. Daha yüksek teminat limitleri, ek teminatlar ve farklı ihtiyaçlara yönelik alternatiflerin erişilebilir hale gelmesi, şirketlerin poliçelerini fiyatın yanı sıra kapsam, limit, muafiyet ve istisnalar açısından yeniden ele alabilmelerine imkân tanıyor.” Jeopolitik risklerin etkisi politik şiddet ve harp sigortalarında yoğunlaşıyor Kapasite fazlasının birçok branşta devam etmesine karşın jeopolitik gelişmeler sigorta piyasasının belirli alanlarında farklı bir seyir yaratıyor. Orta Doğu’da devam eden savaşın etkileri özellikle politik şiddet sigortasında piyasa baskısını artırırken, nakliyat branşındaki harp sigortaları da mevcut savaş koşullarından doğrudan etkilenen branşlar arasında yer alıyor. Branşlar arasındaki ayrışmaya dikkat çeken Atınç Yılmaz, “Küresel piyasada genel olarak güçlü bir kapasite ortamından söz edebiliriz ancak jeopolitik gelişmelerin doğrudan etkilediği branşlarda tablo farklılaşıyor. Orta Doğu’daki savaş nedeniyle politik şiddet sigortasında piyasa baskısını daha belirgin şekilde görüyoruz. Harp sigortası da savaş koşullarından doğrudan etkileniyor. Buna karşılık diğer sigorta branşlarının büyük bölümünde kapasite fazlası devam ediyor. Bu görünüm, şirketlerin sigorta programlarını değerlendirirken branş ve risk bazlı hareket etmelerinin önemini artırıyor. Küresel kapasitenin sunduğu avantajlardan yararlanabilmek için faaliyet gösterilen sektörün risklerinin doğru analiz edilmesi ve uygun kapasitenin doğru teminat yapısıyla buluşturulması öne çıkıyor” dedi. Yılmaz, “Türkiye sigorta pazarı oldukça rekabetçi bir yapıya sahip. 2026’nın ilk altı ayında sektörün reel olarak yaklaşık yüzde 5 küçüldüğünü görüyoruz. Burada temel belirleyici unsur yoğun rekabet. Kapasitenin güçlü olduğu bir ortamda şirketlerin fiyatlama konusunda daha rekabetçi hareket etmesi, sigorta alıcılarına mevcut programlarını yeniden değerlendirebilecekleri önemli bir alan açıyor” ifadelerini kullandı. Fiyat avantajını doğru teminat yapısına dönüştürmek önem kazanıyor Howden’a göre mevcut koşullar, şirketlerin sigorta programlarını yeniden gözden geçirmeleri açısından önemli bir fırsat oluşturuyor. Geçmiş dönemlerde oluşturulan poliçelerin kapsamı, limitleri ve ek teminatları değişen faaliyet alanları ve yeni riskler doğrultusunda yeniden değerlendirilebilirken, artan kapasite alternatif çözümlere erişimi de kolaylaştırıyor. Bu dönemde fiyat avantajının doğru risk yönetimiyle birlikte değerlendirilmesi gerektiğini vurgulayan Atınç Yılmaz, şu cümlelere yer verdi: “Rekabetçi piyasa koşullarında öncelik en düşük primi bulmak yerine, ortaya çıkan fiyat avantajını şirketin ihtiyaçlarına uygun bir teminat yapısına dönüştürmek olmalı. Teminat kapsamı, limitler, muafiyetler, istisnalar ve sigorta şirketinin hasar ödeme performansı birlikte değerlendirildiğinde mevcut bütçeyle daha güçlü bir güvence yapısı oluşturmak mümkün. Bu nedenle içinde bulunduğumuz dönemi şirketlerin sigorta programlarını yeniden ele almaları açısından önemli bir fırsat olarak görüyoruz.” Kaynak: (KAHA) Kapsül Haber Ajansı
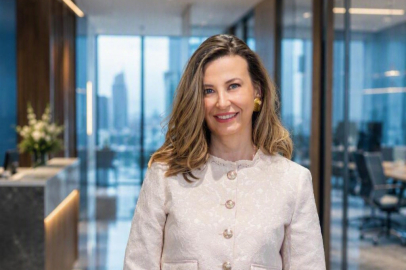
Ülkem Gürdeniz Howden Türkiye ve Orta Asya Marine Branşı Managing Director’ü Oldu Haber

Ülkem Gürdeniz Howden Türkiye ve Orta Asya Marine Branşı Managing Director’ü Oldu

Howden, Marine, Lojistik & Kargo’da bölgesel yapılanmasını Ülkem Gürdeniz liderliğinde güçlendiriyor Howden Türkiye, Marine, Lojistik & Kargo alanındaki yapılanmasını Türkiye ve Orta Asya’yı kapsayacak şekilde güçlendiriyor. Yeni yapı kapsamında, özellikle Tekne ve Deniz Sorumluluk Sigortaları başta olmak üzere teknik uzmanlığın geliştirilmesi, müşterilere sunulan çözüm kapasitesinin artırılması ve uluslararası piyasalara erişimin daha da güçlendirilmesi hedefleniyor. Bu yapılanmanın yönetimini üstlenecek Ülkem Gürdeniz ise Türkiye ve Orta Asya Bölgesi’ndeki Marine, Lojistik & Kargo faaliyetlerinin gelişimine yön verirken, Howden Türkiye Yönetim Kurulu’nda da yer alacak.“Bölgesel büyüme hedeflerimiz açısından önemli bir adım” Atamaya ilişkin değerlendirmede bulunan Howden Türkiye CEO’su ve Yönetim Kurulu Başkanı Atınç Yılmaz, şunları söyledi: “Ülkem Gürdeniz’in Howden Türkiye ve Orta Asya ekibimize katılmasından büyük mutluluk duyuyoruz. Marine, Lojistik & Kargo alanındaki yapılanmamızı güçlendirmek ve bu alandaki uzmanlığımızı daha da ileri taşımak, bölgesel büyüme hedeflerimiz açısından önemli bir adım. Ülkem’in uzun yıllara dayanan sektör deneyimi, teknik uzmanlığı ve uluslararası piyasalara ilişkin bilgi birikiminin Howden’ın global yapısıyla birleşmesinin, müşterilerimize sunduğumuz hizmetlerde önemli bir değer yaratacağına inanıyorum. Önümüzdeki dönemde özellikle Tekne ve Deniz Sorumluluk Sigortaları alanlarında yetkinliklerimizi geliştirirken, Türkiye ve Orta Asya’daki müşterilerimizin değişen ihtiyaçlarına yönelik çözümlerimizi de çeşitlendirmeye devam edeceğiz.” “Deneyimimizi Howden’ın global gücüyle birleştirmeyi hedefliyoruz” Yeni görevine ilişkin değerlendirmede bulunan Ülkem Gürdeniz, şunları söyledi: “Howden’a katılmaktan ve Türkiye ile Orta Asya’yı kapsayan Marine, Lojistik & Kargo yapılanmasının liderliğini üstlenmekten büyük mutluluk duyuyorum. Kariyerim boyunca edindiğim sektör deneyimini Howden’ın global yapısı ve uluslararası piyasalardaki güçlü kapasitesiyle bir araya getirecek olmak benim için heyecan verici. Yeni dönemde öncelikli hedefimiz, özellikle Tekne ve Deniz Sorumluluk Sigortaları alanlarında teknik yetkinliğimizi daha da geliştirmek ve müşterilerimize ihtiyaçlarına uygun, kapsamlı çözümler sunmak olacak. Ekibimizle birlikte güçlü bir iş birliği kültürü oluşturarak Marine, Lojistik & Kargo alanında sürdürülebilir bir büyüme sağlamaya ve Howden’ın Türkiye ve Orta Asya’daki gelişimine katkıda bulunmaya odaklanacağız.” Marine ve özel risklerde 20 yılı aşkın deneyim Dokuz Eylül Üniversitesi Denizcilik İşletmeleri Yönetimi Bölümü mezunu olan Ülkem Gürdeniz, İstanbul Bilgi Üniversitesi’nde Ekonomi Hukuku alanında yüksek lisansını tamamladı. Kariyerine 2004 yılında sigorta ve reasürans brokerliği alanında başlayan Gürdeniz, deniz sigortaları ve özel riskler alanında farklı sorumluluklar üstlenerek 20 yılı aşkın sektör deneyimi kazandı. 2019 yılında genel müdür yardımcılığı görevi üstlenen Gürdeniz, 2023 yılından itibaren genel müdür olarak görev yaptı. Kariyeri boyunca P&I, Tekne ve Makine, Harp ve Grev Riskleri, Gemi İnşa Riskleri ve çeşitli sorumluluk sigortaları başta olmak üzere deniz sigortacılığının farklı branşlarında uzmanlaşan Gürdeniz; uluslararası sigorta plasmanları, karmaşık hasar yönetimi ve müzakereleri, iş geliştirme ve müşteri ilişkileri yönetimi alanlarında kapsamlı deneyim kazandı. Londra ve Batı Avrupa piyasaları başta olmak üzere uluslararası reasürörler ve global broker ağlarıyla yürüttüğü çalışmalar sayesinde güçlü bir uluslararası piyasa bilgisi ve geniş bir iş ağı edindi. Kaynak: (KAHA) Kapsül Haber Ajansı
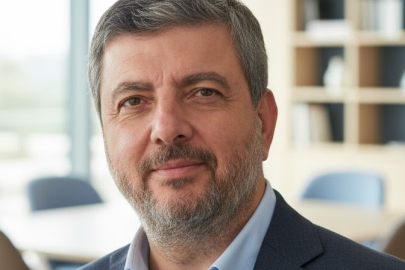
Aon: Rekabet ve Kapasite Artışı Sigorta Maliyetlerini Aşağı Çekiyor Haber

Aon: Rekabet ve Kapasite Artışı Sigorta Maliyetlerini Aşağı Çekiyor

Rapora göre, güçlü rekabet, yüksek kapasite ve sigorta sektöründeki sağlam sermaye yapısı, birçok ana branşta müşteriler lehine piyasa koşullarının devam etmesini sağladı. Türkiye’de özellikle kurumsal şirketlerin mal varlığı, iş durması, genel sorumluluk ve siber riskler sigortalarında uluslararası kapasiteye erişim imkanları artarken, güçlü risk yönetimi uygulamalarına sahip şirketlerin daha avantajlı şartlar elde etmesi mümkün oluyor. Küresel ticari sigorta piyasasında fiyatlama eğilimleri; ürün, sektör, coğrafya ve risk profiline göre farklılaşmayı sürdürürken, EMEA, Asya, Latin Amerika ve Pasifik bölgelerinde ticari sigorta fiyatları yüzde 10’a kadar geriledi. Mal varlığı, sorumluluk ve siber sigortalarda yüksek kapasite ve rekabet fiyatlar üzerinde aşağı yönlü bir etki oluştururken, ticari araç ve ABD’deki sorumluluk sigortalarında hasar eğilimleri ve hasar enflasyonu nedeniyle daha zorlu piyasa koşulları gözlendi. EMEA’da yüksek kapasite ve rekabet fiyatları aşağı çekti EMEA bölgesinde sigorta pazarı, 2026 yılının ikinci çeyreğinde de alıcılar açısından avantajlı görünümünü korudu. Güçlü sigorta şirketi performansı, rekabetçi reasürans koşulları ve yüksek kapasite; özellikle mal varlığı, sorumluluk, siber ve yönetici sorumluluk (D&O) sigortalarında müşterilere fiyat, teminat ve limitler açısından daha fazla seçenek sundu. Mal varlığı sigortalarında bölgenin büyük bölümünde, büyük ve karmaşık riskler için önemli fiyat indirimleri görülürken, artan kapasite sigorta şirketleri arasındaki rekabeti derinleştirdi. Siber sigortalarda da kapasite artışı ve rekabet, fiyatların gerilemesini destekledi; iyi yönetilen ve güçlü performans gösteren riskler için daha geniş teminat ve daha yüksek limit imkânları öne çıktı. Jeopolitik gelişmeler küresel sigorta pazarını şekillendiriyor Rapora göre jeopolitik gelişmeler, küresel sigorta pazarını şekillendiren en önemli unsurlardan biri olmaya devam ediyor. Özellikle Orta Doğu’daki gelişmeler; savaş, siyasi şiddet, denizcilik ve enerji risklerine yönelik sigorta koşullarında daha temkinli bir yaklaşımı beraberinde getiriyor. Jeopolitik risklerin yanı sıra tedarik zincirlerindeki kırılganlıklar, siber tehditler ve operasyonel bağımlılıklar da sigorta şirketlerinin risk değerlendirmelerinde daha fazla önem kazanıyor. Bu ortamda sigorta şirketleri, riskleri daha net ayrıştırmak için veri ve analitik kullanımını artırırken, sigortalı şirketlerin sunduğu risk verilerinin kalitesi de sigortalama süreçlerinde giderek daha belirleyici hale geliyor. Yapay Zekâ risk değerlendirme süreçlerinde daha fazla kullanılıyor Yapay zekâ ve gelişmiş analitik uygulamaları, sigorta şirketlerinin risk değerlendirme süreçlerinde giderek daha fazla yer buluyor. Sigorta şirketleri, riskleri daha doğru analiz etmek ve sermayelerini daha seçici kullanmak için yapay zekâ, ileri analitik ve kapsamlı veri setlerinden yararlanıyor. Yapay zekanın kullanımının yaygınlaşmasıyla birlikte veri gizliliği, algoritmik hata ve yeni sorumluluk alanları sigorta sektörünün gündemindeki yeni risk başlıkları arasında yer alıyor. Bununla birlikte rapor, yapay zekanın henüz fiyatlama modellerini kökten değiştirmediğine işaret ediyor. 2026 yılının ikinci çeyreğinde fiyatlamayı belirleyen temel unsurlar güçlü rekabet ve yüksek kapasite olmaya devam ederken, yapay zekâ daha detaylı ve bilgiye dayalı risk değerlendirmelerini destekleyici bir rol üstleniyor. Siber riskler, veri gizliliği ve yapay zekaya bağlı yeni sorumluluk alanları ise sigorta şirketlerinin yakından takip ettiği başlıklar arasında yer alıyor. “Riskin niteliği fiyat ve koşullarda daha belirleyici hale geliyor” Rapor sonuçlarını değerlendiren Aon Türkiye Kurumsal Risk Yönetiminden Sorumlu Genel Müdür Yardımcısı Tevfik Erdengi, şunları söyledi: “2026 yılının ikinci çeyreğinde yüksek kapasite ve güçlü rekabet, birçok alanda sigorta satın alan şirketler açısından avantajlı bir sigorta pazarı sunmaya devam etti. Ancak bu tablo tüm riskler için aynı değil. Jeopolitik gelişmeler, hasar enflasyonu, siber tehditler ve yapay zekayla birlikte ortaya çıkan yeni riskler, sigorta şirketlerinin daha seçici hareket etmesine neden oluyor. Bu nedenle şirketlerin risklerini doğru tanımlaması, nitelikli veriyle ortaya koyması ve değişen koşullara uygun bir risk finansmanı stratejisi oluşturması giderek daha fazla önem kazanıyor. Aon olarak global uzmanlığımızı, veri ve analitik yetkinliklerimizi yerel pazar bilgimizle bir araya getirerek müşterilerimizin değişen risk ortamında daha sağlıklı ve stratejik kararlar almasına destek oluyoruz.” Aon’un değerlendirmesine göre sigorta şirketleri artık sadece sektöre veya coğrafyaya değil, şirketlerin risklerini ne ölçüde yönettiğine de daha yakından bakıyor. Bu nedenle kaliteli risk verisi, etkin siber güvenlik uygulamaları ve güçlü risk yönetimi süreçleri, şirketlerin daha avantajlı fiyat ve teminat koşullarına erişmesinde kritik rol oynuyor. Kaynak: (KAHA) Kapsül Haber Ajansı

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.