Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Sermaye Yapısı

Kapsül Haber Ajansı - Sermaye Yapısı haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Sermaye Yapısı haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Misyon Bank 2026’nın İlk Yarısında Büyümesini Güçlendirdi Haber

Misyon Bank 2026’nın İlk Yarısında Büyümesini Güçlendirdi

Misyon Yatırım Bankası A.Ş., uzun vadeli büyüme stratejisi doğrultusunda yeniden yapılanma sürecini başlattığı 2026 yılının ilk yarısını, gelecekteki büyümesinin güçlü temellerini attığı başarılı bir dönem olarak tamamladı. Küresel piyasalarda belirsizliklerin ve yüksek volatilitenin sürdüğü, yurt içinde ise sıkı para politikalarının etkili olduğu dönemde Misyon Bank; disiplinli bilanço yönetimi, güçlü sermaye yapısı ve etkin risk yönetimi anlayışıyla büyümesini sürdürdü. “Yeniden Yapılanma Sürecimizi Başlattığımız ve Gelecekteki Büyümemizin Güçlü Temellerini Attığımız Bir Dönemi Geride Bıraktık” Misyon Bank’ın 2026 yılı ilk yarı performansını değerlendiren Misyon Yatırım Bankası A.Ş. Genel Müdürü Muhammet Mustafa Cerit, şu ifadeleri kullandı: “2026 yılının ilk yarısı, uzun vadeli büyüme stratejimiz doğrultusunda hayata geçirdiğimiz yatırımların ve geliştirdiğimiz yeni yetkinliklerin finansal sonuçlarımıza daha güçlü yansımaya başladığı önemli bir dönem oldu. Aktif büyüklüğümüzü 21,6 milyar TL’ye, kredi portföyümüzü 16,1 milyar TL’ye taşırken 717 milyon TL faaliyet geliri ve 195 milyon TL net dönem kârı elde ettik. Finansal sonuçlarımızın ötesinde bizim için asıl değerli olan yatırım bankacılığı, saklama bankacılığı, dijital bankacılık ve dijital varlık alanlarında oluşturduğumuz yapının giderek daha güçlü ve birbirini besleyen bir ekosisteme dönüşmesi. Gelir kaynaklarımızı çeşitlendirirken sürdürülebilir büyümemizi destekleyecek yeni iş alanlarını da ölçeklendirmeye devam ediyoruz. Saklama bankacılığında tamamlayıcı finansal servislerle geliştirdiğimiz iş modelimiz ilk yarıda 70 milyon TL gelir üretirken, dijital bankacılıkta B2B servislerimiz ticari ölçekte kullanılmaya ve gelir üretmeye başladı. Dijital varlık alanında ise düzenleyici çerçeve doğrultusunda lisanslama hazırlıklarımızı sürdürdük. Yılın ikinci yarısında yatırım bankacılığı faaliyetlerimizi derinleştirmeyi, saklama ve dijital finansal servislerimizi ölçeklendirmeyi ve dijital varlık alanındaki stratejik hazırlıklarımızı ilerletmeyi hedefliyoruz. Güçlü finansal yapımız, yenilikçi iş modelimiz ve uzman insan kaynağımızla ülkemizin öncü yeni nesil yatırım bankalarından biri olma vizyonumuz doğrultusunda kararlılıkla ilerlemeye devam edeceğiz.” diye belirterek gelecek dönem için hedeflerini yineledi. Kaynak: (KAHA) Kapsül Haber Ajansı

Aon: Rekabet ve Kapasite Artışı Sigorta Maliyetlerini Aşağı Çekiyor Haber

Aon: Rekabet ve Kapasite Artışı Sigorta Maliyetlerini Aşağı Çekiyor

Rapora göre, güçlü rekabet, yüksek kapasite ve sigorta sektöründeki sağlam sermaye yapısı, birçok ana branşta müşteriler lehine piyasa koşullarının devam etmesini sağladı. Türkiye’de özellikle kurumsal şirketlerin mal varlığı, iş durması, genel sorumluluk ve siber riskler sigortalarında uluslararası kapasiteye erişim imkanları artarken, güçlü risk yönetimi uygulamalarına sahip şirketlerin daha avantajlı şartlar elde etmesi mümkün oluyor. Küresel ticari sigorta piyasasında fiyatlama eğilimleri; ürün, sektör, coğrafya ve risk profiline göre farklılaşmayı sürdürürken, EMEA, Asya, Latin Amerika ve Pasifik bölgelerinde ticari sigorta fiyatları yüzde 10’a kadar geriledi. Mal varlığı, sorumluluk ve siber sigortalarda yüksek kapasite ve rekabet fiyatlar üzerinde aşağı yönlü bir etki oluştururken, ticari araç ve ABD’deki sorumluluk sigortalarında hasar eğilimleri ve hasar enflasyonu nedeniyle daha zorlu piyasa koşulları gözlendi. EMEA’da yüksek kapasite ve rekabet fiyatları aşağı çekti EMEA bölgesinde sigorta pazarı, 2026 yılının ikinci çeyreğinde de alıcılar açısından avantajlı görünümünü korudu. Güçlü sigorta şirketi performansı, rekabetçi reasürans koşulları ve yüksek kapasite; özellikle mal varlığı, sorumluluk, siber ve yönetici sorumluluk (D&O) sigortalarında müşterilere fiyat, teminat ve limitler açısından daha fazla seçenek sundu. Mal varlığı sigortalarında bölgenin büyük bölümünde, büyük ve karmaşık riskler için önemli fiyat indirimleri görülürken, artan kapasite sigorta şirketleri arasındaki rekabeti derinleştirdi. Siber sigortalarda da kapasite artışı ve rekabet, fiyatların gerilemesini destekledi; iyi yönetilen ve güçlü performans gösteren riskler için daha geniş teminat ve daha yüksek limit imkânları öne çıktı. Jeopolitik gelişmeler küresel sigorta pazarını şekillendiriyor Rapora göre jeopolitik gelişmeler, küresel sigorta pazarını şekillendiren en önemli unsurlardan biri olmaya devam ediyor. Özellikle Orta Doğu’daki gelişmeler; savaş, siyasi şiddet, denizcilik ve enerji risklerine yönelik sigorta koşullarında daha temkinli bir yaklaşımı beraberinde getiriyor. Jeopolitik risklerin yanı sıra tedarik zincirlerindeki kırılganlıklar, siber tehditler ve operasyonel bağımlılıklar da sigorta şirketlerinin risk değerlendirmelerinde daha fazla önem kazanıyor. Bu ortamda sigorta şirketleri, riskleri daha net ayrıştırmak için veri ve analitik kullanımını artırırken, sigortalı şirketlerin sunduğu risk verilerinin kalitesi de sigortalama süreçlerinde giderek daha belirleyici hale geliyor. Yapay Zekâ risk değerlendirme süreçlerinde daha fazla kullanılıyor Yapay zekâ ve gelişmiş analitik uygulamaları, sigorta şirketlerinin risk değerlendirme süreçlerinde giderek daha fazla yer buluyor. Sigorta şirketleri, riskleri daha doğru analiz etmek ve sermayelerini daha seçici kullanmak için yapay zekâ, ileri analitik ve kapsamlı veri setlerinden yararlanıyor. Yapay zekanın kullanımının yaygınlaşmasıyla birlikte veri gizliliği, algoritmik hata ve yeni sorumluluk alanları sigorta sektörünün gündemindeki yeni risk başlıkları arasında yer alıyor. Bununla birlikte rapor, yapay zekanın henüz fiyatlama modellerini kökten değiştirmediğine işaret ediyor. 2026 yılının ikinci çeyreğinde fiyatlamayı belirleyen temel unsurlar güçlü rekabet ve yüksek kapasite olmaya devam ederken, yapay zekâ daha detaylı ve bilgiye dayalı risk değerlendirmelerini destekleyici bir rol üstleniyor. Siber riskler, veri gizliliği ve yapay zekaya bağlı yeni sorumluluk alanları ise sigorta şirketlerinin yakından takip ettiği başlıklar arasında yer alıyor. “Riskin niteliği fiyat ve koşullarda daha belirleyici hale geliyor” Rapor sonuçlarını değerlendiren Aon Türkiye Kurumsal Risk Yönetiminden Sorumlu Genel Müdür Yardımcısı Tevfik Erdengi, şunları söyledi: “2026 yılının ikinci çeyreğinde yüksek kapasite ve güçlü rekabet, birçok alanda sigorta satın alan şirketler açısından avantajlı bir sigorta pazarı sunmaya devam etti. Ancak bu tablo tüm riskler için aynı değil. Jeopolitik gelişmeler, hasar enflasyonu, siber tehditler ve yapay zekayla birlikte ortaya çıkan yeni riskler, sigorta şirketlerinin daha seçici hareket etmesine neden oluyor. Bu nedenle şirketlerin risklerini doğru tanımlaması, nitelikli veriyle ortaya koyması ve değişen koşullara uygun bir risk finansmanı stratejisi oluşturması giderek daha fazla önem kazanıyor. Aon olarak global uzmanlığımızı, veri ve analitik yetkinliklerimizi yerel pazar bilgimizle bir araya getirerek müşterilerimizin değişen risk ortamında daha sağlıklı ve stratejik kararlar almasına destek oluyoruz.” Aon’un değerlendirmesine göre sigorta şirketleri artık sadece sektöre veya coğrafyaya değil, şirketlerin risklerini ne ölçüde yönettiğine de daha yakından bakıyor. Bu nedenle kaliteli risk verisi, etkin siber güvenlik uygulamaları ve güçlü risk yönetimi süreçleri, şirketlerin daha avantajlı fiyat ve teminat koşullarına erişmesinde kritik rol oynuyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Destek Faktoring’in İlk Yarı Net Kârı %74 Artarak 2,6 Milyar TL’yi Aştı Haber

Destek Faktoring’in İlk Yarı Net Kârı %74 Artarak 2,6 Milyar TL’yi Aştı

Destek Faktoring, etkin bilanço yönetimi, güçlü sermaye yapısı ve reel sektörün finansman ihtiyaçlarına yönelik sunduğu çözümlerle 2026 yılının ilk yarısında güçlü finansal sonuçlara imza attı. Bu doğrultuda büyümesini sürdüren Destek Faktoring’in konsolide toplam aktifleri, geçen yılın aynı dönemine göre %65 artarak 60,9 milyar TL’ye ulaştı. Şirketin kombine aktif büyüklüğü %59 artışla 75,3 milyar TL’ye yükselirken, toplam özkaynakları %49 büyüyerek 14,8 milyar TL olarak gerçekleşti. Faktoring alacakları 22,6 milyar TL’ye ulaştı Destek Faktoring, reel sektörün işletme sermayesi ve nakit akışı ihtiyaçlarına sağladığı finansman desteğini yılın ilk yarısında da artırarak sürdürdü. Şirketin faktoring alacakları, geçen yılın aynı dönemine göre %24 artarak 22,6 milyar TL’ye ulaştı. Güçlü sermaye yapısını koruyan Destek Faktoring’in sermaye yeterlilik oranı %25,1 olarak gerçekleşirken, takipteki alacaklar oranı %0,19 ile oldukça düşük bir seviyede kaydedildi. Şirketin özkaynak kârlılığı ise %17,7 olarak gerçekleşti. “Güçlü finansal yapımızla reel sektöre sağladığımız desteği büyütüyoruz” Destek Faktoring Genel Müdürü Nuray Elmastaş, 2026 yılının ilk yarısına ilişkin finansal sonuçları şöyle değerlendirdi: “2026 yılının ilk yarısında güçlü sermaye yapımız, etkin risk yönetimimiz ve müşteri odaklı yaklaşımımız sayesinde istikrarlı büyümemizi sürdürdük. Net kârımızı %74 artırarak 2,6 milyar TL’nin üzerine taşırken, toplam aktiflerimizde ve özkaynaklarımızda da güçlü bir büyüme kaydettik. Bu sonuçlar, finansal yapımızın sağlamlığını ve sürdürülebilir büyüme stratejimizin başarısını ortaya koyuyor. Yurt içi faktoring pazarındaki öncü konumumuzu daha da güçlendirme vizyonumuz doğrultusunda, müşterilerimiz ve iş ortaklarımızla uzun vadeli ve güçlü iş birlikleri kurmayı önemsiyoruz. Önümüzdeki dönemde teknolojiye, insan kaynağımıza ve hizmet kalitemize yönelik yatırımlarımızı sürdürerek müşterilerimizin işletme sermayesi ve nakit akışı ihtiyaçlarına hızlı, etkin ve yenilikçi finansman çözümleri sunmaya; reel sektöre ve ülke ekonomisine sağladığımız katkıyı artırmaya devam edeceğiz.” Kaynak: (KAHA) Kapsül Haber Ajansı

Vestel’de Kredi Notu Bir Kez Daha Düştü: Moody’s Kararı Borç Yapılandırma Sürecinde Neye İşaret Ediyor? Haber

Vestel’de Kredi Notu Bir Kez Daha Düştü: Moody’s Kararı Borç Yapılandırma Sürecinde Neye İşaret Ediyor?

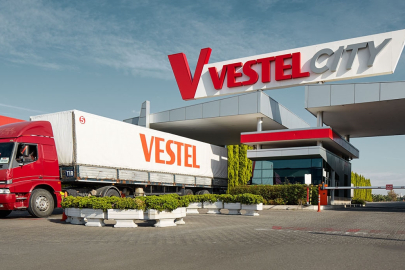
Uzun vadeli şirket kredi notunun Caa2’den Caa3’e, temerrüt olasılığı notunun ise Caa2-PD’den Caa3-PD’ye indirilmesi, uluslararası piyasalarda Vestel’in finansal risk algısının belirgin biçimde yükseldiğini gösteriyor. Moody’s aynı zamanda Vestel Elektronik’in 2029 vadeli, 500 milyon dolar tutarındaki garantili kıdemli teminatsız tahvillerinin notunu da Caa3 seviyesine çekti. Not görünümünün “Negatif” olarak korunması ise mevcut seviyenin nihai bir taban olmadığına, finansal görünümde yeterli iyileşme sağlanamaması halinde yeni bir indirim ihtimalinin sürdüğüne işaret ediyor. Bu kararın önemi, yalnızca Moody’s ölçeğindeki bir basamak değişiminden kaynaklanmıyor. Vestel’in son aylarda attığı finansal adımlar, not indiriminin şirketin borç ödeme kapasitesi ve sermaye yapısı üzerindeki baskıyla doğrudan bağlantılı olduğunu ortaya koyuyor. Caa3 Notu Vestel İçin Ne Anlama Geliyor? Moody’s derecelendirme sisteminde Caa kategorisi, yükümlülüklerin yerine getirilmesi açısından çok yüksek kredi riski taşıyan şirketleri ifade ediyor. Caa3 ise bu grubun en alt basamağında bulunuyor ve yatırım yapılabilir seviyenin oldukça altında yer alıyor. Bu not, Vestel’in kesin olarak temerrüde düştüğü anlamına gelmiyor. Ancak şirketin mevcut finansal yapısıyla borçlarını çevirebilme kapasitesine ilişkin ciddi belirsizlik bulunduğunu gösteriyor. Özellikle negatif görünümle birlikte değerlendirildiğinde Moody’s kararı, finansman koşullarının zorlaşabileceği, yeni borçlanma maliyetlerinin artabileceği ve mevcut yükümlülüklerin yeniden düzenlenmesine yönelik ihtiyacın güçlenebileceği mesajını veriyor. Temerrüt olasılığı notunun Caa3-PD seviyesine indirilmesi de dikkat çekici. Bu gösterge, şirketin yalnızca genel kredi kalitesini değil, borç yeniden yapılandırması veya ödeme koşullarının değiştirilmesi gibi kredi olayı ihtimallerini de yakından ilgilendiriyor. Not İndirimi Borç Yapılandırma Başvurusunun Ardından Geldi Moody’s kararını şirketin son haftalardaki gelişmelerinden bağımsız değerlendirmek mümkün değil. Vestel Elektronik, haziran ayında mevcut konsolide kredilerinin ödeme takvimi ile faaliyetlerinden yaratılan nakit akışını uyumlu hale getirmek amacıyla finansal yeniden yapılandırma başvurusu yaptığını açıklamıştı. Bu başvuru, şirketin operasyonlarını durdurduğu veya borçlarını ödeyemediği anlamına gelmiyor. Buna karşılık, mevcut vade yapısının ve ödeme takviminin şirketin nakit üretme kapasitesi üzerinde baskı oluşturduğunu gösteren önemli bir işaret olarak öne çıkıyor. Finansal yeniden yapılandırma sürecinde şirketler çoğunlukla banka kredilerinin vadelerini uzatmayı, kısa vadeli ödeme baskısını azaltmayı, faiz koşullarını yeniden müzakere etmeyi veya belirli dönemlerde anapara ödemelerini ertelemeyi hedefliyor. Vestel’in de kredilerin vade yapısını faaliyet nakit akışıyla uyumlu hale getirmeyi amaçladığını belirtmesi, temel meselenin varlık yetersizliğinden çok likidite ve borç servis kapasitesi üzerinde yoğunlaştığını düşündürüyor. Eurobond İçin Danışman Atanması Kritik Bir Eşik Vestel Elektronik’in 500 milyon dolarlık Eurobond’u için uluslararası yatırım bankası Houlihan Lokey’i finansal danışman olarak görevlendirmesi, sürecin bir başka önemli boyutunu oluşturuyor. Şirket, bu görevlendirmenin mevcut Eurobond’lara ilişkin stratejik alternatiflerin değerlendirilmesi ve sürdürülebilir bir sermaye yapısına ulaşılması amacıyla yapıldığını açıkladı. Finans piyasalarında “stratejik alternatifler” ifadesi geniş bir çerçeveyi kapsayabiliyor. Bunlar arasında tahvil vadelerinin uzatılması, kupon koşullarının değiştirilmesi, yeni bir borçlanma aracıyla refinansman sağlanması, yatırımcılardan geri alım yapılması veya tahvil sahipleriyle kapsamlı bir yeniden yapılandırma görüşmesi yürütülmesi bulunabiliyor. Henüz hangi yöntemin tercih edileceği açıklanmış değil. Ancak bağımsız bir finansal danışmanın görevlendirilmesi, şirketin Eurobond yatırımcılarıyla yürütülecek görüşmeleri daha kurumsal ve teknik bir zemine taşımaya hazırlandığını gösteriyor. Moody’s not indiriminin bu görevlendirmenin hemen ardından gelmesi, derecelendirme kuruluşunun Eurobond tarafındaki süreci potansiyel bir borç yeniden yapılandırma riski olarak değerlendirdiği şeklinde okunabilir. Fitch’in Kararı da Benzer Risklere İşaret Etmişti Vestel üzerindeki kredi baskısı yalnızca Moody’s değerlendirmesiyle sınırlı değil. Fitch Ratings de temmuz ayı başında şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine düşürdü. Fitch, 2029 vadeli 500 milyon dolarlık tahvilin notunu ise CCC’den CC’ye indirdi. İki büyük uluslararası derecelendirme kuruluşunun kısa aralıklarla benzer yönde adım atması, kredi riskindeki artışın tek bir kurumun yaklaşımından kaynaklanmadığını gösteriyor. Moody’s ve Fitch’in not sistemleri birebir aynı olmasa da her iki değerlendirme de Vestel’in sermaye yapısı, likiditesi ve borç ödeme takvimi konusunda yüksek risk gördüğünü ortaya koyuyor. Bu tablo, şirketin önümüzdeki dönemde yalnızca faaliyet kârlılığını artırmasının yeterli olmayabileceğini gösteriyor. Borç vadelerinin uzatılması, finansman maliyetlerinin kontrol altına alınması ve sürdürülebilir pozitif nakit akışının sağlanması kritik önem taşıyor. İlk Çeyrek Finansalları Baskının Kaynağını Gösteriyor Vestel Elektronik’in 2026 yılının ilk çeyreğine ait finansal sonuçları, derecelendirme kuruluşlarının neden temkinli davrandığını açıklayan önemli veriler içeriyor. Şirketin enflasyon muhasebesine göre düzeltilmiş satış gelirleri geçen yılın aynı dönemine kıyasla yüzde 49 azalarak yaklaşık 21 milyar liraya geriledi. Brüt kâr yüzde 65 düşerken, brüt kâr marjı yüzde 19,2’den yüzde 13 seviyesine indi. Faiz, amortisman ve vergi öncesi kârı ifade eden FAVÖK, önceki yılın aynı dönemindeki pozitif seviyeden 1,3 milyar liralık zarara döndü. FAVÖK marjı da yüzde 3,7’den eksi yüzde 6,3’e geriledi. Bu durum, Vestel’in ana faaliyetlerinden borç servisini destekleyecek yeterli operasyonel nakit üretmekte zorlandığını gösteriyor. Şirket ilk çeyrekte 3,1 milyar lira net zarar açıkladı. Net zararın geçen yılın aynı dönemine göre azalması ilk bakışta olumlu görünse de bunun önemli bölümünde enflasyon muhasebesinden kaynaklanan parasal kazancın etkisi bulunuyor. Esas faaliyet performansında ise satış hacmi, marjlar ve operasyonel kârlılık açısından baskının devam ettiği görülüyor. Likidite Açısından En Dikkat Çekici Kalem Nakit Akışı Kredi notu açısından gelir tablosu kadar nakit akışı da belirleyici durumda. Vestel Elektronik, 2026 yılının ilk üç ayında faaliyetlerinden yaklaşık 5 milyar liralık nakit çıkışı yaşadı. Geçen yılın aynı döneminde faaliyetlerden pozitif nakit üretilmiş olması, mevcut dönemdeki bozulmayı daha görünür hale getiriyor. Mart sonu itibarıyla şirketin nakit ve nakit benzerleri yaklaşık 2 milyar lira seviyesindeyken, kısa vadeli finansal borçları 48,5 milyar liraya yaklaştı. Toplam kısa vadeli yükümlülükleri ise 107 milyar liranın üzerine çıktı. Burada yalnızca nakit ile kısa vadeli borçları karşılaştırmak yeterli değil. Ticari alacaklar, stoklar, kullanılmamış kredi limitleri ve grup içi finansman imkânları da likidite analizinde önem taşıyor. Bununla birlikte şirketin nakit pozisyonuyla kısa vadeli finansal yükümlülükleri arasındaki büyük fark, neden vade uzatımı ve yeniden yapılandırma arayışına girildiğini açıklıyor. Net finansal borç Mart 2026 sonunda yaklaşık 93 milyar lira seviyesinde bulunuyor. FAVÖK’ün negatif olması nedeniyle net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor. Bu durum, geleneksel borçluluk göstergelerinin işlevini kaybettiği ve değerlendirmenin daha çok likidite, varlık satışı, finansman erişimi ve yeniden yapılandırma başarısı üzerinden yapılacağı anlamına geliyor. Operasyonel Sorunlar Yalnızca Türkiye Pazarıyla Sınırlı Değil Vestel’in açıklamalarına göre satışlardaki düşüşün arkasında hem iç pazardaki hem de ihracat pazarlarındaki zayıflık bulunuyor. Beyaz eşya ve televizyon segmentinde artan rekabet, sevkiyat adetlerini aşağı çekerken, Avrupa pazarındaki Çinli üretici baskısı da fiyatlama gücünü sınırlıyor. Türk lirasındaki değer kaybının yurt içi enflasyonun altında kalması, ihracatçı şirketler açısından maliyet rekabetçiliğini olumsuz etkiliyor. İşçilik giderleri, ham madde maliyetleri ve lojistik harcamalarındaki yükseliş de marjları baskılıyor. Kızıldeniz’deki taşımacılık sorunları ve küresel tedarik zincirindeki aksamalar, teslimat sürelerinin uzamasına ve maliyetlerin yükselmesine yol açarken Vestel’in Avrupa’daki fiyat rekabetinde daha kırılgan hale gelmesine neden oluyor. Bu nedenle şirketin finansal toparlanması yalnızca borçların vadesini uzatmaya bağlı değil. Ana faaliyetlerde satış hacminin dengelenmesi, marjların yeniden pozitife dönmesi ve operasyonel giderlerin sürdürülebilir seviyeye çekilmesi gerekiyor. Moody’s Kararı Hisse Yatırımcısı Açısından Nasıl Okunmalı? Kredi notu doğrudan hisse senedi için verilmiş bir tavsiye değildir. Buna rağmen şirketin borçlanma maliyeti, nakit akışı ve sermaye yapısı üzerinde etkili olduğu için hisse yatırımcıları açısından önem taşır. Not indirimi sonrasında Vestel’in uluslararası piyasalardan yeni finansman sağlaması daha maliyetli hale gelebilir. Borç yapılandırma sürecinde Eurobond yatırımcılarına sunulacak koşullar, şirketin gelecekteki nakit akışını ve finansman giderlerini doğrudan etkileyebilir. Yapılandırmanın şirket lehine sonuçlanması, kısa vadeli ödeme baskısını azaltarak operasyonel dönüşüm için zaman kazandırabilir. Ancak tahvil sahipleriyle anlaşma sağlanamaması, bankalarla yürütülen görüşmelerin uzaması veya faaliyet performansının beklenen ölçüde toparlanmaması halinde risklerin daha da artması mümkün. Hisse yatırımcısının izlemesi gereken temel başlıklar, finansal yeniden yapılandırma başvurusunun sonucu, banka kredilerinin yeni vade yapısı, Eurobond yatırımcılarıyla yapılacak görüşmeler, olası varlık satışları, işletme sermayesi gelişmeleri ve çeyreklik faaliyet nakit akışı olacak. Vestel Açısından Belirleyici Dönem Başladı Moody’s tarafından açıklanan Caa3 notu, Vestel Elektronik’in finansal görünümünde ciddi bir risk artışına işaret ediyor. Buna rağmen söz konusu karar, şirketin faaliyetlerini sürdüremeyeceği veya kesin biçimde temerrüde düşeceği anlamına gelmiyor. Şirket bir yandan banka borçlarının yeniden yapılandırılması için resmi süreci yürütürken diğer yandan 500 milyon dolarlık Eurobond için uluslararası danışman eşliğinde alternatifleri değerlendiriyor. Haziran ayında bazı kısa vadeli borçlanma araçlarının anapara ve kupon ödemelerinin tamamlanmış olması da ödeme akışının tamamen durmadığını gösteriyor. Buna karşılık faaliyetlerden negatif nakit üretilmesi, FAVÖK’ün eksiye dönmesi, kısa vadeli finansal yükümlülüklerin büyüklüğü ve kredi notlarının peş peşe düşürülmesi, Vestel açısından zamanın kritik hale geldiğini ortaya koyuyor. Önümüzdeki dönemde asıl belirleyici unsur, şirketin borçlarını yalnızca yeniden vadelendirip vadelendiremeyeceği değil, bu süreçte ana faaliyetlerini yeniden pozitif nakit üreten bir yapıya dönüştürüp dönüştüremeyeceği olacak. Moody’s kararı, piyasalara tam olarak bu noktadaki belirsizliğin sürdüğü mesajını veriyor.
Destekbank’tan 2026’nın İlk Çeyreğinde Güçlü Performans Haber

Destekbank’tan 2026’nın İlk Çeyreğinde Güçlü Performans

Güçlü sermaye yapısı, artan karlılık performansı ve reel sektöre sağladığı finansman desteğiyle DestekBank, yılın ilk çeyreğinde başarılı finansal sonuçlara imza attı. 2026 yılının ilk çeyreğinde etkin bilanço yönetimi ve sürdürülebilir büyüme stratejisi doğrultusunda güçlü bir performans sergileyen DestekBank, karlılığını önemli ölçüde artırdı. Bankanın net karı geçen yılın aynı dönemine göre yüzde 154 yükselirken, güçlü gelir performansı ve verimlilik odaklı yaklaşım finansal sonuçlara olumlu yansıdı. Bankanın öz kaynakları ise güçlü karlılık performansının katkısıyla yıllık bazda yüzde 97 artış gösterdi. Güçlenen sermaye yapısı, DestekBank’ın sürdürülebilir büyüme kapasitesini desteklemeye devam etti. Kredi hacminde güçlü büyüme DestekBank’ın ekonomiye sağladığı destek de artışını sürdürdü. Nakdi ve gayri nakdi kredilerden oluşan toplam kredi hacmi, geçen yılın aynı dönemine göre yüzde 39 büyüyerek reel sektörün finansmanına katkı sağlamaya devam etti. “2026 yılına güçlü bir başlangıç yaptık” DestekBank Genel Müdürü Özgür Akayoğlu, ilk çeyrek finansal sonuçlarına ilişkin değerlendirmesinde şunları söyledi: “2026’nın ilk çeyreğinde güçlü bir performans sergileyerek sürdürülebilir büyümemizi devam ettirdik. Güçlü sermaye yapımız, disiplinli bilanço yönetimimiz ve müşteri odaklı yaklaşımımız sayesinde sağlıklı büyümemizi koruduk. Önümüzdeki dönemde de dijital bankacılık yatırımlarımız ile müşterilerimize ve ülke ekonomisine katkı sağlamayı sürdüreceğiz.” Kaynak: (KAHA) Kapsül Haber Ajansı

Katılımevim’de Genel Müdürlük Görevine Nuh Suat Karataş Atandı Haber

Katılımevim’de Genel Müdürlük Görevine Nuh Suat Karataş Atandı

“Yeni nesil finansal çözümler” hedefiyle yoluna devam eden Katılımevim’de genel müdürlük görevine finans sektöründe 20 yılı aşkın tecrübeye sahip bir isim olan Nuh Suat Karataş atandı. Katılım bankacılığı ve tasarruf finansmanı alanında derin bir tecrübeye sahip olan Karataş; Katılımevim’in finansal gücünü pekiştirecek stratejik büyüme yolculuğunda liderliği üstlenecek. SÜRDÜRÜLEBİLİR BÜYÜME VE YAYGIN HİZMET AĞIYLA GELECEĞE Katılımevim; sahip olduğu güçlü sermaye yapısı ve Türkiye genelindeki yaygın hizmet ağıyla sektördeki ağırlığını artırırken, Karataş’ın katılımıyla bu güçlü temeli yeni nesil bir vizyonla zirveye taşıyor. Yeni dönemde sürdürülebilirlik ve istikrarlı finansal yapı, güçlü bir şekilde korunmaya devam ederken; Karataş’ın liderliğinde, Türkiye genelindeki yaygın şube ağı ve sürekli genişleyen müşteri temas noktalarıyla, markanın hizmet standartları en üst seviyeye taşınıyor. Yeni organizasyon yapısıyla birlikte müşteri memnuniyetini odağa alan sürdürülebilir büyüme hamlelerine hız vereceklerini belirten Nuh Suat Karataş, “Hedefimiz; geleneksel tasarruf kültürünü modern finansın teknolojik imkanlarıyla buluşturarak, müşterilerimize çevik ve güvenilir bir yol arkadaşlığı sunmak. Güven üzerine inşa ettiğimiz bu finansal mimariyi, gençliğin dinamizmiyle sektörde standartları belirleyen bir noktaya ulaştıracağız.” değerlendirmesinde bulundu. NUH SUAT KARATAŞ KİMDİR? Katılımevim Genel Müdürü olarak göreve başlayan Nuh Suat Karataş, lisans eğitimini Süleyman Demirel Üniversitesi İktisadi ve İdari Bilimler Fakültesi’nde tamamladıktan sonra yüksek lisansını İşletme Yönetimi alanında yapmıştır. Kariyer yolculuğuna katılım bankacılığı sektöründe adım atan Karataş, Türkiye Finans Katılım Bankası bünyesinde 16 yıl boyunca farklı yönetim kademelerinde görevler üstlenmiştir. 2022 yılında tasarruf finansmanı sektörüne geçiş yaparak Eminevim’de Satış ve Pazarlama’dan sorumlu Genel Müdür Yardımcısı olarak görev yapmıştır. Genç ve inovatif yaklaşımıyla tanınan Karataş, Genel Müdür görevinde Katılımevim’in yeni dönem vizyonuna katkı sunacaktır. KATILIMEVİM HAKKINDA Tasarruf finansmanı sektörünün yenilikçi ve güvenilir markası olan Katılımevim, bireylerin ev, araç ve iş yeri gibi ihtiyaçlarına faizsiz çözümler sunmaktadır. 2023 yılında sektörünün ilk ve tek halka arzını gerçekleştiren Katılımevim; Borsa İstanbul’da işlem gören halka açık bir tasarruf finansman şirketi olmanın verdiği şeffaflık ve güçlü sermaye yapısıyla, Türkiye genelindeki şube ağı ve gelişmiş dijital kanalları üzerinden on binlerce ailenin hayallerine ulaşmasına aracılık etmektedir. Kaynak: (KAHA) Kapsül Haber Ajansı

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.