Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Sigorta Şirketleri

Kapsül Haber Ajansı - Sigorta Şirketleri haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Sigorta Şirketleri haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Sağlık Turizminde Komplikasyon Sigortası Karı, Kimleri Nasıl Etkileyecek? Haber

Sağlık Turizminde Komplikasyon Sigortası Karı, Kimleri Nasıl Etkileyecek?

Peki, yürütmenin durdurulması kararı bu alanda faaliyet gösteren klinikleri, hastaneleri ya da aracı kuruluşları sorumluluktan kurtardı mı? Hayır. Yürütmenin durdurulması kararı yalnızca komplikasyon sigortası zorunluluğuna yönelik. İzmir Barosu Sağlık Hukuku Komisyonu Üyesi Avukat Özge Özmen Korkut, komplikasyon sigortasında, bundan sonraki süreç hakkında şu bilgileri verdi: ARTIK KOMPLİKASYON SİGORTASI ZORUNLU DEĞİL AMA… “Komplikasyon sigortası zorunluluğunun getirilmesiyle birlikte, aslında amaca çok da hizmet etmeyen ve yalnızca yönetmelikteki yükümlülüğü yerine getirmek amacıyla çok düşük teminatlı, yetersiz sigortaların yapılmaya başlandığını görmüştük. Dolayısıyla yürütmenin durdurulması kararının bu anlamda olumlu bir gelişme olduğunu söyleyebiliriz. Artık komplikasyon sigortasını zorunlu olarak yaptırmak durumunda değilsiniz. Ancak elbette isteğe bağlı olarak yaptırabilirsiniz. Komplikasyon sigortasının getirilme amacına baktığımızda, hastaların yaşayabilecekleri istenmeyen durumlar karşısında korunması, en azından ortaya çıkabilecek zararların bir sigortayla karşılanması ve hastaların gerektiğinde daha kolay bir şekilde Türkiye'ye gelebilmelerinin sağlanması hedeflenmişti. AMACA HİZMET ETMEDİ Peki, düzenleme bu amaca hizmet etti mi? Bence etmedi. Düzenlemenin yeterince netleştirilmemesi nedeniyle sigorta şirketleri açısından da hangi sigortanın yapılacağı, sigortanın nasıl düzenleneceği ve kapsamının nasıl belirleneceği gibi birçok konuda belirsizlik ortaya çıktı. Dolayısıyla uygulamada amacına tam olarak ulaşamayan bir düzenlemeyle karşı karşıya kaldık. Peki, yürütmenin durdurulması kararı sağlık turizmi alanındaki diğer sorumlulukların da ortadan kalktığı anlamına mı geliyor? Hayır. Burada yalnızca komplikasyon sigortasından bahsediyoruz. Bunun dışında kliniklerin, hastanelerin ve aracı kuruluşların yerine getirmesi gereken sorumluluklar ve yükümlülükler devam ediyor. Komplikasyon sigortası ilk getirildiğinde önemli bir hukuki tartışma da yaşandı. Komplikasyon, hukuken her durumda sorumluluk doğuran bir alan olarak değerlendirilmez. Bu nedenle, sorumluluk atfedilemeyen bir durum için neden zorunlu sigorta yaptırılması gerektiği sorgulandı. Komplikasyon dediğimiz şey, tıbbi müdahale sırasında gerekli özen gösterilmesine rağmen ortaya çıkabilen istenmeyen sonuçları ifade ediyor. Dolayısıyla, hukuki sorumluluğun bulunmadığı durumlarda neden ayrıca bir sigorta yükümlülüğü getirildiği ve bunun için neden ücret ödenmesi gerektiği tartışıldı. Hastaneler, hekimler, klinikler ve aracı kuruluşlar açısından bu yönde eleştiriler vardı. Nitekim açılan davada da bu hususlar dile getirildi ve yürütmenin durdurulması kararı verildi. KOMPLİKASYON DIŞINDAKİ ZORUNLULUKLAR Peki, sağlık turizmi dediğimizde bütün mesele komplikasyon sigortasından mı ibaret? Elbette değil. Sağlık turizmi oldukça kompleks bir yapı. Bu alanda faaliyet gösteren klinikler, hastaneler ve aracı kuruluşlar birçok farklı yükümlülüğü yerine getirmek durumunda. Bunların başında kişisel verilerin korunmasına ilişkin süreçler geliyor. Sağlık turizminde hastalara ait fotoğraf ve görüntülerin kullanılması sık karşılaşılan bir durum. Bu nedenle KVKK kapsamında kişisel verilerin korunmasına ilişkin süreçlerin doğru şekilde yönetilmesi büyük önem taşıyor. Bunun dışında aracı kuruluşlarla yapılan sözleşmeler ve alınan her bir hizmete ilişkin sözleşmelerin doğru şekilde hazırlanması gerekiyor. Bir diğer önemli konu ise tercüme hizmetleri. Hastalara yönelik tercümelerin doğru ve eksiksiz yapılması, alanında yetkin tercümanlarla çalışılması gerekiyor. Özellikle hizmet verilen ülkenin diline hâkim, mümkünse o dili ana dili düzeyinde konuşabilen kişilerin tercüman olarak görevlendirilmesi, ortaya çıkabilecek hukuki risklerin azaltılmasına katkı sağlayacaktır. Aynı şekilde hastaların olası ve öngörülebilir komplikasyonlar konusunda çok iyi aydınlatılması gerekiyor. Türk hukuku ve sağlık hukuku açısından yerine getirilmesi gereken birtakım işlemler bulunuyor. Aydınlatılmış onam formunun hazırlanması, hastanın yeterli ve anlaşılır biçimde bilgilendirilmesi ve gerekli süreçlerin eksiksiz yürütülmesi bunların başında geliyor. Bunların aynı zamanda hastaya kendi dilinde, doğru ve anlaşılır bir şekilde aktarılması gerekiyor. Hukuki danışmanlık açısından baktığımızda, mevzuatta açıkça zorunlu tutulmayan bazı tedbirlerin dahi hukuki riskleri azaltmak amacıyla alınmasını gerekli görüyoruz. Sonuç olarak komplikasyon sigortasına ilişkin yürütmenin durdurulması kararı, sağlık turizmi alanında faaliyet gösterenlerin üzerindeki gereksiz sayılabilecek bir yükü kaldırmış olabilir. Ancak bu karar, sağlık kuruluşlarının ve diğer ilgililerin komplikasyonlar veya sağlık turizmi kapsamındaki diğer süreçler açısından bütün sorumluluklarının ortadan kalktığı anlamına gelmiyor. Hasta, yaşadığı bir sorunla ilgili olarak her zaman dava açabilir ve hukuki yollara başvurabilir.” Kaynak: (KAHA) Kapsül Haber Ajansı

Poliçe almak birkaç dakika, iptal etmek kaç adım? 10 sigorta şirketinin sitesi incelendi Haber

Poliçe almak birkaç dakika, iptal etmek kaç adım? 10 sigorta şirketinin sitesi incelendi

Sigorta şirketleri internet sitelerinde “hemen teklif al” ve “şimdi satın al” seçeneklerini öne çıkarırken poliçe iptali, cayma hakkı ve prim iadesi konusunda aynı açıklıkta bilgi sunuyor mu? Kapsül Haber Ajansı, Türkiye’de faaliyet gösteren 10 sigorta şirketinin kamuya açık dijital kanallarını inceledi. Araştırmada bazı şirketlerin kapsamlı rehberler sunduğu, bazılarında ise iptal bilgisine kolayca ulaşılamadığı görüldü. Trafik, kasko, konut, sağlık ve seyahat sigortası poliçeleri artık internet üzerinden dakikalar içerisinde satın alınabiliyor. Sigorta şirketleri ve dijital satış platformları, teklif alma ve ödeme süreçlerini mümkün olduğunca kısa tutuyor. Ancak tüketici poliçesini iptal etmek, cayma hakkını kullanmak veya kullanılmayan döneme ait primin iadesini istemek istediğinde aynı kolaylıkla karşılaşamayabiliyor. Kapsül Haber Ajansı, 4 Ağustos 2026 tarihinde Allianz, Anadolu Sigorta, AXA Sigorta, Türkiye Sigorta, Aksigorta, MAPFRE Sigorta, Sompo Sigorta, HDI Sigorta, Zurich Sigorta ve Quick Sigorta’nın kamuya açık internet sayfalarında inceleme yaptı. Araştırmada şu dört temel soruya cevap arandı: Poliçenin nasıl iptal edileceği açıkça anlatılıyor mu? Başvurunun hangi kanaldan yapılacağı belirtiliyor mu? İstenen belgeler sıralanıyor mu? Prim iadesinin nasıl hesaplanacağı açıklanıyor mu? İptal hakkı her poliçede aynı şekilde uygulanmıyor Öncelikle poliçe iptali ile cayma hakkının aynı işlem olmadığını belirtmek gerekiyor. Cayma hakkı, belirli koşulları taşıyan mesafeli finansal hizmet sözleşmelerinden gerekçe göstermeden dönme imkânı sağlıyor. Poliçe iptali ise sigorta türü, iptal nedeni, sözleşmenin özel şartları, hasar durumu ve ilgili genel şartlara göre değişebiliyor. Finansal Hizmetlere İlişkin Mesafeli Sözleşmeler Yönetmeliği kapsamında tüketici, düzenleme kapsamına giren mesafeli sözleşmelerden genel olarak 14 gün içinde cayabiliyor. Ancak bir aydan kısa süreli seyahat ve bagaj sigortaları gibi bazı sözleşmeler istisna kapsamında bulunuyor. Hayat sigortaları ve zorunlu sigortalar bakımından da ürüne özgü düzenlemelerin ayrıca değerlendirilmesi gerekiyor. Bu nedenle “Her sigorta poliçesi 14 gün içinde koşulsuz iptal edilir” şeklindeki genellemeler doğru değil. Tüketicinin öncelikle poliçenin türüne, satın alma yöntemine, genel şartlarına ve özel şartlarına bakması gerekiyor. Tam da bu noktada sigorta şirketlerinin açık, sade ve ürüne göre ayrıştırılmış bilgilendirme sunması önem kazanıyor. Allianz, MAPFRE ve Quick Sigorta’da açıklayıcı içerikler bulundu İncelenen şirketler arasında Allianz Türkiye, kasko poliçesinin iptal koşullarını ayrı bir rehberde ele alan şirketlerden biri oldu. Şirketin Mayıs 2026’da güncellenen içeriğinde iptal nedenleri, kullanılabilecek başvuru kanalları, gerekli belgeler ve prim iadesinin gün esasına göre hesaplanması açıklanıyor. Allianz’ım mobil uygulaması, müşteri hizmetleri ve acente üzerinden başvuru yapılabileceği belirtiliyor. Allianz’ın kasko poliçesi iptal rehberine buradan ulaşılabiliyor. MAPFRE Sigorta ise mesafeli satış aydınlatma metninde cayma hakkına ayrı bir bölüm ayırıyor. Metinde 14 günlük süre, bildirimin nasıl yapılacağı, iadenin hangi süre içinde gerçekleştirileceği, istisnalar ve şirketin iletişim bilgileri açıklanıyor. Bilgiler hukuki bir metin içerisinde sunulsa da tüketicinin başvuru yapabileceği telefon ve e-posta adresinin paylaşılması olumlu bir unsur olarak öne çıkıyor. MAPFRE’nin mesafeli satış ve cayma hakkı bilgilendirmesi burada yer alıyor. Quick Sigorta da araç sigortalarının iptali ve prim iadesi hakkında geniş kapsamlı bir rehber yayımlıyor. İçerikte trafik ve kasko poliçeleri ayrı ayrı ele alınırken iptal gerekçeleri, gerekli belgeler, iadenin ödeme kanalına göre nasıl yapılabileceği ve uyuşmazlık durumunda izlenebilecek yollar anlatılıyor. Quick Sigorta’nın araç sigortası iptali ve prim iadesi rehberine buradan ulaşılabiliyor. Anadolu Sigorta’da cayma bildirim formu bulunuyor Anadolu Sigorta’nın internet sitesinde tüketicilerin kullanabileceği bir cayma bildirim formu bulunuyor. Formun kamuya açık şekilde sunulması, başvuru süreci açısından önemli bir adım olarak değerlendiriliyor. Bununla birlikte yalnızca form paylaşılması, tüketicinin karşılaşabileceği bütün sorulara cevap vermeyebilir. Formun yanında ürünlere göre cayma ve iptal şartlarını, gerekli belgeleri, başvuru kanallarını ve tahmini iade süresini açıklayan sade bir rehber bulunması kullanıcı deneyimini güçlendirebilir. Anadolu Sigorta cayma bildirim formu burada yer alıyor. Altı şirkette bilgiye doğrudan ulaşmak kolay olmadı AXA Sigorta, Türkiye Sigorta, Aksigorta, Sompo Sigorta, HDI Sigorta ve Zurich Sigorta’nın incelenen kamuya açık sayfalarında ürünler, teklif alma, hasar bildirimi ve müşteri hizmetleri bağlantıları bulunuyor. Ancak “poliçe iptali”, “cayma hakkı” ve “prim iadesi” aramaları sonucunda tüketicinin bütün süreci tek sayfada anlayabileceği güncel ve kapsamlı bir rehbere doğrudan ulaşılamadı. Bu tespit, söz konusu şirketlerin poliçe iptali gerçekleştirmediği veya müşterilerine bilgi vermediği anlamına gelmiyor. İlgili hükümler poliçenin özel şartlarında, mesafeli satış sözleşmesinde, müşteri ekranında veya acente kanallarında yer alabilir. Buradaki temel sorun, poliçe satın almadan veya müşteri girişi yapmadan bilgi edinmek isteyen bir kullanıcının aradığı cevaba ne kadar kolay ulaşabildiği. Sigorta şirketlerinin poliçe iptali şeffaflık tablosu Şirket Bilgiye erişim Kısa değerlendirme Allianz Türkiye Açık Kasko iptali, başvuru kanalları ve iade hesabı açıklanıyor. MAPFRE Sigorta Açık Mesafeli satış ve cayma süreci ayrıntılı şekilde aktarılıyor. Quick Sigorta Açık Araç poliçelerinde iptal ve prim iadesi rehberi bulunuyor. Anadolu Sigorta Kısmen açık Cayma bildirim formu bulunuyor; süreç rehberi geliştirilebilir. AXA Sigorta Kolay bulunamadı Tek sayfalık kapsamlı bir iptal rehberi görülemedi. Türkiye Sigorta Kolay bulunamadı Hasar bilgileri belirgin; merkezi iptal rehberi görülemedi. Aksigorta Kolay bulunamadı Yardım merkezi bulunuyor; doğrudan iptal rehberi görülemedi. Sompo Sigorta Kolay bulunamadı Destek kanalları mevcut; iptal sürecinin ayrıntıları sınırlı. HDI Sigorta Kolay bulunamadı Bilgiler ürün dokümanlarına dağılmış görünüyor. Zurich Sigorta Kolay bulunamadı Ürüne özel belgeler var; merkezi bir rehber görülemedi. Not: Tablo, 4 Ağustos 2026 tarihinde kamuya açık internet sayfaları ve arama sonuçları üzerinden yapılan erişilebilirlik incelemesini yansıtmaktadır. Müşteri ekranları, acentelere açık sistemler ve telefonla verilen bilgiler değerlendirmeye alınmamıştır. “Satın al” kadar görünür bir “iptal ve iade” alanı olmalı Sigorta şirketlerinden her ürün için tek tuşla koşulsuz iptal seçeneği sunmaları beklenemez. Çünkü bazı poliçelerde sigortanın zorunlu olması, riskin başlamış bulunması, hasar ödemesi yapılması veya sözleşmeye özgü hükümler süreci değiştirebilir. Buna karşılık tüketicinin şu bilgilere kolayca ulaşabilmesi mümkün: Hangi durumlarda iptal veya cayma başvurusu yapılabileceği Başvurunun mobil uygulama, acente, çağrı merkezi veya e-posta kanallarından hangisiyle gerçekleştirileceği Gerekli belgelerin neler olduğu Prim iadesinin nasıl hesaplandığı İadenin hangi ödeme kanalına yapılacağı Talebin ortalama sonuçlanma süresi Red halinde gerekçenin nasıl öğrenileceği İtiraz ve Sigorta Tahkim Komisyonu süreci Bu bilgilerin yalnızca uzun poliçe metinleri içinde bulunması hukuki bilgilendirme açısından yeterli görülebilir. Ancak iyi bir müşteri deneyimi açısından bilgilerin sade bir dille ve kolay bulunabilir şekilde sunulması gerekiyor. Sigorta şirketlerine şeffaflık çağrısı Dijital sigortacılık yalnızca satış işlemini hızlandırmak anlamına gelmiyor. Müşterinin poliçe sonlandırma, cayma ve prim iadesi süreçlerine de kolayca ulaşabilmesi gerekiyor. Sigorta şirketlerinin ana menülerine “Poliçe İptali ve Prim İadesi” başlığı eklemesi, ürün bazında koşulları sade biçimde açıklaması ve başvuruların takip edilebileceği dijital bir ekran sunması sektöre duyulan güveni güçlendirebilir. Kapsül Haber Ajansı olarak incelemeye alınan şirketlerin görüşlerini ve mevcut uygulamalarına ilişkin açıklamalarını haberimize eklemeye hazırız.
Sigorta İzmir İçin Geri Sayım Haber

Sigorta İzmir İçin Geri Sayım

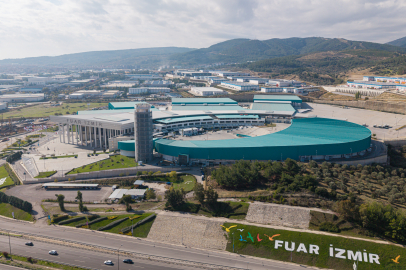
11-13 Haziran tarihlerinde Fuar İzmir’de düzenlenecek Sigorta İzmir - Sigorta Paydaşları İş Birliği Fuar ve Zirvesi, sigorta şirketlerinden eksperlere, acentelerden brokerlere, asistans firmalarından kamu kurumlarına kadar sektörün önde gelen temsilcilerini buluşturacak. Fuar, aynı zamanda İzmir’in sigortacılık tarihindeki öncü rolünü yeniden gündeme taşıyacak. Güçlü destek ve kurumsal iş birliği T.C. Ticaret Bakanlığı ile Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) himayesinde düzenlenen fuar; sektörün köklü kurumları tarafından destekleniyor. Organizasyona, Türkiye Odalar ve Borsalar Birliği (TOBB), Türkiye Sigorta Birliği (TSB), Sigorta Acenteleri İcra Komitesi (SAİK), Sigorta Eksperleri İcra Komitesi (SEİK), İzmir Ticaret Odası (İZTO) ve Ege Bölgesi Sanayi Odası (EBSO) tam destek veriyor. İzmir Büyükşehir Belediyesi ev sahipliğinde, İZFAŞ organizasyonuyla gerçekleştirilecek fuarın, etkinlik partnerliğini ise IUC Events üstleniyor. Sektörün öncü kurum ve firmaları da organizasyonda katılımcı olarak yer alıyor. İzmir Sigorta Paydaşları İş Birliği Fuar ve Zirvesi, sigorta sektöründe faaliyet gösteren şirketlere görünürlüklerini artırma, yeni iş ortaklıkları geliştirme ve sektörün geleceğine yön veren trendleri yakından takip etme imkanı sunacak. Organizasyonda; sigorta şirketleri, acenteler, reasürans firmaları, insurtech girişimleri ve kamu temsilcileriyle doğrudan temas kurulabilecek, yeni ticari bağlantılar geliştirilebilecek. Sigortacılığın gelişiminde öncü kentlerden 11–13 Haziran tarihleri arasında düzenlenecek Sigorta İzmir - Sigorta Paydaşları İş Birliği Fuar ve Zirvesi’ne ev sahipliği yapacak İzmir, sigortacılık tarihindeki köklü geçmişiyle öne çıkıyor. Liman kenti kimliği ve güçlü uluslararası ticaret ağı sayesinde İzmir, Anadolu’da modern sigortacılığın geliştiği ilk merkezlerden biri olarak kabul ediliyor. Deniz ticareti ve taşımacılığın gelişimiyle birlikte sigortacılık alanında da önemli bir merkez haline gelen İzmir, tarih boyunca sektörün büyümesinde önemli rol üstlendi. Kent, Sigorta İzmir - Sigorta Paydaşları İş Birliği Fuar ve Zirvesi ile de sektörün geleceğine yön verecek önemli bir buluşmaya hazırlanıyor. Zirve sektörün geleceğine ışık tutacak Fuar kapsamında düzenlenecek zirve programlarında da sigortacılıkta dijital dönüşüm, afet ve risk yönetimi, sağlık sigortaları, mobilite çözümleri ve sektördeki yeni uygulamalar gibi başlıklar ele alınacak. Organizasyonun, yeni iş birliklerinin geliştirilmesine ve sektörel diyaloğun güçlenmesine katkı sağlaması hedefleniyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Sürdürülebilirlikte Yeni Güç Bankalar ve  Sigortacılar Haber

Sürdürülebilirlikte Yeni Güç Bankalar ve  Sigortacılar

Araştırmaya göre sürdürülebilir inşaat artık yalnızca çevresel bir tercih değil; ekonomik değer, dayanıklılık ve risk yönetiminin merkezinde yer alıyor. Türkiye’de paydaşların yüzde 70’i sürdürülebilir inşaatı öncelik olarak görürken, sektör dönüşümünde en kritik rolün finans kuruluşları tarafından üstlenileceği vurgulanıyor Giderek daha sık yaşanan aşırı hava olayları karşısında sürdürülebilir inşaat, yalnızca çevresel performansın ötesine geçerek; risk yönetimi, bölgesel dayanıklılık ile ekonomik ve varlık değerinin korunması açısından merkezi bir konu haline geliyor. Türkiye sonuçları da bu dönüşümün giderek daha görünür hale geldiğini ortaya koyuyor. Araştırmaya göre Türkiye’de sürdürülebilir inşaat kavramını tam olarak bildiğini söyleyen paydaşların oranı yüzde 45’e ulaşırken, vatandaşlarda bu oran yüzde 26 seviyesinde bulunuyor. Ayrıca sürdürülebilir inşaatın öncelikli bir konu olduğunu düşünenlerin oranı paydaşlarda yüzde 70, vatandaşlarda ise yüzde 75 olarak ölçülüyor. Bununla birlikte, Saint-Gobain Sürdürülebilir İnşaat Gözlemevi tarafından yayımlanan 2026 Sürdürülebilir İnşaat Barometresi, sektörde önemli bir eksiğe işaret ediyor: Finansal aktörler, yapılı çevrede uyum ve dayanıklılığın önemini kabul etse de; bu alanların yatırım, finansman ve sigorta kararlarına entegrasyonu hâlâ sınırlı kalıyor. Bunun temel nedeni ise faydalarının yeterince somut ve ölçülebilir şekilde ortaya konulamaması. Türkiye’de de sürdürülebilir inşaatın yarattığı ekonomik değer konusunda önemli ancak gelişime açık bir algı bulunuyor. Araştırmaya göre paydaşların yüzde 44’ü sürdürülebilir inşaatın geleneksel inşaata kıyasla daha fazla değer yarattığını düşünüyor. Küresel ortalamaya oldukça yakın seyreden bu oran, sektörün dönüşüm potansiyeline yönelik güçlü bir beklentiye işaret ediyor. Dayanıklılık bankalar ve sigortacılar için görünmeyen kriter Sürdürülebilir İnşaat Barometresi, 2023 yılında başlatılmasından bu yana ilk kez; ticari bankalar, kalkınma bankaları ve sigorta şirketlerini kapsayan, uyum ve dayanıklılık konularına odaklanan niteliksel bir uluslararası araştırmayı da içeriyor. Bu yeni araştırma bileşeni, her yıl gerçekleştirilen uluslararası niceliksel araştırmayı tamamlıyor. Araştırma, 30 ülkede 4.800 sektör paydaşı ve 30.000 vatandaşla gerçekleştirildi. Sonuçlar; iklim uyumu ve dayanıklılık konularının hem finansal kuruluşlar hem de sektör paydaşları nezdinde giderek daha fazla önem kazandığını gösteriyor. Paydaşlar arasında bu alanlara yapılan vurgu oranı yüzde 26’ya yükselirken, bu oran 2025’e kıyasla 5 puanlık bir artış anlamına geliyor. Türkiye’de ise sürdürülebilir inşaatın en önemli tanımları arasında “ekolojik malzemeler kullanılarak yapılan inşaat” öne çıkıyor. Bu tanımı tercih edenlerin oranı paydaşlarda yüzde 47, vatandaşlarda ise yüzde 41 seviyesinde bulunuyor. Vatandaşlar ayrıca doğal afetlere ve iklim risklerine dayanıklı yapıların önemine dikkat çekiyor. Bu yaklaşım; binaların ve altyapıların iklim kaynaklı risklere karşı dayanıklılığını artırmayı, olası kriz ve afetlerin etkilerini karşılayabilmesini ve zaman içinde değerini koruyabilmesini ifade ediyor. Ancak tüm bu kazanımlara rağmen, dayanıklılık kavramı hâlâ ekonomik modellerde temel bir kriter haline gelmekte zorlanıyor ve kredi ya da sermaye tahsisi kararlarına operasyonel olarak yeterince entegre edilemiyor. En büyük engel: Yatırım getirisinin yeterince gösterilememesi Barometre kapsamında görüşülen tüm paydaşlar aynı noktaya dikkat çekiyor: Uyum ve dayanıklılık yatırımlarının geri dönüşünün net biçimde ortaya konulması gerekiyor.CO₂ emisyonlarının azaltılması, yaygın şekilde standardize edilmiş göstergelerle ölçülebilirken; dayanıklılık yatırımları daha uzun vadeli, olasılıksal ve dolaylı faydalara dayanıyor. Bunlar arasında gelecekte oluşabilecek kayıpların azaltılması, iş sürekliliğinin korunması ve varlık değerinin sürdürülebilmesi yer alıyor.Bu nedenle kısa vadede yüksek ve görünür maliyetler oluşurken, uzun vadeli faydalar finans ve sigorta modellerine hâlâ yeterince entegre edilemiyor.Türkiye’de sürdürülebilir inşaatın yaygınlaşması için öne çıkan öncelikler de bu tabloyu destekliyor. Paydaşların yüzde 35’i tüm paydaşlar arasında farkındalığın artırılması ve iş birliğinin güçlendirilmesini öncelikli adım olarak görürken, yüzde 33’ü enerji renovasyonlarını artıracak düzenlemelerin önemine dikkat çekiyor. Vatandaşlar ise sürdürülebilir malzeme ve çözümlerin daha rekabetçi hale getirilmesini öncelikli görüyor. Dayanıklılığı ekonomik bir değere dönüştürmek Sürdürülebilir inşaatın yaygınlaşması ve sektörde dönüşümün hızlanması için dayanıklılığın artık yalnızca çevresel bir unsur değil; ekonomik performansı güçlendiren, rekabetçiliği artıran ve riskleri azaltan stratejik bir değer olarak konumlandırılması gerekiyor. Barometre sonuçları da bu dönüşümün giderek daha fazla kabul gördüğünü ortaya koyuyor. Araştırmaya katılan paydaşların yüzde 47’si sürdürülebilir inşaatın geleneksel inşaata kıyasla daha fazla değer yarattığını düşünüyor. Ancak özellikle Avrupa ve Asya-Pasifik bölgelerinde bu algının hâlâ yeterince güçlü olmadığı görülüyor.Türkiye sonuçları ise sektör dönüşümünde güven duyulan aktörleri net biçimde ortaya koyuyor. Araştırmaya göre paydaşların yüzde 48’i sürdürülebilir inşaatın gelişiminde en önemli rolü mimar ve mühendislerin üstlendiğini belirtirken, yerel yönetim temsilcileri yüzde 38 ile ikinci sırada yer alıyor. Bu sonuçlar, teknik uzmanlık ile kamu otoritelerinin dönüşüm sürecindeki belirleyici etkisini ortaya koyuyor.Araştırma ayrıca sürdürülebilir inşaat konusunda daha çekimser yaklaşan kesimlerin desteğini artırmak için üç temel unsurun öne çıktığını gösteriyor. Buna göre sürdürülebilir çözümlerin somut faydalarının daha görünür hale getirilmesi, kullanıcılar açısından gerçek performansın güvence altına alınması ve uygulamaların ekonomik açıdan rekabetçi olduğunun objektif verilerle ortaya konulması kritik önem taşıyor. Finans kuruluşları ölçeklenmede kritik rol üstleniyor Barometreye göre bankalar ve sigorta şirketleri, sürdürülebilir inşaatın yaygınlaşmasında stratejik bir rol üstleniyor. Finans kuruluşlarının uyum ve dayanıklılık kriterlerini karar alma süreçlerine daha sistematik biçimde dahil etmesi, sektörde ortak hedeflerden büyük ölçekli dönüşüme geçiş açısından belirleyici görülüyor. Özellikle finansman mekanizmalarının dönüşümü destekleyecek şekilde yapılandırılması, sektörün hız kazanması açısından kritik önem taşıyor.Bu dönüşümün gerçekleşebilmesi için daha uygulanabilir standart ve referans çerçevelerinin geliştirilmesi, fiziksel risklerin finansal etkilerinin daha doğru modellenmesi ve sürdürülebilirlik odaklı finansman araçlarının yaygınlaştırılması gerekiyor. Aynı zamanda dayanıklılık kriterlerinin proje ve portföy değerlendirme süreçlerine daha sistematik biçimde entegre edilmesi, sürdürülebilir inşaatın finansal sistem içinde daha güçlü bir karşılık bulmasına katkı sağlayacak önemli adımlar arasında yer alıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Türkiye’de Bir İlk: HOMER ile Lastik Teminatında Devrim Haber

Türkiye’de Bir İlk: HOMER ile Lastik Teminatında Devrim

Bu kış Türkiye genelinde yoğun yağış, ani sıcaklık düşüşleri ve zorlu yol koşulları beklenirken; ticari araçlar için kış lastiği zorunluluğu da yürürlüğe girdi. Yol güvenliğinin öneminin arttığı bu dönemde Türkiye’nin Akıllı Servis Ağı HOMER Smart Auto Services, Türkiye’de bir ilke imza atarak kasko poliçelerine yenilikçi bir lastik teminatı ekleyerek müşterilere “yılda iki kez lastik değişim ve bir yıl boyunca profesyonel koşullarda ücretsiz lastik saklama” hakkı tanıdı. Türkiye’de sigorta poliçesi kapsamında ilk kez sunulan bu yenilikçi lastik teminatı; Quick Sigorta, Doğa Sigorta ve Fiba Sigorta tarafından poliçelere dahil edilerek uygulamaya alındı. Lastiklerinizin ömrünü 10 yıla kadar uzatın! Türkiye’de özellikle büyükşehirlerde; evlerde ve sitelerde lastik saklama alanı yok ve yanlış saklama lastik ömrünü ortalama yüzde 20 kısaltıyor. Otomobil lastiklerinin “doğru koşullarda saklandığında” teknik olarak uzun ömürlü olabileceğine ve 10 yıla kadar dayanabileceğine vurgu yapan HOMER, Türkiye genelinde lastik değişim süreçlerini tek merkezden dijital olarak yöneten altyapısı sayesinde sigorta şirketlerinin güvenilir çözüm ortağı olmayı sürdürüyor. Yeni teminat kapsamıyla poliçe sahiplerine yılda iki kez lastik sökme-takma (sök–tak) hizmeti ve bir yıl boyunca profesyonel koşullarda lastik saklama hakkı, tek bir poliçe dahilinde ücretsiz olarak sunuluyor. Hem sürücü güvenliği hem sigorta deneyimi açısından yeni bir dönem TÜİK ve sektör verilerine göre: Türkiye’de yılda ortalama 25 milyon adet lastiğin satıldığına, kış aylarında lastik değişimi talebinin yüzde 18 artış gösterdiğine ve Türkiye’de trafiğe kayıtlı araçların yaklaşık yüzde 45’inin ise mevsimsel lastik değişimine ihtiyaç duyduğuna dikkat çeken HOMER Smart Auto Services Genel Müdürü Erkan Işıksal ‘’Kış koşullarının ağırlaşacağı bir döneme giriyoruz. 15 Kasım 2025 itibarıyla ticari araçlara gelen kış lastiği zorunluluğu, sürücüler üzerinde ek maliyet ve operasyon yükü yaratıyor. Artan hava olayları, yoğun kar yağışlarının beklendiği bölgeler ve uzun yol ticari taşımacılığı, lastik değişim talebini ciddi biçimde artırdı. Türkiye’de milyonlarca araç mevsimsel lastik değişimine ihtiyaç duyarken, lastik saklama hizmeti hala yeterince yaygın ve profesyonel değil. HOMER’in hizmeti ve yeni uygulamaya soktuğu lastik teminatı ile bu hizmet ülke genelinde ölçekli bir yapıya kavuşuyor’’ dedi. Sahada görev alan 1.500’den fazla çalışanlarıyla yılda yaklaşık 30 bin araç onarımı gerçekleştirdiklerine ve 4,5 milyon yedek parça datası yönettiklerine vurgu yapan Erkan Işıksal “Sigorta şirketleriyle hayata geçirdiğimiz bu teminat, sürücüler için büyük bir maliyet avantajı, pratiklik ve güvenlik açısından da önemli bir destek sağlarken sigorta şirketleri için ise müşteri memnuniyetini artıran güçlü bir yenilik. Sürücüler her mevsim güvenli yol deneyimini yaşarken, bizim akıllı servis ağımız da tek merkezden süreci takip edecek. HOMER olarak 350 hizmet noktamızla sigorta sektöründe bir ilke imza attığımız için gururluyuz. Türkiye’nin her yerinde, aynı standartlarda fiyat, gerektiğinde orijinal yedek parça ve kaliteli işçilik garantisi sunan tek servis markasıyız. Yolculuk keyfinin hiç kesilmediği bir dünya mümkün ve biz bunun için varız” dedi. Sektöre yeni standartlar getirecek uygulama Türkiye’nin Akıllı Servis Ağı olarak, hem ticari hem bireysel sürücülerin zorlu kış şartlarına hazırlanmasında kritik bir görev üstlendiklerini belirten HOMER, sigorta poliçelerine entegre edilen bu hizmetin hem kullanıcı deneyimini yükselteceğini hem de sigorta sektöründe yeni bir standart oluşturacağını vurguluyor Sektörde Bir İlk Hizmet, Türkiye’de sigorta poliçesi kapsamında ilk kez HOMER iş birliğiyle sunuluyor. Bu nedenle uygulama, sigorta sektöründe müşteri memnuniyetini ve yol güvenliğini artıran yenilikçi bir adım olarak konumlanıyor.

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.