Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Temettü

Kapsül Haber Ajansı - Temettü haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Temettü haber sayfasında canlı gelişmelere ulaşabilirsiniz.

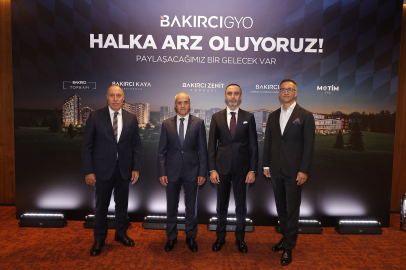
Bakırcı GYO, Gayrimenkuldeki Uzmanlığını Çeşitlendirilmiş Portföy Yapısıyla Sermaye Piyasalarına Taşıyor Haber

Bakırcı GYO, Gayrimenkuldeki Uzmanlığını Çeşitlendirilmiş Portföy Yapısıyla Sermaye Piyasalarına Taşıyor

Hisseleri Katılım Endeksi kriterlerine uygun olan Bakırcı GYO, halka arzdan sağlayacağı kaynağın yüzde 90’ını proje finansmanında kullanmayı planlıyor. Bakırcı GYO Yönetim Kurulu Başkan Vekili ve Genel Müdürü Fatih Sağlam, “Halka arzı Bakırcı GYO’nun büyüme yolculuğunda yeni bir dönem olarak görüyoruz. Sermaye piyasalarından alacağımız destekle yatırım kapasitemizi geliştirirken, mevcut projelerimizi tamamlayarak portföyümüzde gelir üreten varlıkların payını artırmayı hedefliyoruz” dedi. Konut, ticari gayrimenkul, turizm ve lojistik yatırımlarından oluşan çeşitlendirilmiş portföyüyle faaliyet gösteren Bakırcı Gayrimenkul Yatırım Ortaklığı (Bakırcı GYO), Borsa İstanbul’a adım atıyor. Pay fiyatının 12,93 TL olduğu ve İntegral Yatırım liderliğinde gerçekleştirilen halka arzda son talep toplama günü 26 Ağustos olarak belirlendi. Bakırcı GYO Yönetim Kurulu Başkan Vekili ve Genel Müdürü Fatih Sağlam, temelleri 1981 yılına uzanan Bakırcı Grubu’nun gayrimenkul geliştirme tecrübesini 2025 yılında GYO yapısıyla daha kurumsal bir zemine taşıdıklarını söyledi. Bakırcı Grubu çatısı altında bugüne kadar 85’in üzerinde projede, toplam 2 milyon metrekarenin üzerinde inşaat alanı geliştirdiklerini ve 5 binden fazla bağımsız bölümün teslimatını gerçekleştirdiklerini ifade eden Sağlam, Bakırcı Proje Gayrimenkul Yatırım Fonu ve Sağlam Gayrimenkul Yatırım Fonu ile sermaye piyasalarında önemli bir deneyim ve bilgi birikimi oluşturduklarını vurguladı. Portföy değeri 9,2 milyar TL’ye ulaştı Bakırcı GYO ile İstanbul’un stratejik lokasyonlarında geliştirdikleri konut, ticari gayrimenkul, turizm ve lojistik projeleriyle toplam değeri 9,2 milyar TL’ye ulaşan güçlü bir portföy oluşturduklarını belirten Sağlam, “Portföyümüzdeki tamamlanmış projeler arasında Bakırcı Topkapı Sitesi’nin yanı sıra Bakırcı Kemer, GOP Yurt Binası ve Serenity Suites Airport Hotel gibi düzenli kira geliri sağlayan varlıklar bulunuyor” dedi. Bakırcı GYO’nun devam eden konut projelerinden Bakırcı Zenit Topkapı’nın, Zeytinburnu’nda 15 bin 874 metrekare arsa üzerinde 364 konut ve 98 ticari üniteden oluştuğunu belirten Sağlam, “Yine Zeytinburnu’nda hayata geçirdiğimiz Bakırcı Kaya Residence ise 83 konut, 6 dükkan ve bir ofis olmak üzere 90 bağımsız bölümden oluşuyor” diye konuştu. Ticari gayrimenkul alanında ise Ömerli’de yaklaşık 68 bin 500 metrekare inşaat alanına sahip Bakırcı Ömerli Lojistik Merkezi ve İSTOÇ Mahmutbey’de 153 bin 564 metrekare inşaat alanı üzerinde yükselen Motim İSTOÇ Ticaret Merkezi yatırımlarına devam ettiklerini kaydeden Sağlam, şunları söyledi: İstanbul’un lojistik ve ticaret hayatına yön veren projeler “İstanbul Havalimanı’na yakın konumu ve gelişen lojistik potansiyeliyle öne çıkan Arnavutköy Ömerli’de yer alan Bakırcı Ömerli Lojistik Merkezi, uluslararası taşımacılık ve depolama standartlarına uygun olarak tasarlandı. Yüksek hacimli depolama ve modern lojistik operasyonlarına olanak sağlayacak güçlü bir altyapıya sahip olacak bu projeyle bölgenin artan lojistik talebine katma değer sunmayı hedefliyoruz. İstanbul’un en stratejik sanayi ve ticaret aksı olan İSTOÇ Mahmutbey bölgesinde yer alan Motim İSTOÇ Ticaret Merkezi ise 25 bin 807 metrekare arsa üzerinde geliştiriliyor. Mağaza, showroom, depo ve lojistik merkez olarak kullanılabilecek esnek mimari yapılara sahip bu bağımsız bölümlerle, farklı sektörlerin ticari ve depolama ihtiyaçlarına çözüm sunmayı amaçlıyoruz. Bölgenin dönüşümüne katkı sağlayacak önemli bir yatırım olan Motim İSTOÇ Ticaret Merkezi’nin İSTOÇ ve çevresinin ticari potansiyelini ve marka değerini yukarı taşıyacağına inanıyoruz.” Portföy çeşitliliği ile dengeli büyüme Bakırcı GYO’nun portföyünde yer alan GOP Yurt Binası, Serenity Suites Airport Hotel ve Bakırcı Kemer Projesi gibi varlıkların da düzenli gelir üretmeye devam ettiğini vurgulayan Sağlam, “Öğrenci yurdu, otel ve ticari gayrimenkullerden oluşan bu varlıklar sayesinde istikrarlı kira geliri elde ederken, devam eden projelerimizle de gelecekteki gelir kaynaklarımızı genişletiyoruz. Bu portföy çeşitliliği aynı zamanda yatırım riskimizi en aza indiriyor, gelir akışımızda istikrar sağlıyor. Farklı gayrimenkul alanlarına yaptığımız yatırımlar, tek bir sektörün krizinden tüm portföyümüzün etkilenmesini engelliyor, mevsimsel ve ekonomik dalgalanmalara karşı daha dayanıklı bir gelir modeli oluşturuyor. Oluşturduğumuz bu sürdürülebilir gelir yapısı doğrultusunda, dağıtılabilir kârımızın yüzde 50'sini temettü olarak dağıtmayı hedefliyoruz” açıklamasında bulundu. Güçlü özkaynak yapısı Bakırcı GYO’nun bu yaklaşımının finansal başarısına da olumlu yansıdığını kaydeden Fatih Sağlam, şöyle devam etti: “İş modelimiz ile sektördeki birçok GYO'dan farklılaşıyoruz. Bakırcı GYO olarak projelerimizi büyük ölçüde özkaynaklarımızla geliştirerek, ön satışlara veya yüksek finansal kaldıraç kullanımına bağımlı olmadan hayata geçiriyoruz. Bu yaklaşım, şirketimizin düşük borçluluk seviyesini korumasına ve finansal esnekliğini sürdürmesine olanak tanırken, proje geliştirme sürecinde operasyonel bağımsızlık da sağlıyor. Portföy değerimizin büyük bölümü devam eden ve yüksek değer yaratma potansiyeline sahip projelerden oluşuyor. Özellikle Motim İstoç Ticaret Merkezi Projesi, Bakırcı Zenit Topkapı Projesi ve Bakırcı Ömerli Lojistik Merkezi Projesi toplam portföyün yaklaşık yüzde 88'ini oluşturuyor. Bakırcı Kaya Residence projemizi Haziran 2027'de, Bakırcı Ömerli Lojistik Merkezi ve bölgenin ilk deprem izolatörlü projelerinden biri olan Bakırcı Zenit Topkapı projemizi Aralık 2027’de, MOTİM İSTOÇ Ticaret Merkezi projemizi Aralık 2027’de tamamlayarak teslim etmeyi hedefliyoruz. Tamamlanan projelerimiz, satış, kiralama veya yeni yatırımların finansmanında kullanılacak kaynak yaratılması suretiyle şirketimizin nakit akışına ve kârlılığına katkı sağlayacak. Bu yönüyle mevcut portföyümüz, gelecekteki gelir büyümesini destekleyen önemli bir potansiyeli temsil ediyor.” Halka arz gelirini proje finansmanında kullanacak Fatih Sağlam, Bakırcı GYO’nun bu güçlü yapısının halka arzla birlikte daha kurumsal, şeffaf ve hesap verebilir bir kimliğe kavuşacağını söyledi. Halka arzın aynı zamanda Bakırcı GYO’nun yeni yatırımlarını finanse etmek, büyüme stratejisini hızlandırmak ve rekabet gücünü artırmak için önemli bir kaynak oluşturacağını kaydeden Sağlam, “Halka arz gelirlerinin yüzde 90’lık bölümünü projelerimizin finansmanında kullanmayı öngörüyoruz. Bu kapsamda yeni gayrimenkul yatırımları, proje geliştirme faaliyetleri, arsa ve ticari gayrimenkul alımları ile mevcut projelerimizin finansmanı öncelikli kullanım alanlarımız arasında yer alıyor. Özellikle düzenli kira geliri üretebilecek ve değer artışı potansiyeli taşıyan varlıklara odaklanarak portföyümüzün gelir çeşitliliğini ve büyüklüğünü artırmayı amaçlıyoruz” dedi. “Yatırımcılarımızla birlikte büyümeye devam edeceğiz” Önümüzdeki dönemde Bakırcı GYO’nun yatırımcıları ve paydaşları için değer üretirken Türkiye ekonomisine ve gayrimenkul sektörüne katkı sunmayı, yeni istihdam olanakları oluşturmayı hedeflediklerini belirten Sağlam, şunları söyledi: “Güçlü portföyümüz, sağlam finansal yapımız ve stratejik lokasyonlarda geliştirdiğimiz projelerimizle yatırımcılarımıza uzun vadeli bir büyüme hikâyesi sunuyoruz. Sağlam öz sermaye yapımız sayesinde yeni fırsatları değerlendirebiliyor ve portföyümüzü istikrarlı şekilde büyütebiliyoruz. Portföyümüzü büyütürken projelerimizin değerini destekleyen önemli unsurlardan biri de geniş satış ve pazarlama ağımız. Çeşitlendirilmiş portföyümüz ve düzenli kira geliri üreten varlıklarımızla yatırımcılarımıza güçlü bir değer önerisi sunuyoruz” dedi. Sağlam, bu politikanın yatırımcılara düzenli nakit getiri sağlamayı hedeflediğini de belirterek “Halka arz sonrasında da şeffaflık, kurumsal yönetim ve sürdürülebilir büyüme ilkelerimiz doğrultusunda yatırımcılarımızla birlikte büyümeye devam edeceğiz” diye konuştu. Katılım Endeksi’ne uygun İntegral Yatırım Genel Müdür Yardımcısı İlker Savuran ise toplam 45 aracı kurumun katılımıyla gerçekleştirilecek halka arzın 2 milyar 159 milyon 310 bin TL büyüklüğe ulaşmasının hedeflendiğini söyledi. Şirketin çıkarılmış sermayesinin 501 milyon TL’den 668 milyon TL’ye yükseltilmesi kapsamında 167 milyon TL nominal değerli pay yatırımcılara sunulduğunu kaydeden Savuran, “Pay başına 12,93 TL sabit fiyatla talep toplamaya başladığımız halka arzda payların yüzde 70’i yurtiçi bireysel yatırımcılara, yüzde 10’u yurtiçi yüksek talepte bulunacak yatırımcılara, yüzde 20’si ise yurtiçi kurumsal yatırımcılara tahsis edilecek. Halka arzın ardından şirketin halka açıklık oranının yüzde 25 olacak. Bakırcı GYO payları Katılım Endeksi kriterlerine uygunluk taşıyor” dedi. Kaynak: (KAHA) Kapsül Haber Ajansı

DESA'dan 2026 Yılının İlk Yarısında 205 Milyon TL Net Kâr Haber

DESA'dan 2026 Yılının İlk Yarısında 205 Milyon TL Net Kâr

Küresel ve yerel pazarlardaki makroekonomik belirsizliklere ve süregelen maliyet enflasyonuna rağmen operasyonel disiplininden ve verimlilik odaklı yaklaşımından taviz vermeyen DESA, 2026’nın ilk yarısını 205 milyon TL Net Kâr ile tamamladı. Proaktif nakit yönetimi stratejisini sürdüren şirket, net nakit pozisyonunu 1,86 milyar TL (yaklaşık 40 milyon USD) seviyesinde koruyarak bilançosunun kırılganlıklara karşı dayanıklılığını ve büyüme odaklı finansal esnekliğini bir kez daha tescilledi. Perakende ve Dijitalleşmede Güçlü İvme: E-Ticarette %82 Büyüme Çok kanallı (omnichannel) satış stratejisini başarıyla uygulayan DESA, perakende ve e-ticaret kanallarındaki toplam ciro içindeki payını %73’e yükseltti. 2025 yılında gerçekleştirilen altyapı ve dijitalleşme yatırımlarının geri dönüşüyle birlikte e-ticaret (online) kanalı, bir önceki yılın aynı dönemine göre %82 oranında güçlü bir büyüme kaydetti. İhracatta Dolar Bazında %28,3 Artış Küresel lüks tüketim pazarındaki konjonktürel daralmaya rağmen DESA, uluslararası pazarlardaki etkinliğini artırmayı sürdürdü. 2025 yılının ikinci çeyreğinde 2,7 milyon USD seviyesinde gerçekleşen ihracat hacmi, 2026 yılının aynı döneminde dolar bazında %28,3 artış göstererek 3,47 milyon USD seviyesine ulaştı. Geleceğin Teknolojisine Stratejik Yatırım: Nuera A.Ş. Kuruldu Sürdürülebilirlik ve biyoteknoloji alanındaki yatırımlarını yeni bir safhaya taşıyan DESA, yeni nesil biyomateryallerin araştırılması, geliştirilmesi, üretimi ve ticarileştirilmesi amacıyla %100 bağlı ortaklığı olan "Nuera Sürdürülebilir Biyofabrikasyon Teknolojileri Sanayi ve Ticaret A.Ş." unvanlı şirketinin kuruluş işlemlerini 11 Ağustos 2026 tarihi itibarıyla tamamlamıştır. 115 Milyon TL Temettü Dağıtım Takvimi DESA Genel Kurulu’nda alınan karar doğrultusunda, 2025 yılı net dağıtılabilir kârından toplam 115 milyon TL nakit temettü dağıtılması kesinleşmiştir. Temettü ödemeleri 3 taksit halinde aşağıdaki takvime göre yatırımcılara aktarılacaktır: 30 Eylül 2026: Net 35 Milyon TL30 Ekim 2026: Net 40 Milyon TL30 Kasım 2026: Net 40 Milyon TL Genel Müdür Burak Çelet: "Büyüme Stratejimizin Merkezine İnovasyon ve Sürdürülebilirliği Koyuyoruz" Elde edilen sonuçları değerlendiren DESA Genel Müdürü Burak Çelet, şunları söyledi: "Zorlu makroekonomik koşullara ve maliyet enflasyonunun etkilerine rağmen disiplinli finansal yönetimimiz, güçlü nakit pozisyonumuz ve çok kanallı büyüme stratejimiz sayesinde 2026 yılının ilk yarısını sağlam bir performansla tamamladık. Perakende ve e-ticaret kanallarımızdaki güçlü ivmenin yanı sıra İtalya’da kurduğumuz üretim tesisimizin de katkıları ile daralan piyasada müşteri portföyümüzü geliştirmeye devam ediyoruz. ihracat hacmimizde 2.çeyrekte dolar bazında kaydettiğimiz %28,3'lük artış, küresel pazarlardaki rekabet gücümüzün açık bir göstergesidir. Geleceğe yön verme vizyonumuz doğrultusunda kuruluşunu tamamladığımız %100 bağlı ortaklığımız Nuera A.Ş. ile biyomateryal ve sürdürülebilir biyofabrikasyon alanında sektörümüzde öncü bir adım atıyoruz. Güçlü bilançomuzdan aldığımız cesaretle operasyonel verimliliğimizi korurken, yatırımcılarımız için uzun vadeli ve sürdürülebilir değer yaratmaya kararlılıkla devam edeceğiz." dedi. Yüksek Katma Değerli Ürün Grubu ve Güçlü Fiyatlama Kabiliyeti Şirket’in 2026 yılı ilk yarı finansal özet bilgileri şu şekildedir: Konsolide Satış Hasılatı: Güçlü perakende ve e-ticaret performansının katkısıyla 2 milyar 353 milyon TL seviyesinde gerçekleşmiştir. Brüt Kâr ve Marj: Yüksek katma değerli ürün karması, taviz verilmeyen kalite ve güçlü marka algısının sağladığı fiyatlama gücü sayesinde 1 milyar 353 milyon TL brüt kâr elde edilmiş; brüt kâr marjı %57,5 gibi yüksek bir seviyede gerçekleşmiştir. FAVÖK ve Marj: Operasyonel giderlerdeki disiplinli yönetim ile 576 milyon TL FAVÖK üretilmiş, FAVÖK marjı %24,5 olarak kaydedilmiştir. Net Nakit Pozisyonu: Dönem sonu itibarıyla 1,86 milyar TL (40 milyon USD) seviyesindeki net nakit varlığı, Şirket’in bilançosunu güçlendirirken teknoloji, sürdürülebilirlik ve küresel yatırımlar için sağlam bir hareket alanı sunmaktadır. Kaynak: (KAHA) Kapsül Haber Ajansı

Beta Enerji Halka Arzında Talep Toplama Bugün Başlıyor  Haber

Beta Enerji Halka Arzında Talep Toplama Bugün Başlıyor 

Pay başına 40,0 TL sabit fiyatla gerçekleşecek halka arzda talep toplama 25 Haziran Perşembe günü sona erecek. Beta Enerji Yönetim Kurulu Üyesi ve İcra Kurulu Başkanı Yusuf Cenk Dağsuyu, halka arzdan elde edecekleri geliri büyüme yatırımlarının finansmanında ve bu büyümenin gereksinimi olan işletme sermayesinin güçlendirilmesinde kullanılacağını açıkladı. Beta Enerji, Türkiye Sınai Kalkınma Bankası (TSKB) ve Ziraat Yatırım’ın liderliğinde, Yatırım Finansman Menkul Değerler’in (YF) eş liderliğinde toplam 41 aracı kuruluştan oluşan konsorsiyum aracılığıyla pay başına 40,0 TL sabit fiyatla 23-24-25 Haziran 2026 tarihlerinde talep toplayacak. Halka arz büyüklüğünün yaklaşık 2,4 milyar TL olarak hedeflendiği ihraçta 55 milyon adedi sermaye artırımı, 5 milyon 750 bin adedi de ortak satışı olmak üzere toplam 60 milyon 750 bin adet pay satışa sunulacak. Halka arz sonrası halka açıklık oranının ise yüzde 15 olarak gerçekleşmesi öngörülüyor. Halka arz ile Beta Enerji’yi yüzyıllar boyunca varlığını sürdüren küresel bir marka haline getirmeyi hedeflediklerini belirten Beta Enerji Yönetim Kurulu Üyesi ve İcra Kurulu Başkanı Yusuf Cenk Dağsuyu, halka arzı kurumsallaşma ve sürdürülebilir büyüme yolculuğunda önemli bir dönüm noktası olarak gördüklerini ifade etti. Halka arzdan elde edilecek kaynağın büyüme yatırımlarının finansmanında ve işletme sermayesinin güçlendirilmesinde kullanılacağını aktaran Dağsuyu, “Yatırım tarafında önceliğimiz, yeni kampüsümüzün kalan bölümlerinin tamamlanması ile makine ve teknoloji yatırımlarımızın hızlandırılması olacak. İşletme sermayesi tarafında ise artan sipariş hacmimizi desteklemek amacıyla hammadde tedariki, stok yönetimi ve satış finansmanına kaynak ayıracağız” dedi. “2027 sonunda 400 milyon doları aşkın ciro hedefliyoruz” Küresel enerji dönüşümü, şebeke modernizasyonu, yenilenebilir enerji yatırımları, elektrikli araçlar, veri merkezleri ve yapay zeka kaynaklı enerji talebindeki artışın transformatör sektörüne uzun yıllar güçlü bir büyüme zemini sunacağını vurgulayan Dağsuyu, bu öngörüyle 2022 yılında yaklaşık 130 milyon dolarlık Beta Enerji ve Teknoloji Kampüsü yatırımına başladıklarını söyledi. Adana’da kurulan ve Avrupa’nın en büyük enerji ve teknoloji kampüslerinden biri olma özelliği taşıyan tesisin ilk fazının 2025 yılında devreye alındığını belirten Dağsuyu, yeni kampüsün tam kapasite devreye girmesiyle dağıtım transformatörü kapasitesinin yaklaşık 34 bin adede çıkacağını, güç transformatörlerinde ise adet bazında yaklaşık 36 kat kapasite artışı hedeflediklerini ifade etti. Dağsuyu, “2025 yılında 4,7 milyar TL ciroya ulaştık. Yeni kampüs yatırımlarının devreye girmesiyle birlikte ciromuzu 2027 sonunda 400 milyon doların üzerine çıkarmayı hedefliyoruz. İhracat yaptığımız ülke sayısını ise kısa vadede 80’den 100’e, beş yıl içinde ise 130 ülkeye çıkarmayı amaçlıyoruz” diye konuştu. Dijitalleşme, Ar-Ge ve sürdürülebilirlikle rekabet gücünü artırmayı hedefliyor Dağsuyu, yeni kampüsün teknoloji ve sürdürülebilirlik performansını da ileri taşıyacağını belirterek Endüstri 4.0 uygulamaları, IoT entegrasyonu, büyük veri analitiği ve yapay zeka destekli sistemlerle dijitalleşme odaklı bir üretim modeli kurduklarını söyledi. 8 MW güneş enerjisi kapasitesiyle enerji ihtiyacının tamamını temiz kaynaklardan karşılamayı hedeflediklerini aktaran Dağsuyu, 2030 yılına kadar karbon emisyonlarını yüzde 30 azaltmayı amaçladıklarını ifade etti. Ar-Ge ve inovasyonu rekabet avantajlarının temel unsuru olarak gördüklerini belirten Dağsuyu, 100’ün üzerinde kişiden oluşan Ar-Ge ekibiyle bugüne kadar 60 projeyi tamamladıklarını, akıllı şebekeler, yüksek gerilim ekipmanları ve yapay zeka destekli enerji çözümleri alanındaki çalışmalarını hızlandırarak sürdürdüklerini kaydetti. Katılım Endeksi kriterlerine uyum ve yüzde 30 temettü hedefi Beta Enerji, kâr dağıtım politikası kapsamında dağıtılabilir net dönem kârının asgari yüzde 30’unu nakit olarak dağıtmayı hedeflerken, hâkim ortaklar tarafından şirket paylarının Borsa İstanbul’da işlem görmeye başladığı tarihten itibaren 1 yıl boyunca halka arz fiyatından bağımsız olarak Borsa İstanbul’da veya Borsa İstanbul dışında herhangi bir hisse satışı yapılmayacağı da taahüt edilmiştir. Bununla birlikte şirket, paylarının Borsa İstanbul’da işlem görmeye başladığı tarihten itibaren 1 yıl boyunca, bedelli ve bedelsiz sermaye artırımları da dâhil olmak üzere, dolaşımdaki pay miktarının artmasına yol açacak şekilde bir karar almayacağını da taahhüt etmiştir. Katılım endeksine uygun olan Beta Enerji payları, Borsa İstanbul Yıldız Pazar’da işlem görecek. Kaynak: (KAHA) Kapsül Haber Ajansı

Krafton 2026 Yılı İlk Çeyrek Gelir Sonuçlarını Açıkladı Haber

Krafton 2026 Yılı İlk Çeyrek Gelir Sonuçlarını Açıkladı

KRAFTON, Inc. bugün itibarıyla 2026 yılının ilk çeyrek gelirlerini açıkladı. Kore Uluslararası Finansal Raporlama Standartlarına (K-IFRS) uygun olarak hazırlanan konsolide finansal tablolara göre, KRAFTON 2026 yılının ilk çeyreğinde 1,3714 trilyon KRW (40,87 milyar TRY) gelir ve 561,6 milyar KRW (16,74 milyar TRY) işletme kârı elde ederek, her iki gösterge için de tek bir çeyrekte tüm zamanların en yüksek seviyelerine ulaştı. Gelirler yıllık bazda %56,9 artarken, işletme kârı %22,8 yükseldi. Sadece ilk çeyrek işletme kârı, KRAFTON'un 2025 yılı için belirlediği toplam faaliyet kârının %53'üne ulaştı. 2026 Yılının 1. Çeyreğine Ait Başlıca Performans Bulguları Segmentlere göre üç aylık gelirler aşağıdaki şekilde sıralandı: PC: 363,9 milyar KRW (10,84 milyar TRY)Mobil: 702,7 milyar KRW (20,94 milyar TRY)Konsol: 13,8 milyar KRW (411,2 milyon TRY)Diğer: 291,0 milyar KRW (8,67 milyar TRY) PUBG IP Franchise Stratejisi PUBG IP Franchise gelirleri yıllık bazda %24 artarak çeyreklik gelirde 1 trilyon KRW'yi (29,8 milyar TRY) aştı ve KRAFTON'un rekor kıran performansına önemli katkı sağladı. PC platformunda, PUBG: BATTLEGROUNDS etrafındaki yeni içerik ve güçlü canlı hizmet operasyonları gelir artışını destekledi. Oyunun dokuzuncu yıl dönümünü kutlamak için efsanevi İngiliz spor otomobil üreticisi Aston Martin, PUBG: BATTLEGROUNDS ile iş birliği kapsamında Mart 2026 mağaza güncellemesiyle geri döndü. Bu etkinlik, 2023'teki ilk etkinliğe kıyasla önemli bir gelir artışı sağladı ve kullanıcıların eski içeriklere yönelik talebini gözler önüne serdi. Mobil platformda, premium içerik ve fikri mülkiyet iş birlikleri, rekor çeyrek gelirine katkıda bulundu. Alman spor otomobil markası Apollo Automobil ile yapılan iş birliği, yüksek harcama yapan kullanıcılar arasında talebi artırdı. BATTLEGROUNDS MOBILE INDIA (BGMI), sunucu kapasitesi yatırımları ve daha geniş bir içerik yelpazesiyle kullanıcı erişilebilirliğini artırarak, ücretli kullanıcı sayısında yıllık %17'lik bir artış sağladı. BGMI turnuvası BATTLEGROUNDS MOBILE INDIA SERIES 2026 (BGIS 2026), şimdiye kadarki en yüksek izleyici sayısına ulaşarak, oyunun Hindistan'daki önemini bir kez daha teyit etti. Diğer gelirler, ADK Grubu'nun konsolideye dahil edilmesinin de etkisiyle, bir önceki yıla göre 285,9 milyar KRW (8,52 milyar TRY) artış gösterdi. PUBG IP'si, güçlü bir hayran kitlesi ve rekabetçi canlı hizmetle desteklenen, çeşitli oyun içerikleri ve oyun deneyimlerinden oluşan bir içerik platformuna dönüşmeye devam ediyor. Nisan ayında, yeni oyun modu Xeno Point, battle royale'in ötesinde yeni bir oyun türü sunarak kullanıcı trafiğini artırdı. IP'ye dayalı bir mod olan PAYDAY'in mayıs ayında piyasaya sürülmesi planlanıyor; bunu ek modlar ve kullanıcı tarafından oluşturulan içerik (UGC) genişletmeleri takip edecek. KRAFTON, gelişmekte olan pazarlardaki varlığını güçlendirerek ve dünya çapındaki oyunculara yönelik pazarlama stratejileri geliştirerek PUBG IP Franchise'ının büyümesini daha da hızlandırmayı planlıyor. inZOI Ölçeklendirmesi, Subnautica 2 Erken Erişim Lansmanı ve Oyunlar için Yapay Zekâ Girişimi Mart 2025'te Erken Erişim'de piyasaya sürülen KRAFTON'un yeni nesil yaşam simülasyon oyunu inZOI, uzun vadeli bir yaşam döngüsüne (PLC) sahip bir fikri mülkiyet haline gelmek üzere ölçeklendiriliyor. KRAFTON, içerik geliştirmeleriyle yaşam simülasyonu deneyimini iyileştirmeyi ve konsol sürümleri yoluyla da oyuncu erişilebilirliğini genişletmeyi planlıyor. Oyuncuların içeriklerini daha kolay oluşturmasını sağlamak için bir yapay zekâ modlama aracı üzerinde çalışılıyor. KRAFTON ayrıca, kullanıcıların kendi oluşturdukları içeriği paylaşmalarına ve birlikte oyun oynamanın keyfini çıkarmalarına olanak tanıyan çok oyunculu bir özellik ekleyerek inZOI'yi bir platform IP'sine dönüştürmeyi planlıyor. Açık dünya hayatta kalma oyunu Subnautica 2'nin Erken Erişim'de piyasaya sürülmesi bekleniyor. İşbirliği modu da dâhil olmak üzere yeni içerikler hem mevcut hayranlar hem de yeni oyuncular için yepyeni deneyimler sunacak. KRAFTON, yapay zekâyı kullanarak farklılaştırılmış oyun deneyimleri sunmaya odaklanan "Oyunlar için Yapay Zekâ" girişimini geliştirmeye devam edecek. Şirket, Nisan ayında piyasaya sürdüğü dört Raon çok modlu yapay zekâ modelini, her oyuna uyarlayarak yeni oyun deneyimleri sağlamayı planlıyor. KRAFTON ayrıca bu yıl PUBG: BATTLEGROUNDS Arcade modunda Birlikte Oynanabilir Karakter (CPC) PUBG Ally'yi beta sürümüyle oyuncularla buluşturacak ve yapay zekâ teknolojisini kullanarak benzersiz ve sürükleyici oyun içi deneyimler sunacak. Hissedar Getiri Programı Güncellemesi KRAFTON, şubat ayında duyurduğu Hissedar Getirisi Programı doğrultusunda, 2026 yılının ilk çeyreğinde 200 milyar KRW (5,96 milyar TRY) değerinde hisseyi geri satın aldı ve 99,6 milyar KRW (2,97 milyar TRY) tutarında temettü ödemesi gerçekleştirdi. Ayrıca 336,2 milyar KRW (10,02 milyar TRY) değerindeki devralınan hisseler de iptal edildi. KRAFTON, Hissedar Geri Dönüş Programını devam ettirme ve uzun vadeli hissedar değerini artırma konusundaki kararlılığını sürdürüyor.

Enerjisa Enerji Genel Kurulu’nda Yatırım ve Sürdürülebilir Temettü Vurgusu Haber

Enerjisa Enerji Genel Kurulu’nda Yatırım ve Sürdürülebilir Temettü Vurgusu

Enerjisa Enerji Olağan Genel Kurul toplantısında, şirketin 2025 yılı güçlü operasyonel ve finansal performansı değerlendirilirken; yatırım odaklı büyüme yaklaşımı, 2026 yılı stratejik öncelikleri ve uzun vadeli değer yaratma perspektifi hissedarlarla paylaşıldı. Enerjisa Enerji, 2025 yılında gerçekleştirdiği 23,5 milyar TL’lik yatırımla, Türkiye’nin enerji altyapısının güçlendirilmesine önemli katkı sağladı. Küresel ölçekte artan jeopolitik riskler ve ekonomik belirsizliklere rağmen Enerjisa Enerji, 2025 yılında güçlü finansal ve operasyonel performansını sürdürdü. Şirketin faaliyet geliri yıl sonunda 58,3 milyar TL’ye ulaşırken, enerji altyapısının güçlendirilmesi ve modernizasyonu kapsamında toplam 23,5 milyar TL yatırım gerçekleştirildi. Genel Kurul’da ayrıca şirketin kâr payı dağıtım önerisi de onaylandı. Buna göre, baz alınan net kârın yüzde 63’üne karşılık gelen hisse başına 5,08 TL temettü dağıtımı kararlaştırıldı. Bayçöl: “Yatırım odaklı büyüme ve sürdürülebilir temettü performansımızı kararlılıkla sürdürüyoruz” Enerjisa Enerji Yönetim Kurulu Başkanı İhsan Erbil Bayçöl, Genel Kurul’a ilişkin değerlendirmesinde şunları söyledi: “Küresel belirsizliklerin ve zorlu makroekonomik koşulların etkili olduğu bir dönemde, güçlü operasyonel yapımız ve disiplinli yaklaşımımız sayesinde yatırım odaklı büyümemizi sürdürürken, paydaşlarımıza sürdürülebilir temettü performansı sunmaya devam ediyoruz. Enerji sektöründe yaşanan dönüşüm; değişen talep ve arz dengeleriyle birlikte daha esnek, daha dayanıklı ve geleceğe hazır sistemleri zorunlu kılıyor. Bu doğrultuda, yalnızca bugünün değil, yarının ihtiyaçlarını da karşılayacak bir perspektifle hareket ediyoruz. Hayata geçirdiğimiz altyapı yatırımlarıyla Türkiye’nin enerji sistemini daha güçlü ve dayanıklı hale getirirken; ekonomik büyümeyi destekleyen, kesintisiz ve güvenilir enerji arzını mümkün kılan bir yapı inşa ediyoruz. Önümüzdeki dönemde de yatırım disiplinimizden ödün vermeden, Türkiye’nin enerji altyapısını güçlendirmeye ve enerji dönüşümüne yön veren bir oyuncu olmaya devam edeceğiz. Bu yaklaşımımızla, tüm paydaşlarımız ve yatırımcılarımız için öngörülebilir, sürdürülebilir ve güvenilir bir değer yaratmayı kararlılıkla sürdüreceğiz.” Kaynak: (KAHA) Kapsül Haber Ajansı

DHL Group Kazanç Beklentilerini Aştı ve Temettüsünü Artırdı Haber

DHL Group Kazanç Beklentilerini Aştı ve Temettüsünü Artırdı

Lojistik şirketi DHL Group, ticarette devam eden gerginliklere rağmen 2025 mali yılını başarıyla yöneterek hedeflerini aştı. Gelirler, kur etkileri ve ABD hatlarındaki hacim düşüşünün de etkisiyle yüzde 1,6 gerileyerek 82,9 milyar Euro seviyesinde gerçekleşti. Aktif kapasite yönetimi ve yapısal maliyet iyileştirmeleri sayesinde DHL Group’un faaliyet kârı (EBIT) yüzde 3,7 artarak 6,1 milyar Euro’ya yükseldi ve böylece en az 6 milyar Euro olarak açıklanan kâr beklentisinin üzerine çıktı. EBIT marjının önceki yıla kıyasla 0,4 artarak yüzde 7,4’e ulaşmasıyla kârlılıkta da iyileşme görüldü. DHL Group CEO’su Tobias Meyer, konuyla ilgili olarak şunları söyledi: “Aktif kapasite yönetimi ve yapısal maliyet iyileştirmeleri, finansal hedeflerimizi aşmamızı sağladı. Aynı zamanda küresel büyüme pazarlarına ve sektörlere yatırım yapmayı sürdürüyoruz. Ekonomik dalgalanmaların 2026 yılında da devam etmesini bekliyoruz. Hem küresel hem de yerel ölçekte güçlü bir konumdayız. Bu sayede müşterilerimizle yakın çalışarak zorlu bir ortamda tedarik zincirlerini daha da güçlendirmelerine destek oluyoruz.” Serbest nakit akışı (M&A hariç) beklentileri aştı; hisse başına kazanç arttı DHL Group, 2025 mali yılında yatırımlarını küresel ticaret akışlarındaki dalgalı dinamiklere uyumlu şekilde şekillendirirken, güçlü büyüme potansiyeline sahip bölge ve sektörlere yatırım yapmayı sürdürdü. Şirketin sahip olduğu varlıklara yönelik sermaye harcamaları (capex) 2025 mali yılında 3,0 milyar Euro olarak gerçekleşti ve bu rakam önceki yıla göre yüzde 3,8 daha düşük seviyede kaldı. Birleşme ve satın almalar (M&A) hariç serbest nakit akışı, 2025 mali yılında yüzde 8,3 artarak 3,2 milyar Euro’ya yükseldi ve yaklaşık 3 milyar Euro olarak açıklanan beklentinin üzerine çıktı. Aynı dönemde DHL Group, Deutsche Post AG hissedarlarına atfedilen konsolide net kârını yıllık bazda yüzde 5,1 artışla 3,5 milyar Euro’ya çıkardı. Temel hisse başına kâr (EPS) ise yüzde 8,1 artarak 3,09 Euro’ya yükseldi (2024 mali yılı: 2,86 Euro). Strateji 2030 hayata geçiriliyor Eylül 2024’te açıklanan Grup Stratejisi “Strategy 2030: Accelerating Sustainable Growth”(Strateji 2030: Sürdürülebilir Büyümeyi Hızlandırmak), dört stratejik boyuta dayanıyor: Employer of Choice (Tercih Edilen İşveren), Provider of Choice (Tercih Edilen Hizmet Sağlayıcı), Investment of Choice (Tercih Edilen Yatırım) ve Green Logistics of Choice (Tercih Edilen Yeşil Lojistik). DHL Group, 2025 yılında da stratejinin uygulanmasını sürdürerek tüm bu başlıklarda ilerleme kaydetti. Bu kapsamda öne çıkan gelişmeler arasında şunlar yer aldı: Employer of Choice (Tercih Edilen İşveren): Çalışan memnuniyeti yüzde 82 seviyesine ulaştı. (hedef: en az yüzde 80) Bir milyon çalışma saati başına iş kazası oranı 13,3’e geriledi. (2024 mali yılı: 14,5) Provider of Choice (Tercih Edilen Hizmet Sağlayıcı): Hedefli satın almalar (CRYOPDP, SDS Rx) ve ağ altyapısına yapılan yatırımlar sayesinde klinik araştırmalar ve özel ilaç lojistiği yetkinlikler genişletildi. Tehlikeli maddeler ve bataryaların taşınması konusundaki operasyonel yetkinlikler güçlendirildi. E-ticaret ağı, hedefli satın almalar (AJEX, IDS, Inmar) yoluyla genişletildi. Investment of Choice (Tercih Edilen Yatırım): Ortalamanın üzerinde büyüme potansiyeline sahip ülkelere (örneğin Hindistan, Çin ve Kolombiya) yapılan yatırımlar sürdürüldü. Kısmen yapısal maliyet iyileştirmeleri ile desteklenen daha yüksek sermaye verimliliği elde edilerek Yatırılan Sermaye Getirisi (ROIC) 20 baz puan artarak yüzde 13,9 seviyesine yükseldi.Temettü ödemeleri ve hisse geri alım programı aracılığıyla hissedarlara cazip getiri sağlandı ve 2025 yılında 1,4 milyar Euro tutarında hisse geri alımı elde edildi. Green Logistics of Choice (Tercih Edilen Yeşil Lojistik): Sera gazı emisyonları 32,3 milyon ton CO₂e seviyesine düşürüldü (2025 hedefi: en fazla 34,7 milyon ton CO₂e; Kapsam 1, 2 ve 3)Şirketin kendi uçak filosunda (Kapsam 1) Sürdürülebilir Havacılık Yakıtı kullanım oranı yüzde 10,0’e yükseltildi (2024 mali yılı: yüzde 3,5)Toplama ve teslimatta kullanılan elektrikli araç filosu yaklaşık 45.400 araca çıkarıldı (2024 mali yılı: yaklaşık 39.100 araç) Grup yapısının modernizasyonu plan doğrultusunda ilerliyor Grubun yasal yapısını yönetim yapısıyla uyumlu hale getirme amacı doğrultusunda, Strateji 2030 kapsamında yapıyı modernize etme planları açıklandı. Ayrıca, halka açık ana şirketin DHL AG olarak yeniden adlandırılması planlanıyor. Gerekli ayrılma (carve-down) anlaşması, onay için 5 Mayıs 2026’daki Olağan Genel Kurul’da hissedarların oyuna sunulacak. Temettü artışı Yönetim Kurulu ve Denetim Kurulu, yaklaşan Olağan Genel Kurul’da temettünün hisse başına 1,90 Euro’ya artırılmasını (2024: 1,85 Euro) teklif etmeyi planlıyor. Hissedar onayına bağlı olarak, toplam ödeme 2,1 milyar Euro tutarında olacak. Önerilen temettü esas alındığında, dağıtım oranının net kârın %60,6’sına karşılık gelmesi ve bu oranın hedeflenen %40–%60 aralığının biraz üzerinde gerçekleşmesi beklenmektedir. Yıl sonu hisse fiyatına göre, temettü verimi yüzde 4,1 olacak. DHL Group CFO’su Melanie Kreis, “Geçen yıla kıyasla hisse başına kazancımızı önemli ölçüde artırdık, bu da verimlilik önlemlerimizin etkinliğini ortaya koyuyor. Birleşme ve satın almalar (M&A) hariç serbest nakit akışı güçlü ve yapısal olarak geçmişe göre çok daha yüksek seviyede. Bu durum, önerilen temettü artışı için finansal olarak sürdürülebilir bir temel sağlıyor. Temettüler ve hisse geri alımları kombinasyonu, hissedarlar için bizi cazip bir yatırım haline getiriyor,” dedi. 2026 Yılı Beklentileri 2026 yılında jeopolitik belirsizliklerin devam etmesi öngörülüyor. Bu nedenle DHL Group, verimlilik iyileştirmelerine, aktif kapasite yönetimine ve “Fit for Growth” maliyet programının uygulanmasına odaklanmayı sürdürecek. 2026 mali yılı için Group, faaliyet kârının 6,2 milyar Euro’nun üzerinde ve birleşme ve satın almalar (M&A) hariç serbest nakit akışının yaklaşık 3 milyar Euro seviyesinde olmasını bekliyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Enerjisa Enerji’den 2025’te 23,5 Milyar TL Yatırım ile Türkiye’nin Enerji Dönüşümüne Büyük Katkı Haber

Enerjisa Enerji’den 2025’te 23,5 Milyar TL Yatırım ile Türkiye’nin Enerji Dönüşümüne Büyük Katkı

2025 yılında dayanıklı iş modeli ve yatırım disipliniyle güçlü performansını sürdüren Enerjisa Enerji, yıl sonu finansal sonuçlarını paylaştı. Şirketin faaliyet geliri geçen yıla göre enflasyonun yüzde 8 üzerinde artışla 58,3 milyar TL’ye ulaşarak, finansal dayanıklılığının ve sürdürülebilir büyüme stratejisinin temelini oluşturdu. 14 ilde arz güvenliğini güçlendiren modernleşme yatırımları 2025 yılında toplamda 23,5 milyar TL yatırım gerçekleştiren Enerjisa Enerji; AYEDAŞ, Başkent EDAŞ ve Toroslar EDAŞ aracılığıyla hizmet verdiği 14 ilde şebeke modernizasyonu, kapasite artışı ve altyapı güçlendirme çalışmalarına ağırlık verdi. Mevcut altyapının genişletilmesi ve güçlendirilmesine yönelik çalışmalarla birlikte; akıllı şebeke uygulamaları, dijitalleşme yatırımları ve arz güvenliğini destekleyen projeler sayesinde şirket; daha verimli, daha dayanıklı ve daha sürdürülebilir bir enerji sisteminin inşasına katkıda bulundu. Bu yatırımlar, Türkiye’nin enerji dönüşümünü hızlandırırken, uzun vadeli arz güvenliğinin güçlendirilmesine de önemli destek sağladı. Güneş enerjisi kurulu gücünü yüzde 38 artırdı Elektrik dağıtım iş kolunun yanı sıra Perakende ve Müşteri Çözümleri iş kollarında da faaliyetlerini sürdüren Enerjisa Enerji, 2025 yılı başında yatırımcılarıyla paylaştığı finansal beklentilerle genel çerçevede uyumlu bir performans ortaya koydu. Perakende iş kolunda da EPDK tarafından ‘Son Kaynak Tedarik Tarifesi’ limitlerinde yapılan düzenlemeler ve değişen piyasa koşullarının etkisiyle bir önceki yıla kıyasla dengeli bir performans gerçekleştirdi. Şirket, bu yeni piyasa dinamiklerine hızlı uyum sağlayarak, serbest piyasa yapısı içerisinde sürdürülebilir bir değer yaratmaya odaklandı. Müşteri Çözümleri iş kolunda ise güneş enerjisi projelerinde kurulu güç yıl sonu itibarıyla yüzde 38 artışla 141,6 MWp seviyesine ulaştı. Eşarj, Enerjisa’nın e-mobilite faaliyetlerini tek çatı altında yürüten markası olarak, güçlü büyümenin ardından odaklandığı hizmet kalitesi ve istasyonlarının erişilebilirliğini artırmaya yönelik çalışmalarda önemli başarı sağladı; bu sayede satılan enerji miktarı 43,7 GWh seviyesine ulaştı. Pınar: “Türkiye’nin enerji altyapısının dönüşümünde aktif ve sorumlu bir rol üstleniyoruz” Enerji sektörünün yalnızca ekonomik değil, aynı zamanda stratejik bir alan olduğunun altını çizen Enerjisa Enerji CEO’su Murat Pınar, “Küresel ölçekte enerji sistemleri dönüşürken, arz güvenliği ve altyapı dayanıklılığı her zamankinden daha kritik hale geliyor. Enerjisa Enerji olarak, Türkiye’nin enerji altyapısının dönüşümünde aktif ve sorumlu bir rol üstleniyoruz. 2025 yılında gerçekleştirdiğimiz 23,5 milyar TL’lik yatırım, enerji altyapımızın güçlendirilmesine ve daha verimli, daha dayanıklı bir sistemin inşasına yönelik uzun vadeli kararlılığımızın göstergesidir. Dağıtım altyapısına yaptığımız yatırımlarla enerji arzının sürekliliğini destekledik ve dönüşüm sürecine katkı sağladık. Başarılı finansallarımız ve sürdürülebilir temettü politikamız doğrultusunda, Baz Alınan Net Kâr’ın yüzde 63’üne karşılık gelen hisse başına 5,08 TL temettü dağıtımını Genel Kurul’un onayına sunmayı planlıyoruz. Bu oran, temettü artışının dengeli ve öngörülebilir bir şekilde sürmesini desteklerken ve uzun vadeli yatırım ve finansal sağlamlık açısından gerekli esnekliği de sağlamaktadır. Odağımız net: Türkiye’nin artan enerji ihtiyacını güvenli, sürdürülebilir ve güçlü bir altyapı ile karşılamak. ‘Daha İyi Bir Gelecek’ vizyonumuz doğrultusunda ülkemizin enerji dönüşümüne liderlik etmeyi sürdüreceğiz” dedi. Ulbrich: “2026’da finansal sağlamlık ve değer yaratmak önceliğimiz olacak” 2025 yılı boyunca mali disiplin ve bilanço dayanıklılığını önceliklendirdiklerini belirten Enerjisa Enerji CFO’su Philipp Ulbrich, “Yüksek enflasyon ve faiz ortamında finansal dayanıklılığımızı güçlü tutmaya odaklandık. Disiplinli borç yönetimi, öngörülebilir nakit üretimi ve yalnızca en kârlı iş alanlarına yönelen net sermaye tahsisi sayesinde bilanço esnekliğimizi koruduk. Düzenlemeye tabi iş modelimizin sağladığı görünürlük, finansal istikrarımızın en önemli dayanaklarından biri olmaya devam etti. Elektrik dağıtım şebekesine yönelik uzun vadeli yatırımlara dayanan temel iş modelimizin sürekliliği için gerekli zemini oluşturan 5. Düzenleme Dönemi’nin parametrelerine ilişkin artık net bir görünürlüğe sahibiz. Perakende sektörüne ilişkin mevcut düzenlemelerde, enflasyonun kar marjları üzerindeki etkisinin dengelenemediği gözlemlenmektedir. Bu durum da sektör genelindeki marj baskının devam etmesine neden oluyor. Bu görünürlük doğrultusunda, disiplinli uygulamayı değer artırıcı büyüme ile dengelemeye devam ederken, karlı bir şekilde yatırımları ve kazançları enflasyon beklentilerinin üzerinde artırmayı hedefleyen iddialı 2026 hedefleri belirliyoruz” dedi. Enerjisa Enerji 2026 yılına yönelik olarak Faaliyet Gelirlerinin 75–80 milyar TL seviyesine, Baz Alınan Net Kârının ise 11–13 milyar TL aralığına ulaşmasını öngörüyor. Aynı dönemde şirket, 30–35 milyar TL yatırım gerçekleştirmeyi planlarken; bu yatırımlar sayesinde Düzenlemeye Tabi Varlık Tabanının 110–120 milyar TL aralığına yükselmesini bekliyor. Şirketin CFO’su Philipp Ulbrich, gelecek projeksiyonları hakkında sözlerine şöyle devam etti “Enerjisa Enerji olarak, net bir stratejik yol haritası, dayanıklı iş modelimiz ve tüm paydaşlarımız için sürdürülebilir değer yaratma kararlılığımızla 2026 yılına ve 5. Düzenleme Dönemi’ne güçlü bir şekilde hazırız.” Kaynak: (KAHA) Kapsül Haber Ajansı

Rönesans Gayrimenkul'den Önemli Başarı Haber

Rönesans Gayrimenkul'den Önemli Başarı

Rönesans Gayrimenkul Yatırım’ın 2025 yılında hisselerinin tamamını satın aldığı İzmir Optimum ve Ankara Optimum Outlet bilançoya 22,4 milyon Euro’luk ek operasyonel gelir sağladı. Rönesans Holding’in ticari gayrimenkul geliştirme ve yatırım şirketi Rönesans Gayrimenkul Yatırım A.Ş. (RGY), İstanbul, Ankara, İzmir, Adana, Şanlıurfa, Samsun ve Kahramanmaraş’ta bulunan 12 alışveriş merkezi ve 4 ofis binasıyla Türkiye’nin en büyük ticari gayrimenkul yatırım gurubu olmayı sürdürüyor. Yüksek doluluk oranı, güçlü kiracı karması, enflasyona karşı korumalı gelir yapısı, düşük borçluluk seviyesi ve sürdürülebilir büyüme stratejisi ile uzun vadeli paydaş değeri yaratma kapasitesini devam ettiren RGY, kaliteli portföy yapısı, operasyonel disiplin ve finansal gücüyle Türkiye’de perakende gayrimenkul sektöründeki liderlik konumunu koruyor. Serbest nakit akışı yaratma kapasitemiz 150 milyon Euro RGY Yönetim Kurulu Başkanı İpek Ilıcak Kayaalp, şirketin güçlü nakit üretim kapasitesinin uzun vadeli stratejisinin temelini oluşturduğunu belirterek, “Yıllık 150 milyon Euro’nun üzerindeki serbest nakit akışımız, portföyümüzün gücünü ve sürdürülebilir gelir yaratma kapasitesini ortaya koyuyor. Bu sayede büyümemizi finanse edebiliyor, hissedarlarımıza düzenli temettü sunabiliyor ve sağlam bilanço yapımızı koruyabiliyoruz” dedi. Son yıllarda pandemi, önemli düzenleyici değişiklikler, depremler ve dalgalı ekonomik koşullara rağmen RGY’nin operasyonel gücünü ve finansal sağlamlığını koruduğunu vurgulayan Kayaalp, bu dayanıklılığın dikkatli yönetim anlayışı, yüksek kaliteli varlık portföyü ve disiplinli risk yaklaşımının sonucu olduğunu ifade etti. Alışveriş merkezlerinde 28 binden fazla kişiye istihdam ekosistemi yaratıldığını ve her yıl milyonlarca ziyaretçiye ev sahipliği yapıldığını belirten Kayaalp, şirketin 2030 yılına kadar portföyünün tamamında yenilenebilir elektrik kullanmayı hedeflediklerini, 2026 yılını ise “Su Yılı” ilan ederek su verimliliği çalışmalarını hızlandırdıklarını söyledi. Kiracı cirolarına endeksli dinamik kira yapısı reel gelir artışını destekliyor Rönesans Gayrimenkul Yatırım Genel Müdürü Yağmur Yaşar ise, uzun vadeli paydaş değeri yaratım stratejilerinin reel kazanç büyümesi, düzenli ve artan nakit akışı ve operasyonel mükemmeliyet üzerine kurulu olduğunu belirterek, şunları söyledi: “Tüketici fiyat endeksine ve kiracı cirolarına endeksli dinamik kira yapımız, reel gelir artışımızı destekliyor. Güçlü kiracı ilişkilerimiz ve yüksek doluluk oranımız, düzenli ve öngörülebilir nakit akışımızın temelini oluşturuyor. Türkiye’de yeni ve büyük ölçekli alışveriş merkezi arzının sınırlı olması da mevcut varlıkların değerini artırırken, performanslarını da yükseltiyor. Bu da hem finansal hem kiracı portföyü hem de ziyaretçi sayısı olarak bize olumlu yansıyor.” 2025 yılı itibariyle temettü dağıtımına başladıklarını hatırlatan Yağmur Yaşar, sürdürülebilir nakit üretimi doğrultusunda ilerleyen dönemlerde temettü tutarının kademeli olarak artırılmasını hedeflediklerini söyledi. Rönesans Gayrimenkul Yatırım’ın 2025 yılında brüt aktif değerinin 3,6 milyar Euro’ya ulaştığını, net aktif değerinin ise 3,1 milyar Euro olduğunu anlatan Yaşar, “2025 yılında net borç/FAVÖK oranımız 2,5 seviyesine geriledi. Faiz karşılama oranımız ise 6,4 olarak gerçekleşti. Bu rakamlar bize kredi işlemlerinde sürdürülebilir bir iyileşme olduğunu net olarak gösteriyor” diye konuştu. Portföyümüzün kalitesi sürekli artıyor Büyüme stratejilerinin seçici, disiplinli ve değer artırıcı yatırımlara dayandığına dikkat çeken Yaşar, “Nitelikli satın almalar ve geliştirme projeleriyle portföyün kalitesi sürekli olarak artırılıyor. 2025 yılında gerçekleştirdiğimiz İzmir Optimum ve Ankara Optimum Outlet alışveriş merkezlerinin tamamının satın alınması, portföyün gelir tabanını daha da sağlamlaştırdı. Bu varlıklar, güçlü ziyaretçi trafiği, yüksek doluluk oranı ve istikrarlı kiracı yapısı sayesinde portföyümüze anında katkı sağladı. Bu arada inşaatı devam eden Maltepe Park konutlarının yüzde 18’i satıldı. Proje kapsamında 32 bin metrekare kiralanabilir alana sahip A+ ofisler de yer alacak. Antalya Konyaaltı ve İstanbul Ümraniye’de bulunan arsalarımız da uygun piyasa koşullarında geliştirilmeye hazır durumda” dedi. 114 milyon ziyaretçi ağırladık Yağmur Yaşar, Rönesans Gayrimenkul Yatırım’ın 2025 yılında 114 milyon ziyaretçiyi ağırladığını ve doluluk oranının ise yüzde 99,2 olarak gerçekleştiğini belirterek, şunları söyledi: “Güçlü ve dayanıklı ziyaretçi trafiğine sahibiz. Bu sayede 2024–2025 döneminde pazar ortalamasının üzerinde bir performans sergiledik ve ziyaretçi sayısındaki değişimde pazarı ortalama yüzde 4 oranında geride bıraktık. Güçlü ve dengeli kiracı yapımız, enflasyonun üzerinde sürdürülebilir ciro artışını destekledi ve 2025 yılında kiracı cirolarımız da yıllık ortalama yüzde 38,2 oranında arttı. Yani yüzde 35 seviyesindeki tüketici fiyat endeksinin ve yüzde 30 civarındaki sektör ortalamasının üzerinde bir artış oldu.” 2026 yılında da operasyonel performansın korunacağının ve sürdürülebilir büyümenin devam edeceğinin altını çizen Yaşar, “Enflasyona endeksli kira yapısı ve ciro bazlı kira modeli sayesinde gelir artışının devam etmesini öngörüyoruz. Şirketimiz, güçlü bilançosu ve disiplinli finansal yaklaşımı sayesinde hem ekonomik dalgalanmalara karşı dayanıklı kalmayı hem de fırsatları değerlendirmeyi hedefliyor” diye konuştu. Kaynak: (KAHA) Kapsül Haber Ajansı

Siemens 2026’ya Büyüme ile Başladı Haber

Siemens 2026’ya Büyüme ile Başladı

Siemens, (31 Aralık 2025 itibarıyla sona eren) ilk çeyrekte sergilediği güçlü performansla 2026 mali yılına başarılı bir başlangıç yaptı. Mali yıla yapılan bu güçlü başlangıcın ardından Siemens, satın alma fiyatı dağıtımı muhasebesi öncesi net kârdan elde edilen hisse başına temel kazancın (PPA öncesi EPS) 2026 mali yılında 10,40 Euro - 11,00 Euro aralığından 10,70 Euro - 11,10 Euro aralığına yükseleceğini öngörüyor. Siemens ayrıca 2026 mali yılı için diğer beklentilerini koruyor. Siemens AG Başkanı ve CEO'su Roland Busch, "İlk çeyrekteki güçlü performansımız stratejimize sağlıklı bir şekilde uygulayabildiğimizi gösteriyor. Siemens büyüyen pazarlarda çok iyi konumlanmış durumda. Yapay zeka, işletmelerimiz için güçlü bir büyüme faktörü olarak öne çıkıyor. Dünya çapındaki iş ortaklarımızla birlikte ana sektörlerimizde endüstriyel yapay zekayı ölçeklendiriyoruz. Yapay zekayı tasarım, geliştirme, ürünler ve operasyonlara derinlemesine entegre ederek müşterilerimiz için ölçülebilir bir değer yaratıyoruz. Mali yıla yaptığımız bu güçlü başlangıçla mali görünümümüzü de güçlendirdik" dedi. Siemens AG Mali İşler Direktörü Ralf P. Thomas ise "Güçlü faaliyet performansımız ilk çeyrekte yüksek kârlılığa dönüştü. Stratejimizi titizlikle uygulamaya devam ediyoruz. Hızlandırdığımız hisse geri alım programımız da hissedarlarımız için sürekli değer yaratıyor" diye konuştu. Tüm endüstriyel iş kollarında gelir artışı ve yüksek kârlılık Siemens, 2026 yılının 1. çeyreğinde siparişlerini karşılaştırılabilir bazda - bir başka deyişle kur çevrimi ve portföy etkileri hariç - yüzde 10 artırarak 21,4 milyar Euro'ya yükseltti (2025 1. çeyrek: 20,1 milyar Euro). Rekor düzeyde sipariş alımı gerçekleştirilen Akıllı Altyapı İş Kolu önderliğinde artan siparişler, Dijital Endüstriler ve Mobilite iş kollarındaki ciddi artışlarla desteklendi. Gelirler, endüstriyel işletmeler genelinde bir önceki yıla göre yüzde 8 artarak 19,1 milyar Euro'ya ulaştı (2025 1. çeyrek: 18,4 milyar Euro). 1,12 seviyesinde gerçekleşen sipariş/satış oranı, gücünü korudu. Birikmiş sipariş miktarı 2026 yılının ilk çeyreğinin sonu itibarıyla 120 milyar Euro ile rekor seviyeye ulaştı. Endüstriyel İş Kolu kârı yüzde 15 artışla 2,9 milyar Euro oldu (2025 1. çeyrek: 2,5 milyar Euro). Endüstriyel İş Kolu kâr marjı yüzde 15,6’ya yükseldi (2025 1. Çeyrek: yüzde 14,1). Güçlü bir duruş sergileyen net kâr 2,2 milyar Euro olarak gerçekleşti (2025 1. çeyrek: 3,9 milyar Euro). 2025 yılı 1. çeyreğinde Innomotics satışından elde edilen (vergi sonrası) 2,1 milyar Euro kazancın da etkisi görülmüştü. 2026 yılı 1. çeyreğinde ise satın alma fiyatı dağıtımı muhasebesi öncesi hisse başına temel kazanç (PPA öncesi EPS) 2,80 Euro oldu (2025 1. çeyrek: 4,86 Euro). Innomotics satışından kaynaklanan hisse başına 2,64 Euro kazanç hariç tutulduğunda 2025 yılı 1. çeyreğinde PPA öncesi EPS 2,22 Euro olarak gerçekleşmişti. Grup düzeyinde sürdürülen ve durdurulan faaliyetlerden elde edilen toplam serbest nakit akışı, mevsimsel olarak güçlü bir seviye olan 677 milyon Euro'ya ulaştı (2025 1. çeyrek: 1,6 milyar Euro). Serbest nakit akışındaki düşüşün başlıca nedeni, 2025 yılının 1. çeyreğinde 1,7 milyar Euro seviyesinde serbest nakit akışı kaydeden Endüstriyel İş Kolunun bu kez 1,0 milyar Euro serbest nakit akışı kaydetmesiydi. Asıl neden ise Mobilite projelerindeki ödemelerin zamanlamasından kaynaklanan etkiler de dahil olmak üzere işletme sermayesinin artmasıydı. Endüstriyel İş Kolu dışında Siemens, nükleer atıkların nihai bertarafına ilişkin bir yükümlülüğün yerine getirilmesiyle ilgili olarak 0,4 milyar Euro nakit çıkışı kaydetti. Tüm endüstriyel işletmelerde güçlü performans Dijital Endüstriler İş Kolu siparişlerde ve gelirde çift haneli büyüme oranları elde etti. Bu başarıda, önemli ihaleler kazanan yazılım iş kolunun ve ağırlıklı olarak kısa dönemli işlerin yönlendirdiği otomasyon iş kolunun büyümeye yaptığı güçlü katkılar etkili oldu. Coğrafi açıdan ABD ve Çin'de bir önceki yılın aynı dönemine kıyasla görülen güçlü artışlarla birlikte tüm raporlama bölgelerinde siparişler ve gelirde artış kaydedildi. Siparişler önceki yılın aynı dönemine göre yüzde 13 artışla 4,8 milyar Euro seviyesine yükselirken (2025 1. çeyrek: 4,2 milyar Euro) gelirler yüzde 10 artarak 4,5 milyar Euro seviyesinde gerçekleşti (2025 1. çeyrek: 4,1 milyar Euro). Kâr yüzde 37 artarak 804 milyon Euro oldu (2025 1. çeyrek: 588 milyon Euro). Sonuç olarak kâr marjı yüzde 17,8 olarak kaydedildi (2025 1. çeyrek: yüzde 14,5). Kâr ve kârlılıktaki ciddi artışlar büyük ölçüde otomasyon iş kolundan kaynaklandı. Akıllı Altyapı İş Kolunda siparişler önceki yılın aynı dönemine göre yüzde 22 artarak 7,2 milyar Euro ile rekor seviyeye ulaştı (2025 1. çeyrek: 6,2 milyar Euro). Tüm iş kollarında ve raporlama bölgelerinde siparişler ve gelirde karşılaştırılabilir bazda artış kaydedildi. Ciro, büyük sipariş birikimini güçlü bir şekilde karşılayan elektrifikasyon iş kolunun liderliğinde toplam 5,5 milyar Euro seviyesine yükseldi (2025 1. çeyrek: 5,3 milyar Euro). Gelirlerdeki artış, coğrafi bazda büyük ölçüde Avrupa ve ABD'den kaynaklandı. Toplam kâr 1,1 milyar Euro olarak gerçekleşti (2025 1. çeyrek: 891 milyon). Kâr marjı yüzde 19,0 oldu (2025 1. çeyrek: yüzde 16,9). Akıllı Altyapı iş kolu daha yüksek gelir, ölçek ekonomileri ve devam eden verimlilik iyileştirmeleri sayesinde kârını ve kârlılığını bir önceki yılın aynı dönemine göre tüm işletmelerinde artırdı. Kârlılık, olumsuz kur etkilerini fazlasıyla dengeleyen olumlu emtia riskinden korunma etkilerinden de yararlandı. Mobilite İş Kolunda siparişler karşılaştırılabilir bazda yüzde 10 artışla 2,9 milyar Euro'ya yükseldi (2025 1. çeyrek: 2,7 milyar Euro). Bu artış, Almanya'da bataryalı bölgesel trenlerin teslimatı için 0,6 milyar Euro değerinde bir sözleşme ve Fransa'da otomatik metro trenlerinin teslimatı için 0,4 milyar Euro değerinde mevcut bir sözleşmenin uzatılması dahil olmak üzere büyük siparişlerden elde edilen daha yüksek hacimden kaynaklandı. Gelir, ağırlıklı olarak demiryolu araçları ve müşteri hizmetleri işletmelerinin etkisiyle karşılaştırılabilir bazda yüzde 9 artarak 3,2 milyar Euro'ya ulaştı. Kâr yüzde 15 artışla 286 milyon Euro'ya (2025 1. çeyrek: 249 milyon Euro) ve kâr marjı yüzde 9,0'a (2025 1. çeyrek: yüzde 8,4) yükseldi. Yıllık Hissedarlar Genel Kurulu Toplantısında temettü teklifi oylanacak Siemens AG’nin olağan Yıllık Hissedarlar Toplantısı, bugün şirketin ilk çeyrek rakamlarının açıklanmasının hemen ardından fiziki ortamda gerçekleştirilecek. Hissedarlar, Yönetim ve Denetim Kurullarının 2025 mali yılı için hisse başına 5,35 Euro temettü dağıtılması teklifini oylayacak. Teklif edilen temettü 2024 mali yılı temettüsünden 0,15 Euro daha yüksek olup Siemens’in kademeli olarak artan temettü dağıtma politikasının bir göstergesidir. Kaynak: (KAHA) Kapsül Haber Ajansı

logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.