Hava Durumu
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文
Türkçe
English
Русский
Français
العربية
Deutsch
Español
日本語
中文

#Teminat

Kapsül Haber Ajansı - Teminat haberleri, son dakika gelişmeleri, detaylı bilgiler ve tüm gelişmeler, Teminat haber sayfasında canlı gelişmelere ulaşabilirsiniz.

Sel ve Su Baskınları, Sigorta Güvencesinin Önemini Yeniden Gündeme Taşıdı Haber

Sel ve Su Baskınları, Sigorta Güvencesinin Önemini Yeniden Gündeme Taşıdı

İstanbul’da etkili olan yoğun yağışlar ve su baskınları, konut, araç ve iş yerlerinde oluşabilecek hasarlara karşı sigorta güvencesinin önemini yeniden gündeme taşıdı. Türkiye genelinde araçlarda kasko sigortalılık oranı yüzde 26 seviyesinde bulunurken, özel konut sigortalılık oranının yaklaşık yüzde 20 olduğu belirtiliyor. Beklenmedik hasarların aile bütçeleri ve işletmeler üzerinde yaratabileceği mali yük, ihtiyaçlara uygun sigorta güvencesinin önemini bir kez daha ortaya koyuyor. İstanbul’da geçtiğimiz hafta etkili olan yoğun yağışlar ve ardından yaşanan su baskınları, günlük yaşamı olumsuz etkilerken sigorta poliçelerinin hangi riskleri kapsadığı sorusunu da gündeme getirdi. Aynı olayın konutlarda, iş yerlerinde ve araçlarda farklı hasarlara neden olabilmesi, sigorta ihtiyaçlarının bütüncül bir yaklaşımla değerlendirilmesini önemli hale getiriyor. Konuyla ilgili değerlendirmelerde bulunan Aksigorta Operasyonlar Genel Müdür Yardımcısı Metin Demirel, sigortanın beklenmedik olayların ardından oluşabilecek mali kayıpların yönetilmesindeki rolüne dikkat çekerek, “Evimiz, eşyalarımız, aracımız ve iş yerimiz, emek vererek oluşturduğumuz değerler. Sel ve su baskını gibi olaylar bu değerlerin birden fazlasını aynı anda etkileyebiliyor. İhtiyaçlara uygun teminatlarla oluşturulan sigorta güvencesi, hasarın ardından toparlanmayı ve günlük yaşama devam etmeyi kolaylaştırıyor” dedi. Türkiye’de araçların yaklaşık dörtte üçünün kaskosu yok Türkiye genelinde toplam araçlarda kasko sigortalılık oranının yüzde 26 seviyesinde olduğunu belirten Metin Demirel, otomobillerde bu oranın yüzde 37’ye yükseldiğine dikkat çekti. “Bu veriler, Türkiye’de araçların önemli bir bölümünün kendi araçlarında oluşabilecek hasarlara karşı kasko güvencesine sahip olmadığını gösteriyor. Yüksek onarım ve yedek parça maliyetleri düşünüldüğünde, beklenmedik bir hasar araç sahipleri için ciddi bir mali yük oluşturabiliyor” dedi. Zorunlu trafik sigortası ile kasko arasındaki farkın doğru anlaşılması gerektiğini vurgulayan Demirel, “Zorunlu trafik sigortası, aracın işletilmesi sırasında üçüncü kişilere verilen zararlar nedeniyle doğan sorumluluklara yönelik güvence sağlıyor. Araç sahibinin kendi aracında sel veya su baskını nedeniyle meydana gelen hasar ise trafik sigortası kapsamında karşılanmıyor. Bu nedenle kasko poliçesinin sunduğu teminatların ve sel, su baskını gibi risklere ilişkin koşulların dikkatle incelenmesi gerekiyor” ifadelerini kullandı. Aksigorta, araç sahiplerinin farklı ihtiyaçlarına yönelik kasko çözümleri sunarken poliçe kapsamında yer alan teminatlar ve ek güvenceler, ürün ve poliçe koşullarına göre değişebiliyor. Bu nedenle araç sahiplerinin yalnızca prim tutarını değil, sel ve su baskını gibi risklerin kapsamını, teminat limitlerini ve varsa muafiyetleri de değerlendirmesi önem taşıyor. Konutlarda da önemli bir güvence açığı bulunuyor Özel konut sigortasında sigortalılık oranının yaklaşık yüzde 20 seviyesinde olduğuna dikkat çeken Demirel, konutlarda oluşabilecek hasarların yalnızca binayla sınırlı kalmadığını belirtti. “Konutlarda meydana gelen hasarlar; mobilyalardan elektronik cihazlara, kişisel eşyalardan yaşam alanının yeniden kullanılabilir hale getirilmesine kadar pek çok maliyet doğurabiliyor. Bu nedenle binanın yanı sıra ev eşyalarının da hangi risklere karşı güvence altında olduğunun değerlendirilmesi gerekiyor. Ev sahipleri kadar kiracıların da kendi ihtiyaçlarına, eşyalarına ve sorumluluklarına uygun sigorta çözümlerinden yararlanması önem taşıyor” dedi. Zorunlu Deprem Sigortası’nın kapsamına da değinen Demirel, halk arasında DASK olarak bilinen sigortanın deprem ve poliçede belirtilen deprem kaynaklı riskler nedeniyle binada oluşan zararları, belirlenen limitler dahilinde karşıladığını hatırlattı. Demirel, “Sel ve su baskını gibi yağış kaynaklı hasarlar DASK kapsamında yer almıyor. Bu risklere karşı korunmak isteyenlerin, konut sigortası poliçelerinde ilgili teminatların bulunup bulunmadığını kontrol etmesi gerekiyor. Ayrıca bina güvencesi ile ev eşyalarına yönelik güvencelerin birbirinden farklı olduğu unutulmamalı” ifadelerini kullandı. Aksigorta, Mini Konut, Konut Sigortası ve Premium Konut Sigortası ürünleriyle farklı ihtiyaçlara yönelik konut sigortası seçenekleri sunuyor. Seçilen ürün ve poliçe koşullarına bağlı olarak yangın, sel ve su baskını gibi risklere yönelik teminatların yanı sıra asistans hizmetleri ve farklı ihtiyaçlara yönelik ek teminat seçenekleri de değerlendirilebiliyor. Ev sahipleri ve kiracılar, kendi ihtiyaçlarına uygun çözümleri tercih edebiliyor. Aksigorta Eşya Sigortası da ev eşyalarının korunmasına yönelik ihtiyaçlara yanıt veriyor. Poliçe koşullarına bağlı olarak eşyaların çeşitli risklere karşı güvence altına alınmasının yanı sıra üçüncü kişilere karşı doğabilecek sorumluluklara ilişkin teminat seçenekleri de sunulabiliyor. Poliçenin fiyatı kadar kapsamını da değerlendirin Sigorta yaptırırken öncelikle ihtiyaçların ve karşı karşıya olunan risklerin belirlenmesi gerektiğini ifade eden Demirel, poliçe seçiminde kapsamın dikkatle incelenmesi gerektiğini vurguladı. “Bir poliçeye sahip olmak kadar, poliçenin hangi zararları, hangi koşullarda ve hangi limitlerle karşıladığını bilmek de önemli. Konutun veya iş yerinin bulunduğu bölge, aracın kullanım koşulları ve sigortalanan varlıkların güncel değerleri birlikte değerlendirilmeli. Sel ve su baskını teminatının kapsamı, uygulanabilecek muafiyetler ve teminat dışında kalan durumlar mutlaka öğrenilmeli. Daha düşük prim ödemek amacıyla ihtiyaç duyulan teminatların kapsam dışında bırakılması, hasar anında çok daha yüksek maliyetlerle karşılaşılmasına neden olabiliyor” dedi. Aksigorta, kasko, konut ve eşya sigortalarının yanı sıra iş yerlerine yönelik sigorta çözümleriyle de farklı risklere karşı güvence sunuyor. Ürün ve poliçe kapsamına göre değişen teminatlar ve asistans hizmetleri, beklenmedik olayların ardından oluşabilecek mali yükün hafifletilmesine yardımcı olmayı amaçlıyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Neova Sigorta’dan Avantajlı Prim Sunan Yeni Kasko Haber

Neova Sigorta’dan Avantajlı Prim Sunan Yeni Kasko

Araç sahiplerinin değişen ihtiyaçları doğrultusunda ürün portföyünü geliştirmeye devam eden Neova Sigorta, kasko ürün ailesine yeni bir alternatif ekledi. Özellikle 10 yaş ve altındaki otomobil ve kamyonetler için geliştirilen NeoServis Tercih Kasko, onarımların anlaşmalı özel servislerde gerçekleştirilmesi koşuluyla daha erişilebilir bir prim seçeneği sunuyor. Ürün kapsamında sigortalılar, onarımların anlaşmalı özel servislerde gerçekleştirilmesi koşuluyla genişletilmiş kasko teminatlarından yararlanırken prim maliyetlerini azaltabiliyor. NeoServis Tercih Kasko kapsamında sigortalılar, hızlı, kaliteli ve garantili onarım hizmetinden faydalanırken hasarsızlık indirimlerini de koruyabiliyor. Anlaşmalı özel servis ağı dışındaki servislerin kullanılması durumunda ise poliçede belirtilen koşullar doğrultusunda muafiyet uygulanıyor. "Müşterilerimize ihtiyaçlarına uygun alternatifler sunuyoruz" Konuya ilişkin değerlendirmelerde bulunan Neova Sigorta Teknik ve Reasürans Genel Müdür Yardımcısı Cem Salih Çelen, müşteri beklentilerinin her geçen gün daha fazla çeşitlendiğini belirterek şunları söyledi: "Tüm sigorta ürünlerinde olduğu gibi kaskoda da müşteriler kapsamlı teminatların yanı sıra kendi kullanım alışkanlıklarına ve ihtiyaçlarına uygun seçenekler de bekliyor. NeoServis Tercih Kasko ile müşterilerimize anlaşmalı özel servislerde sunulan hizmetlerden avantajlı primlerle yararlanabilecekleri bir alternatif sunuyoruz. Bu ürün kapsamında müşterilerimiz, Neova Sigorta’nın teminat ve hizmet standartları çerçevesinde anlaşmalı özel servislerde sunulan onarım hizmetlerinden yararlanabiliyor. Ürün geliştirme yaklaşımımızda önceliğimiz, müşterilerimizin ihtiyaçlarını doğru anlayarak güvenilir hizmet sunan çözümler geliştirmek.” NeoServis Tercih Kasko, Neova Sigorta'nın müşteri odaklı ürün geliştirme anlayışının yeni örneklerinden biri olarak öne çıkıyor. Ürün, araç sahiplerine kapsamlı teminatları ve uygun prim yapısını bir arada sunan yeni bir kasko seçeneği sunuyor. Kaynak: (KAHA) Kapsül Haber Ajansı

İklim Riskine Karşı Şirketlerin İş Sürekliliği Ne Kadar Güvende? Haber

İklim Riskine Karşı Şirketlerin İş Sürekliliği Ne Kadar Güvende?

IBS Sigorta ve Reasürans Brokerliği CEO'su Murat Çiftçi, "İklim riskini artık yalnızca 'hangi varlığımız zarar görebilir?' sorusuyla değil, 'işimizi ne durdurabilir?' sorusuyla değerlendirmek gerekiyor" dedi. İklim değişikliğinin şirketler açısından yarattığı risk tablosu giderek daha karmaşık hale geliyor. Geçmişte doğal afet riskleri ağırlıklı olarak tesis, makine, ekipman ve stok gibi fiziksel varlıkların uğrayabileceği hasarlar üzerinden değerlendirilirken bugün aynı olayın üretim, lojistik, enerji, tedarik zinciri ve gelir akışı üzerindeki etkilerinin birlikte ele alınması gerekiyor. Bu değişimin şirketlerin risk yönetimi yaklaşımını da dönüştürdüğünü belirten IBS Sigorta ve Reasürans Brokerliği CEO'su Murat Çiftçi, iklim kaynaklı risklerin artık iş sürekliliği planlarının temel unsurlarından biri olması gerektiğine dikkat çekti. "Asıl risk bazen fiziksel hasardan sonra başlıyor" Bir fabrikanın sel veya fırtına nedeniyle zarar görmesinin görünür ve ölçülebilir bir risk olduğunu belirten Çiftçi, şirketler açısından asıl finansal etkinin bazı durumlarda üretimin durmasıyla ortaya çıktığını söyledi: "Hasar gören binayı veya makineyi yeniden yapmak mümkün. Ancak üretimin haftalarca durmasının, müşteriye teslimat yapılamamasının, pazar kaybının veya devam eden sabit giderlerin şirket üzerinde yaratacağı finansal etki çok daha büyük olabilir. Bu nedenle iklim risklerini değerlendirirken yalnızca varlık değerini değil, iş durması ve kar kaybı riskini de doğru hesaplamak gerekiyor." Çiftçi, bu noktada şirketlerin sigorta programlarında mal varlığı teminatları ile iş durması ve kar kaybı teminatlarının birbiriyle uyumlu şekilde yapılandırılmasının önem taşıdığını belirtti: "Bir şirketin fiziksel varlıkları doğru bedellerle sigortalanmış olabilir. Ancak üretimin ne kadar süreyle durabileceği, bu sürede oluşacak brüt kâr kaybı ve devam edecek sabit giderler doğru hesaplanmamışsa, büyük bir hasar sonrasında ciddi bir koruma açığı ortaya çıkabilir." Tesisiniz zarar görmese bile üretiminiz durabilir İklim risklerinin en önemli özelliklerinden birinin şirketlerin kendi tesislerinin sınırlarını aşması olduğunu belirten Çiftçi, tedarik zincirindeki bağımlılıkların özellikle büyük ölçekli şirketler açısından ayrı bir risk alanı oluşturduğunu söyledi: "Kendi fabrikanız hiçbir fiziksel hasar görmeyebilir. Ancak üretiminiz için kritik olan tek bir tedarikçinin tesisi sel nedeniyle devre dışı kalırsa, kullandığınız liman kapanırsa, ulaşım güzergâhları kullanılamaz hale gelirse veya enerji tedariki kesilirse sizin operasyonunuz da durabilir. Bu nedenle şirketlerin risk haritasını yalnızca kendi tesislerinin adresleri üzerinden çıkarması artık yeterli değil." Çiftçi'ye göre şirketlerin kritik tedarikçilerini, alternatif tedarik kaynaklarını, lojistik güzergâhlarını ve üretimin devamı için vazgeçilmez olan enerji ve hammadde bağımlılıklarını belirlemesi gerekiyor. Her iş durması sigorta kapsamında olmayabilir Sigorta sektörü dolaylı iklim risklerini, şirketin kendi tesisindeki fiziksel hasarın yanı sıra operasyonun bağlı olduğu kritik tedarikçi, müşteri, enerji, altyapı ve lojistik noktalarında meydana gelebilecek kesintilerin şirketin faaliyetleri ve geliri üzerindeki etkisini analiz ederek değerlendiriyor. Bu nedenle iş durması sigortası ve tedarik zinciri risklerine yönelik teminatlarda poliçenin hangi olayla devreye girdiği büyük önem taşıyor. Çiftçi bu konuda şirketlerin poliçe kapsamlarını dikkatle incelemesi gerektiğini belirterek şunları söyledi: "Her iş durması aynı şekilde teminat altında olmayabilir. Poliçenin iş durması teminatının hangi fiziksel hasarlara bağlı olarak çalıştığı, kritik tedarikçi veya müşteri tesislerindeki hasarların kapsama dahil olup olmadığı, enerji ve kamu hizmetlerindeki kesintilerin nasıl ele alındığı ve teminatın hangi süre ve limitlerle verildiği mutlaka incelenmeli." Çiftçi, özellikle tedarikçi kaynaklı iş durması, erişimin engellenmesi, enerji veya diğer hizmet sağlayıcılarındaki kesintiler ve alternatif üretim veya tedarik maliyetleri gibi risklerin şirketin faaliyet yapısına göre değerlendirilmesi gerektiğine dikkat çekti: "Buradaki kritik nokta poliçede bir teminat başlığının bulunması değil, o teminatın şirketin gerçek bağımlılıklarını karşılayacak şekilde tasarlanmış olmasıdır. İki şirket aynı sektörde faaliyet gösterse bile tedarik zincirleri ve kritik bağımlılıkları tamamen farklı olabilir. Dolayısıyla doğru sigorta programı standart bir ürün seçmekten çok, şirketin operasyonel yapısını doğru okumayı gerektiriyor." Kar kaybı sigortasında doğru süre ve limit kritik İş durması ve kar kaybı sigortası açısından şirketlerin en fazla dikkat etmesi gereken konulardan birinin tazminat süresi olduğunu belirten Çiftçi, büyük ölçekli bir hasarın ardından faaliyetlerin eski seviyesine dönmesinin fiziksel onarımın tamamlanmasından daha uzun sürebileceğine dikkat çekti: "Bir tesisin yeniden faaliyete geçmesi, işin tamamen normale döndüğü anlamına gelmeyebilir. Makine ve ekipmanın yeniden temini, tedarik zincirinin kurulması, müşterilerin geri kazanılması ve üretimin hasar öncesi kapasiteye ulaşması zaman alabilir. Bu nedenle kar kaybı sigortasında seçilen tazminat süresinin gerçekçi olması son derece önemli." Aynı şekilde sigorta bedellerinin ve beklenen brüt kârın güncel finansal veriler üzerinden hesaplanması gerektiğini ifade eden Çiftçi, eksik veya geçmiş verilere dayanan hesaplamaların hasar anında şirketin beklediğinden daha düşük bir korumayla karşılaşmasına neden olabileceğini söyledi. "İş sürekliliği poliçe satın almakla başlamıyor" Şirketlerin iklim kaynaklı risklere karşı dayanıklılığını artırmak için sigortanın daha geniş bir risk yönetimi yaklaşımının parçası olması gerektiğini vurgulayan Çiftçi, şirketlere öncelikle kritik operasyonlarını ve bağımlılıklarını belirlemelerini önerdi: "Şirketler kendilerine birkaç temel soru sormalı: Hangi tesisimiz veya üretim hattımız durursa faaliyetimiz ciddi şekilde etkilenir? Hangi tedarikçimizin alternatifi yok? Hangi hammadde, enerji kaynağı veya lojistik güzergâhına bağımlıyız? Bir kesinti yaşanırsa ne kadar süre faaliyetimizi sürdürebiliriz? Alternatif üretim veya tedarik imkânımız var mı? Bu soruların cevapları olmadan yalnızca poliçe limitlerine bakarak iş sürekliliğinin güvende olduğunu söylemek mümkün değil." Çiftçi'ye göre bu analiz sonucunda şirketler önleyici tedbirler, alternatif tedarikçiler, acil durum planları, iş sürekliliği senaryoları ve sigorta programlarını birbirini tamamlayan bir yapı içinde ele almalı. İklim riski sigorta fiyatlamasını ve reasürans kapasitesini de etkiliyor İklim kaynaklı hasarların sıklığı ve şiddetindeki değişimin yalnızca sigortalıları değil, sigorta ve reasürans piyasalarını da etkilediğini belirten Çiftçi, riskin bulunduğu coğrafya ve niteliğine bağlı olarak fiyatlama, muafiyet, limit ve teminat koşullarının giderek daha fazla önem kazanacağını söyledi. İklim risklerinin sıklığı, şiddeti ve aynı anda birden fazla sigortalıyı etkileyebilme potansiyeli arttıkça reasürörler riskleri daha ayrıntılı modelleyebilir; yüksek riskli bölgelerde kapasite, fiyat, muafiyet ve teminat koşullarında daha seçici davranabilir. Çiftçi, uluslararası reasürans piyasalarının şirketlerin iklim risklerini nasıl yönettiğine giderek daha fazla önem verdiğini belirterek şöyle devam etti: "Sigorta ve reasürans kapasitesi sınırsız değil. Riskin arttığı alanlarda yalnızca geçmiş hasar verileri değil, şirketin aldığı önlemler, tesisin dayanıklılığı, iş sürekliliği planları ve riskin ne ölçüde yönetildiği de daha fazla önem kazanıyor. Dolayısıyla güçlü risk yönetimi gelecekte yalnızca hasarı azaltmak açısından değil, uygun sigorta kapasitesine erişebilmek açısından da şirketler için önemli bir avantaj haline gelebilir." "İklim riskini şirketin bilançosuna ulaşmadan yönetmek gerekiyor" IBS Sigorta ve Reasürans Brokerliği olarak şirketlerin risklerini yalnızca mevcut poliçeleri üzerinden değil, operasyonel bağımlılıkları ve uluslararası sigorta ve reasürans piyasalarındaki gelişmelerle birlikte değerlendirdiklerini belirten Çiftçi, sözlerini şöyle tamamladı: "İklim değişikliği şirketler açısından artık yalnızca bir doğal afet veya sürdürülebilirlik konusu değil; doğrudan iş sürekliliği ve finansal dayanıklılık konusu. Bir şirketin fabrikasını korumak önemli ama bugün bunun ötesine geçmemiz gerekiyor. Tedarik zincirini, enerji bağımlılığını, lojistik ağını ve gelir akışını da koruyabilmeliyiz. Bizim broker olarak görevimiz de şirketin nerede sigorta açığı olduğunu hasar gerçekleştikten sonra değil, öncesinde görebilmek ve doğru sigorta ile reasürans yapısını buna göre oluşturmak. Çünkü gerçek dayanıklılık, yalnızca hasarı karşılayabilmek değil, hasara rağmen işin devam edebilmesini sağlamak demek." Kaynak: (KAHA) Kapsül Haber Ajansı

İLKSAN Üyelerinin Sağlık Güvencesi Unıco Sigorta’ya Emanet Haber

İLKSAN Üyelerinin Sağlık Güvencesi Unıco Sigorta’ya Emanet

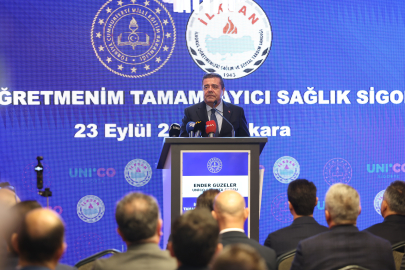
Unico Sigorta ile İlkokul Öğretmenleri Sağlık ve Sosyal Yardım Sandığı (İLKSAN) arasındaki Grup Tamamlayıcı Sağlık Sigortası anlaşmasının detayları, 23 Eylül 2026’da Ankara Başkent Öğretmenevi’nde düzenlenen basın toplantısında paylaşıldı. Milli Eğitim Bakan Yardımcısı Bilal MACİT, İLKSAN Yönetim Kurulu Başkanı İsa BARIŞ ve Unico Sigorta Genel Müdürü Ender GÜZELER’in katıldığı toplantıda, anlaşmanın kapsamı ve İLKSAN üyelerine sunulan teminatlar hakkında bilgi verildi. İLKSAN Öğretmenim Tamamlayıcı Sağlık Sigortası ile İLKSAN’ın 298 bin üyesine poliçe koşulları çerçevesinde ayakta tedavi ve limitsiz yatarak tedavi teminatı sağlanıyor. Üyeler ayrıca poliçenin diğer ek teminatları dışında online doktor muayenesi hizmetinden de yararlanabiliyor. Bunun yanında üyelere ek teminat ve aile bireyleri için ayrı sigorta seçenekleri sunuluyor. İLKSAN üyeleri, ihtiyaçları doğrultusunda poliçelerini farklı teminat seçenekleriyle genişletebilecek. Üyeler isterlerse poliçelerine daha fazla ayakta tedavi hakkı ekleyebiliyor, İLKSAN üyelerinin eş ve çocukları için Unico Sigorta tarafından sunulan indirimli sağlık sigortası planları da satın alabiliyor. Sunulan sağlık sigortası seçeneklerinden Millî Eğitim Bakanlığı'na bağlı tüm üyeler ile eş ve çocukları da primlerini kendileri ödeyerek yararlanabilecek. Bu kapsamdaki sigorta satın alma işlemleri www.ogretmensigorta.com adresi üzerinden online olarak gerçekleştirilebilecek. Unico Sigorta Genel Müdürü Ender Güzeler, İLKSAN iş birliğinin şirketin sağlık sigortaları alanındaki büyüme stratejisi açısından önemli bir kilometre taşı olduğunu belirterek şöyle konuştu: ““Biz Unico Sigorta olarak sigortacılığın yalnızca risk gerçekleştiğinde devreye giren bir güvence mekanizması olmadığına inanıyor, sigortacılığın asıl değerini; insanların ve ailelerin hayatlarının farklı dönemlerinde ihtiyaç duydukları güveni, desteği ve sürekliliği sağlayabilmesinde görüyoruz. Bu anlayış doğrultusunda sağlık sigortaları, öncelik verdiğimiz alanlardan biri. Sağlık hizmetlerine erişimin desteklenmesi, bireylerin ve ailelerin ihtiyaçlarına uygun seçeneklere ulaşabilmesi ve sağlık güvencesinin daha geniş kitleler için erişilebilir hale gelmesi, bu alandaki yaklaşımımızın temelini oluşturuyor. Bugün duyurduğumuz İLKSAN iş birliğini de bu yaklaşımımızın somut bir yansıması olarak değerlendiriyoruz. İlkokul Öğretmenleri Sağlık ve Sosyal Yardım Sandığı’nın 298 bin üyesini kapsayan bu iş birliğiyle, daha geniş bir kitlenin sağlık güvencesine erişimini desteklemek ve üyelerin yanı sıra ailelerinin de ihtiyaçlarını gözeten çözümler sunmak bizim için büyük önem taşıyor. Unico Sigorta olarak, sigortacılığın toplumsal yaşamda üstlendiği güvence ve destek rolünü güçlendirmeyi; insanların ihtiyaç duydukları anlarda yanlarında olmayı ve sağlık alanında erişilebilir, güvenilir çözümler sunmayı sürdüreceğiz.” “İLKSAN üyelerine kapsamlı ve erişilebilir sağlık güvencesi sunuyoruz” İLKSAN Yönetim Kurulu Başkanı İsa Barış, Unico Sigorta ile gerçekleştirilen iş birliğinin İLKSAN üyelerinin sağlık hizmetlerine erişimini destekleyen önemli bir adım olduğunu belirterek şöyle konuştu: “İLKSAN olarak üyelerimizin ihtiyaçlarını gözeten, erişilebilir ve sürdürülebilir çözümler geliştirmeyi önceliklendiriyoruz. 298 bin üyemizi kapsayan Grup Tamamlayıcı Sağlık Sigortası anlaşmamızla üyelerimize sağlık ihtiyaçları doğrultusunda farklı teminat seçeneklerinden yararlanabilecekleri kapsamlı bir güvence sunuyoruz. Unico Sigorta ile gerçekleştirdiğimiz bu iş birliğinin, üyelerimizin sağlık hizmetlerine erişimini kolaylaştıracağına ve kendileri ile aileleri açısından önemli bir katkı sağlayacağına inanıyoruz.” Unico Sigorta, genişleyen ürün ve hizmet portföyü, güçlü iş ortaklıkları ve müşteri odaklı yaklaşımıyla sağlık sigortaları alanındaki büyümesini sürdürmeyi hedefliyor. Kaynak: (KAHA) Kapsül Haber Ajansı
Bankadan Kredi Nasıl Alınır? Kredi Çekme Şartları ve Merak Edilenler Haber

Bankadan Kredi Nasıl Alınır? Kredi Çekme Şartları ve Merak Edilenler

Bireysel ihtiyaçların finansmanında en sık başvurulan yöntemlerden biri banka kredileri olmaya devam ediyor. Eğitimden ev tadilatına, beklenmedik harcamalardan farklı nakit ihtiyaçlarına kadar pek çok alanda kullanılan ihtiyaç kredilerine banka şubelerinin yanı sıra mobil ve internet bankacılığı üzerinden de başvuru yapılabiliyor. Ancak kredi başvurusu yapmak, kredinin otomatik olarak onaylanacağı anlamına gelmiyor. Bankalar her başvuruyu kendi kredi ve risk politikaları doğrultusunda değerlendiriyor. Kredi notu bu süreçte önemli göstergelerden biri olsa da tek başına kredi kararını belirlemiyor. Kredi Nasıl Çekilir? Bankadan kredi çekmek isteyen tüketiciler öncelikle ihtiyaçlarına ve ödeme güçlerine uygun kredi tutarını belirleyerek başvuru sürecini başlatabiliyor. Başvurular bankanın mobil uygulaması, internet bankacılığı, müşteri hizmetleri veya şubeleri üzerinden gerçekleştirilebiliyor. Başvurunun ardından banka, müşterinin finansal profilini değerlendiriyor. Kredi başvurusunda kredi notunun yanı sıra gelir durumu, mevcut borçluluk, çalışma durumu ve geçmiş ödeme performansı gibi farklı unsurlar dikkate alınabiliyor. Başvurunun olumlu sonuçlanması halinde kredi sözleşmesi ve ödeme planı oluşturuluyor. Onay ve gerekli işlemlerin tamamlanmasının ardından kredi tutarı müşterinin hesabına aktarılabiliyor. Kredi Alma Şartları Nelerdir? Kredi alma koşulları bankadan bankaya ve başvurulan kredi türüne göre değişiklik gösterebiliyor. Bununla birlikte kredi değerlendirmelerinde bazı temel kriterler öne çıkıyor. 18 yaşını doldurmuş olmak, bankanın değerlendirebileceği bir gelir ve finansal profile sahip olmak, kredi ve kredi kartı ödemelerinde düzenli bir geçmiş göstermek ve mevcut borçların ödeme kapasitesiyle uyumlu olması kredi değerlendirmesinde önem taşıyor. Bankalar gerektiğinde başvuru sahibinden gelirini gösteren belge, kefil, ipotek veya farklı bir teminat da talep edebiliyor. Kredi Notu Kredi Başvurusunu Nasıl Etkiliyor? Kredi başvurularının değerlendirilmesinde öne çıkan göstergelerden biri Findeks Kredi Notu. Bankalar kredi, kredi kartı ve kredili mevduat hesabı başvurularında kendi değerlendirme sistemlerinin yanında Findeks Kredi Notu'nu da temel girdilerden biri olarak kullanabiliyor. Findeks verilerine göre kredi notunun hesaplanmasında kredili ürünlerin ödeme alışkanlıkları, mevcut hesap ve borç durumu, kredi kullanım yoğunluğu ve yeni kredili ürün açılışları dikkate alınıyor. Bu nedenle kredi ve kredi kartı borçlarının zamanında ödenmesi, toplam borç seviyesinin kontrol altında tutulması ve finansal yükümlülüklerin düzenli şekilde yerine getirilmesi kredi profili açısından önem taşıyor. Kimler Kredi Çekebilir? Bankaların kredi değerlendirmesinden olumlu sonuç alan ve talep edilen koşulları karşılayan kişiler kredi kullanabilir. Düzenli gelir ve ödeme geçmişine sahip, mevcut borçları ödeme kapasitesini aşmayan ve bankanın risk değerlendirmesinden geçen kişiler kredi başvurularında daha güçlü bir finansal profil ortaya koyabilir. Ancak yüksek kredi notuna sahip olmak dahi kredinin kesin olarak onaylanacağı anlamına gelmiyor. Her banka başvuruyu kendi kredi politikaları ve risk değerlendirme kriterleri çerçevesinde sonuçlandırıyor. Kredi Kime Verilmez? “Kredi kime verilmez?” sorusunun herkes için geçerli tek bir yanıtı bulunmuyor. Bir banka tarafından reddedilen başvuru, farklı kriterlere sahip başka bir banka tarafından farklı şekilde değerlendirilebilir. Bununla birlikte düşük kredi notu, geçmiş borçlarda ciddi ödeme gecikmeleri, yüksek mevcut borçluluk, gelirin talep edilen kredi taksitlerini karşılamakta yetersiz görülmesi veya bankanın risk politikalarına uygun olmayan bir finansal profil kredi başvurusunun olumsuz sonuçlanmasında etkili olabiliyor. Findeks de bankaların kredi ve kredi kartı değerlendirme kriterlerinin birbirinden farklı olduğunu ve yüksek kredi notunun her durumda kredi alınacağını garanti etmediğini belirtiyor. Kredi Başvurusu Yapmadan Önce Nelere Dikkat Edilmeli? Kredi kullanırken yalnızca “Ne kadar kredi çekebilirim?” sorusuna değil, kredinin toplam maliyetine de bakılması gerekiyor. Faiz oranının yanı sıra yıllık maliyet oranı, krediyle bağlantılı ücretler, varsa sigorta maliyetleri, aylık taksit ve toplam geri ödeme tutarı birlikte değerlendirilmeli. Aylık taksitlerin hane bütçesini zorlamayacak seviyede belirlenmesi ise ödeme sürecinde yaşanabilecek finansal sıkıntıların önüne geçilmesi açısından önem taşıyor. Kredi Başvurusu Kredi Notunu Düşürür mü? Kredi başvurularıyla ilgili en yaygın sorulardan biri de başvurunun kredi notunu düşürüp düşürmediği. Findeks'in 2026 yılında yayımladığı bilgilere göre kredi başvurusu yapmak veya başvurunun reddedilmesi tek başına Findeks Kredi Notu'nu düşürmüyor. Kredi notunda esas olarak ödeme alışkanlıkları, mevcut borç durumu, kredi kullanım yoğunluğu ve yeni kredili ürünlerin açılması gibi faktörler etkili oluyor. Kredi Başvurusu Öncesi Finansal Durumunuzu Kontrol Edin Uzmanların ve finans kuruluşlarının paylaştığı bilgiler, kredi başvurusu öncesinde kişinin kendi ödeme kapasitesini gerçekçi biçimde değerlendirmesinin önemine işaret ediyor. Kredi notunun ve mevcut borçların kontrol edilmesi, farklı bankaların faiz ve toplam maliyetlerinin karşılaştırılması ve aylık taksitlerin bütçeye etkisinin hesaplanması daha bilinçli bir kredi kullanımına yardımcı olabiliyor. Özellikle kredi seçerken yalnızca düşük faiz oranına odaklanmak yerine toplam geri ödeme tutarını dikkate almak, uzun vadede kredi maliyetinin daha doğru değerlendirilmesini sağlıyor. Kaynak: (KAHA) Kapsül Haber Ajansı
İş’te KOBİ Sigortası İşCep’te Haber

İş’te KOBİ Sigortası İşCep’te

KOBİ ve işletmelerin büyüme ve işlerinin sürdürülebilirliği için yaptıkları yatırımların ve verdikleri emeklerin korunmasında beklenmedik durumlara karşı hazırlıklı olmak büyük önem taşıyor. Ekonomimizin belkemiği olan KOBİ’leri gerek finansal gerek dijital çözümleriyle desteklemeye devam eden İş Bankası, bu anlayışla iştiraklerinden Anadolu Sigorta iş birliğiyle geliştirdiği İş’te KOBİ Sigortası’nı İşCep’ten hizmete sundu. İş’te KOBİ Sigortası, yangın, yıldırım, sel, su baskını, deprem gibi doğal afetlere karşı tek bir poliçede koruma sağlıyor. Ayrıca, işletmelerin faaliyetlerini sürdüremeyecekleri durumlarda iş durması ve kira kaybı gibi teminatlar işletmelerin finansal güvencesine destek oluyor. Hırsızlık, makine kırılması, elektronik cihaz hasarları gibi risklere karşı da koruma sağlanırken, iş yerinde meydana gelebilecek sorumluluklar da teminat altına alınıyor. Üstelik, Anadolu Acil Sağlık Hizmetleri ile iş yerinde çalışanların ve ziyaretçilerin acil sağlık ihtiyaçları karşılanırken, Anadolu Hizmet İşyeri Yardımı ile beklenmedik durumlarda işletmelere yardım ve danışmanlık hizmeti sunuluyor. Bu kapsamlı teminatlar, KOBİ'lerin doğal afetler ve diğer risklerle karşı karşıya kaldıklarında güvence altında olmasını ve işlerine devam edebilmesini kolaylaştırıyor. Müşterilerin İşCep uygulamasındaki "Sigortalar & Bireysel Emeklilik" menüsünden kolayca inceleyebildiği İş'te KOBİ Sigortası, standart risklerin yanı sıra farklı sektörlerin operasyonel dinamiklerine uygun özel riskleri de kapsıyor. KOBİ’ler, işlerinin büyüklüğü ve poliçenin kapsamına göre sigorta teminatlarından yararlanabiliyor. Banka müşterileri, mülk sahibi veya kiracı olmalarına göre kendileri için en uygun seçeneği belirleyerek poliçelerini uçtan uca dijital ortamda satın alabiliyor. Kaynak: (KAHA) Kapsül Haber Ajansı
Aon: Rekabet ve Kapasite Artışı Sigorta Maliyetlerini Aşağı Çekiyor Haber

Aon: Rekabet ve Kapasite Artışı Sigorta Maliyetlerini Aşağı Çekiyor

Rapora göre, güçlü rekabet, yüksek kapasite ve sigorta sektöründeki sağlam sermaye yapısı, birçok ana branşta müşteriler lehine piyasa koşullarının devam etmesini sağladı. Türkiye’de özellikle kurumsal şirketlerin mal varlığı, iş durması, genel sorumluluk ve siber riskler sigortalarında uluslararası kapasiteye erişim imkanları artarken, güçlü risk yönetimi uygulamalarına sahip şirketlerin daha avantajlı şartlar elde etmesi mümkün oluyor. Küresel ticari sigorta piyasasında fiyatlama eğilimleri; ürün, sektör, coğrafya ve risk profiline göre farklılaşmayı sürdürürken, EMEA, Asya, Latin Amerika ve Pasifik bölgelerinde ticari sigorta fiyatları yüzde 10’a kadar geriledi. Mal varlığı, sorumluluk ve siber sigortalarda yüksek kapasite ve rekabet fiyatlar üzerinde aşağı yönlü bir etki oluştururken, ticari araç ve ABD’deki sorumluluk sigortalarında hasar eğilimleri ve hasar enflasyonu nedeniyle daha zorlu piyasa koşulları gözlendi. EMEA’da yüksek kapasite ve rekabet fiyatları aşağı çekti EMEA bölgesinde sigorta pazarı, 2026 yılının ikinci çeyreğinde de alıcılar açısından avantajlı görünümünü korudu. Güçlü sigorta şirketi performansı, rekabetçi reasürans koşulları ve yüksek kapasite; özellikle mal varlığı, sorumluluk, siber ve yönetici sorumluluk (D&O) sigortalarında müşterilere fiyat, teminat ve limitler açısından daha fazla seçenek sundu. Mal varlığı sigortalarında bölgenin büyük bölümünde, büyük ve karmaşık riskler için önemli fiyat indirimleri görülürken, artan kapasite sigorta şirketleri arasındaki rekabeti derinleştirdi. Siber sigortalarda da kapasite artışı ve rekabet, fiyatların gerilemesini destekledi; iyi yönetilen ve güçlü performans gösteren riskler için daha geniş teminat ve daha yüksek limit imkânları öne çıktı. Jeopolitik gelişmeler küresel sigorta pazarını şekillendiriyor Rapora göre jeopolitik gelişmeler, küresel sigorta pazarını şekillendiren en önemli unsurlardan biri olmaya devam ediyor. Özellikle Orta Doğu’daki gelişmeler; savaş, siyasi şiddet, denizcilik ve enerji risklerine yönelik sigorta koşullarında daha temkinli bir yaklaşımı beraberinde getiriyor. Jeopolitik risklerin yanı sıra tedarik zincirlerindeki kırılganlıklar, siber tehditler ve operasyonel bağımlılıklar da sigorta şirketlerinin risk değerlendirmelerinde daha fazla önem kazanıyor. Bu ortamda sigorta şirketleri, riskleri daha net ayrıştırmak için veri ve analitik kullanımını artırırken, sigortalı şirketlerin sunduğu risk verilerinin kalitesi de sigortalama süreçlerinde giderek daha belirleyici hale geliyor. Yapay Zekâ risk değerlendirme süreçlerinde daha fazla kullanılıyor Yapay zekâ ve gelişmiş analitik uygulamaları, sigorta şirketlerinin risk değerlendirme süreçlerinde giderek daha fazla yer buluyor. Sigorta şirketleri, riskleri daha doğru analiz etmek ve sermayelerini daha seçici kullanmak için yapay zekâ, ileri analitik ve kapsamlı veri setlerinden yararlanıyor. Yapay zekanın kullanımının yaygınlaşmasıyla birlikte veri gizliliği, algoritmik hata ve yeni sorumluluk alanları sigorta sektörünün gündemindeki yeni risk başlıkları arasında yer alıyor. Bununla birlikte rapor, yapay zekanın henüz fiyatlama modellerini kökten değiştirmediğine işaret ediyor. 2026 yılının ikinci çeyreğinde fiyatlamayı belirleyen temel unsurlar güçlü rekabet ve yüksek kapasite olmaya devam ederken, yapay zekâ daha detaylı ve bilgiye dayalı risk değerlendirmelerini destekleyici bir rol üstleniyor. Siber riskler, veri gizliliği ve yapay zekaya bağlı yeni sorumluluk alanları ise sigorta şirketlerinin yakından takip ettiği başlıklar arasında yer alıyor. “Riskin niteliği fiyat ve koşullarda daha belirleyici hale geliyor” Rapor sonuçlarını değerlendiren Aon Türkiye Kurumsal Risk Yönetiminden Sorumlu Genel Müdür Yardımcısı Tevfik Erdengi, şunları söyledi: “2026 yılının ikinci çeyreğinde yüksek kapasite ve güçlü rekabet, birçok alanda sigorta satın alan şirketler açısından avantajlı bir sigorta pazarı sunmaya devam etti. Ancak bu tablo tüm riskler için aynı değil. Jeopolitik gelişmeler, hasar enflasyonu, siber tehditler ve yapay zekayla birlikte ortaya çıkan yeni riskler, sigorta şirketlerinin daha seçici hareket etmesine neden oluyor. Bu nedenle şirketlerin risklerini doğru tanımlaması, nitelikli veriyle ortaya koyması ve değişen koşullara uygun bir risk finansmanı stratejisi oluşturması giderek daha fazla önem kazanıyor. Aon olarak global uzmanlığımızı, veri ve analitik yetkinliklerimizi yerel pazar bilgimizle bir araya getirerek müşterilerimizin değişen risk ortamında daha sağlıklı ve stratejik kararlar almasına destek oluyoruz.” Aon’un değerlendirmesine göre sigorta şirketleri artık sadece sektöre veya coğrafyaya değil, şirketlerin risklerini ne ölçüde yönettiğine de daha yakından bakıyor. Bu nedenle kaliteli risk verisi, etkin siber güvenlik uygulamaları ve güçlü risk yönetimi süreçleri, şirketlerin daha avantajlı fiyat ve teminat koşullarına erişmesinde kritik rol oynuyor. Kaynak: (KAHA) Kapsül Haber Ajansı

Sigorta Sözlüğü | Sigortacılık Terimleri A'dan Z'ye (2026 Güncel Rehber) Haber

Sigorta Sözlüğü | Sigortacılık Terimleri A'dan Z'ye (2026 Güncel Rehber)

Sigorta Sözlüğü Sigorta yaptırırken karşınıza çıkan birçok teknik ifade, poliçelerin kapsamını ve haklarınızı doğrudan etkiler. Sigorta sözlüğü, hem bireysel hem de ticari sigorta ürünlerinde kullanılan temel kavramları açıklayarak poliçelerin daha bilinçli değerlendirilmesini sağlar. Bu rehber, Türkiye'de kullanılan sigortacılık terimlerini SEDDK, Türkiye Sigorta Birliği (TSB) uygulamaları ve sektörde yaygın kabul gören tanımlar doğrultusunda açıklamak amacıyla hazırlanmıştır. İçerik düzenli olarak güncellenmektedir. Sigorta Sözlüğü A'dan Z'ye Acente Sigorta şirketi adına poliçe düzenleyen, satış gerçekleştiren ve müşteriye danışmanlık hizmeti veren yetkili gerçek veya tüzel kişidir. Aktüer Sigorta şirketlerinde risk hesaplamalarını yapan, matematiksel modeller geliştiren uzmanlara aktüer denir. All Risk Sigortası Poliçede özellikle hariç tutulmayan tüm riskleri kapsayan sigorta türüdür. Asistans Hizmeti Yol yardımı Çekici Konut yardımı Tıbbi danışmanlık İkame araç gibi ek hizmetleri kapsayan destek paketidir. Beyan Yükümlülüğü Sigortalının poliçe yapılırken doğru bilgi verme zorunluluğudur. Eksik veya yanlış beyan tazminatı etkileyebilir. DASK Zorunlu Deprem Sigortası'nın kamuoyunda kullanılan kısa adıdır. Eksper Hasarı inceleyen ve sigorta şirketine teknik rapor hazırlayan bağımsız uzmandır. Hasarsızlık İndirimi Belirli süre boyunca hasar oluşturmayan sürücülere uygulanan prim indirimi sistemidir. Hasar Dosyası Sigorta şirketinin bir hasar başvurusu için oluşturduğu resmi inceleme dosyasıdır. İkame Araç Kasko poliçesi kapsamında tamirde olan aracın yerine geçici olarak tahsis edilen araçtır. Kasko Sigortalının kendi aracında meydana gelen zararları karşılayan isteğe bağlı motorlu araç sigortasıdır. Muafiyet Sigortalının hasarın belirli kısmını kendisinin karşılamasını ifade eder. Örneğin 10.000 TL'lik hasarda %5 muafiyet varsa ilk 500 TL sigortalı tarafından ödenir. Pert Onarım maliyetinin ekonomik sınırları aşması nedeniyle aracın tam hasarlı kabul edilmesidir. Poliçe Sigorta sözleşmesini gösteren resmi belgedir. Prim Sigorta teminatı karşılığında ödenen ücrettir. Reasürans Sigorta şirketlerinin kendi risklerini başka sigorta şirketlerine devretmesidir. Riziko Gerçekleşmesi halinde zarara yol açabilecek olası olaydır. Rücu Sigorta şirketinin ödediği tazminatı kusurlu kişiden geri isteme hakkıdır. Sovtaj Hasar görmüş malın ekonomik değer taşıyan parçalarının satışından elde edilen değerdir. Tam Hasar Aracın ekonomik olarak onarılamayacak durumda olmasıdır. Tazminat Sigorta kapsamında ödenen maddi karşılıktır. Teminat Sigortanın hangi riskleri karşıladığını gösteren kapsamdır. Trafik Sigortası 2918 sayılı Karayolları Trafik Kanunu kapsamında yaptırılması zorunlu olan mali sorumluluk sigortasıdır. Zeyilname Düzenlenmiş poliçede sonradan yapılan resmi değişiklik belgesidir. En Çok Aranan Sigorta Terimleri Türkiye'de kullanıcıların en sık araştırdığı kavramlar şunlardır: Muafiyet nedir? Riziko ne demek? Sovtaj nedir? Rücu hakkı nedir? Eksper ne iş yapar? Pert araç ne demek? Hasarsızlık indirimi nasıl hesaplanır? Sigorta primi nasıl belirlenir? İkame araç hakkı nedir? Poliçe iptali nasıl yapılır? Sık Sorulan Sorular Sigorta sözlüğü neden önemlidir? Poliçelerde geçen teknik ifadelerin doğru anlaşılması, hak kaybı yaşanmaması açısından önemlidir. Sigorta terimleri kim tarafından belirlenir? Terimler Türk Ticaret Kanunu, Sigortacılık Kanunu, SEDDK düzenlemeleri ve sektör uygulamaları çerçevesinde kullanılmaktadır. Sigorta sözlüğü güncelleniyor mu? Evet. Mevzuat değişiklikleri ve sektörde kullanılan yeni kavramlar doğrultusunda içerik düzenli olarak güncellenir.

Mercedes-Benz Finansal Hizmetler ve Anadolu Sigorta’dan Markaya Özel Kasko İş Birliği Haber

Mercedes-Benz Finansal Hizmetler ve Anadolu Sigorta’dan Markaya Özel Kasko İş Birliği

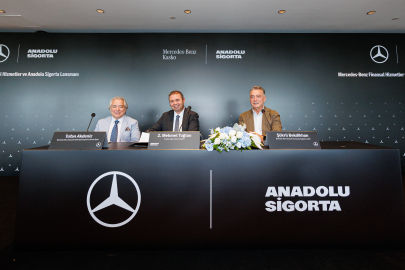
Premium segmentin öncü markalarından Mercedes-Benz’in avantajlı finansal olanaklar sunan şirketi Mercedes-Benz Finansal Hizmetler ve modern sigortacılık anlayışıyla ürün ve hizmet portföyünü sürekli yenileyen Anadolu Sigorta stratejik bir iş birliğini başlattı. İş birliğinin hayata geçirilmesi kapsamında, Anadolu Sigorta Genel Müdürü Z. Mehmet Tuğtan ve Mercedes-Benz Otomotiv İcra Kurulu ve Otomobil Grubu Başkanı Şükrü Bekdikhan’ın katılımıyla bir imza töreni düzenlendi. Törende taraflar arasında iş birliği sözleşmesi imzalanırken, iki kurumun müşteri odaklı yaklaşımını ve uzun vadeli ortak vizyonunu yansıtan stratejik iş birliğinin detayları paylaşıldı. Bu iş birliği ile, Anadolu Sigorta ve Mercedes-Benz Finansal Hizmetler’in markaya özel kasko ürünü, Mercedes-Benz sigorta acenteleri aracılığıyla müşterilere sunuluyor. Mercedes-Benz Finansal Hizmetler’in müşterilerinden aldığı geri bildirimler doğrultusunda Anadolu Sigorta ile geliştirilen Mercedes-Benz Kasko; kapsamlı teminat yapısı, yüksek hizmet standartları ve operasyonel kolaylıkları ile öne çıkıyor. Sigorta kapsamında araçların onarım işlemleri Mercedes-Benz yetkili servislerinde yüzde yüz orijinal parçalar ile gerçekleştiriliyor. Ayrıca sınırsız İhtiyari Mali Mesuliyet (İMM) teminatı ve yüksek manevi tazminat limitleri ile de sigorta sahiplerine sektörde fark yaratan üst düzey bir güvence sağlanıyor. Mercedes-Benz Kasko ile kaza durumunda ikame Mercedes-Benz araç Anadolu Sigorta, Mercedes-Benz Kasko ürünüyle hasar süreçlerinde de premium standartları önceliklendiriyor ve Türkiye geneline yayılmış Anlaşmalı Servis İstasyon Ağı ile hizmet veriyor. Kaza durumlarında devreye giren asistans hizmetlerinin yanı sıra, Mercedes-Benz marka ikame araç hizmeti sayesinde Mercedes-Benz kullanıcıları da mobilitelerine kesintisiz şekilde alışkın oldukları şekilde devam ediyor. Anadolu Sigorta Genel Müdürü Z. Mehmet Tuğtan, bu iş birliğini markaya özel kasko ürünleri yaklaşımının güçlü bir yansıması olarak değerlendirdiklerini belirterek, “Bu ürünü tasarlarken amacımız yalnızca bir kasko poliçesi sunmak değil; hasar anından onarım sürecine kadar Mercedes-Benz marka deneyimiyle uyumlu, yüksek standartlarda bir hizmet modeli oluşturmak oldu. Binek ve hafif ticari araçlara sunduğumuz çözüm yanında, elektrikli araçlara özel olarak tasarlanan ve sektörde fark yaratan teminatları bir araya getirerek Mercedes-Benz Kasko ile Elektrikli Araç Kasko Sigortasının güçlü koruma kapsamını tek bir çatı altında bir araya getiriyoruz. Böylece müşterilerimize farklılaşan ve kapsamlı bir sigorta deneyimi sunuyoruz.” dedi. Mercedes-Benz Otomotiv İcra Kurulu ve Otomobil Grubu Başkanı Şükrü Bekdikhan: “Premium segmentteki kullanıcı beklentilerine yanıt veriyoruz” Anadolu Sigorta ile gerçekleştirilen iş birliğinin hem otomotiv hem sigorta sektörü için önemli bir adım olduğunu söyleyen Mercedes-Benz Otomotiv İcra Kurulu ve Otomobil Grubu Başkanı Şükrü Bekdikhan, uçtan uca kusursuz bir deneyim sunmayı hedeflediklerini vurgulayarak “Mercedes-Benz Finansal Hizmetlerin Anadolu Sigorta ile hayata geçirdiği bu iş birliği, premium segmentteki kullanıcı beklentilerine yanıt veren yaklaşımımızın önemli bir parçası olacak. Mercedes-Benz Kasko ile müşterilerimizin araçlarımızdaki deneyimlerini daha da güvenli, konforlu ve ayrıcalıklı hale getiriyoruz. Özellikle ikame olarak Mercedes-Benz araç verilmesi de kullanıcılarımızın Mercedes-Benz deneyimini kesintisiz sürdürmesini sağlayacak. Önümüzdeki dönemde de müşteri odaklı çözümler geliştirmeye ve iş birliklerimizi güçlendirmeye devam edeceğiz.” dedi. Mercedes-Benz Finansal Hizmetler Genel Müdürü Matthias Micke: “Mercedes-Benz kullanıcılarına ayrıcalıklı ve güvenli bir başka çözüm daha” Mercedes-Benz Finansal Hizmetler’in otomotiv finansmanı ve sigorta alanındaki deneyimi ve yetkinliğini Anadolu Sigorta’nın sektöründeki güçlü bilgi birikimi ile bir araya getirerek kullanıcılara yüksek kalite standartlarında bütüncül bir hizmet sunduklarını belirten Mercedes-Benz Finansal Hizmetler Genel Müdürü Matthias Micke, “Kullanıcılarımıza uçtan uca ve kesintisiz bir deneyim sağlama vizyonumuzun önemli bir parçası olarak finansman ve sigortayı entegre bir yapı içinde sunuyoruz. Bu iş birliği ile Mercedes-Benz sahiplerine ayrıcalıklı ve güvenli bir başka çözüm olanağı daha sağlıyoruz. Dijitalleşmenin hız kazandığı yeni dönemde, müşterilerimizden aldığımız ilhamla çözümlerimizi daha entegre, daha erişilebilir ve daha akıllı hale getiriyoruz. Amacımız yalnızca finansal hizmet sunmak değil; her temas noktasında güven, konfor ve sürdürülebilir değer üretmek.” diyerek bu iş birliğinin sundukları çözüm ve avantajları güçlendiren ve standartları yukarı taşıyan yaklaşımlarının somut bir göstergesi olduğunu açıkladı. Mercedes-Benz Otomotiv Hafif Ticari Araçlar İcra Kurulu Üyesi Tufan Akdeniz Akdeniz: “Hafif ticari araç müşterilerinin sürekliliğini sağlıyoruz” Mercedes-Benz Otomotiv Hafif Ticari Araçlar İcra Kurulu Üyesi Tufan Akdeniz ise değerlendirmesinde, “Hafif ticari araç müşterilerimiz için süreklilik ve operasyonel verimlilik en kritik öncelikler arasında yer alıyor. Mercedes-Benz Finansal Hizmetler aracılığıyla sunduğumuz uygun finansal çözümler ve sigorta hizmetleri onların Mercedes-Benz araçlarına avantajlı şekilde ulaşmalarını sağlıyoruz. Şimdi de Anadolu Sigorta ile geliştirilen Mercedes-Benz Kasko da müşterilerimize acentelerimize geldikleri anda araçları ile ilgili her türlü ihtiyaçlarını en iyi şekilde karşılayacak bir başka seçenek daha sunuyor. Böylece kullanıcılarımız araçlarının her koşulda güvence altında olduğunu bilmenin rahatlığını yaşıyor.” diyerek bu çözümle, hafif ticari araç segmentinde müşteri beklentilerini en üst seviyede karşılamayı hedeflediklerinin altını çizdi. Kaynak: (KAHA) Kapsül Haber Ajansı
logo
En son gelişmelerden anında haberdar olmak için 'İZİN VER' butonuna tıklayınız.